


WASHINGTON / LONDON (IT BOLTWISE) – Washington Federal rückt nach den jüngsten Quartalszahlen wieder in den Fokus, weil das Zusammenspiel aus Zinsmarge, Einlagenwettbewerb und Kreditrisiko derzeit über die Bewertung entscheidet. Für Anleger zählt besonders, wie stabil sich die Nettozinserträge trotz hoher Refinanzierungskosten entwickeln. Gleichzeitig wird genau beobachtet, ob sich die Risikovorsorge im Kreditbuch und die Kapitalausstattung als belastbar erweisen. Damit spiegelt die Aktie exemplarisch die Lage vieler US-Regionalbanken in einem anspruchsvollen Zinsumfeld wider.
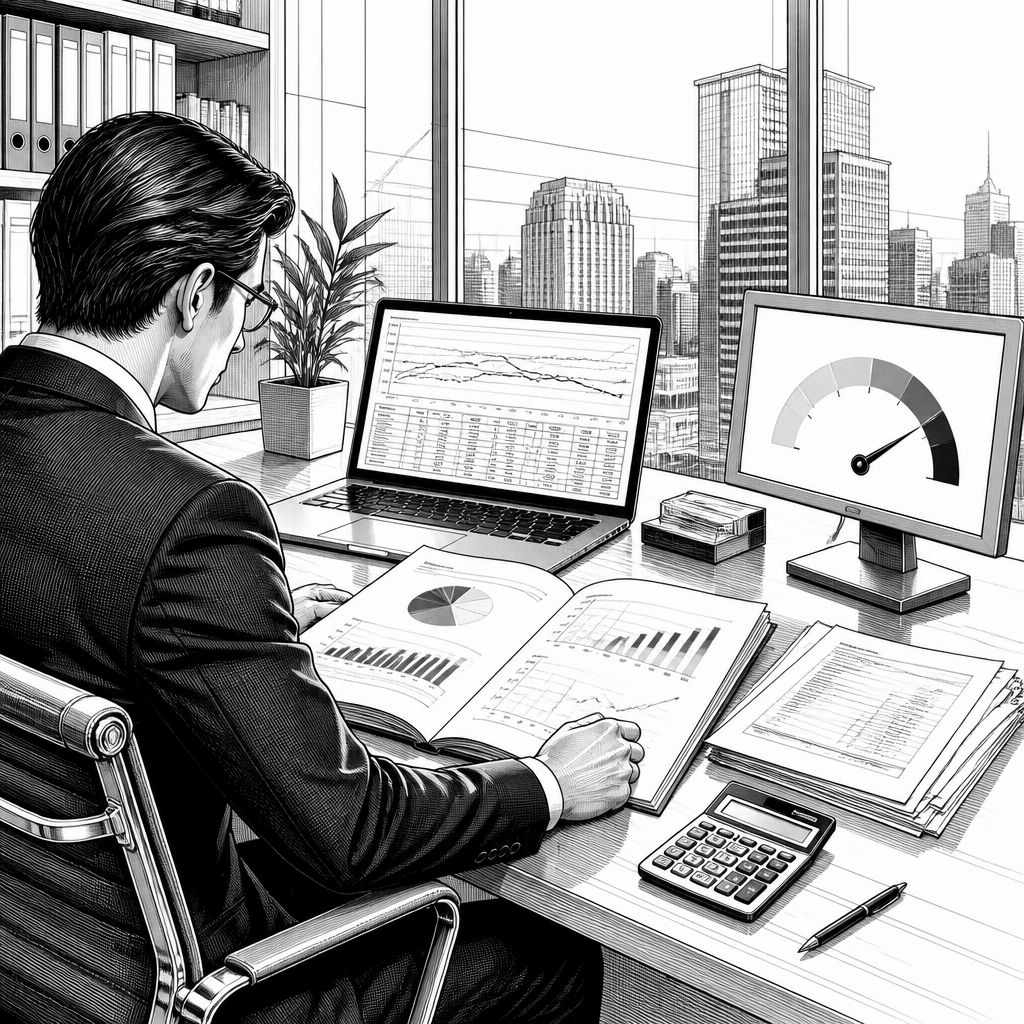
Washington Federal Inc (WAFD) steht nach den jüngsten Quartalszahlen erneut im Blick institutioneller und privater Anleger. Der Grund liegt weniger in einem einzelnen „Überraschungsmoment“, sondern in einem typischen Problemprofil moderner Regionalbanken: Das Zinsgeschäft bleibt die zentrale Ertragsquelle, zugleich verschärfen steigende Refinanzierungskosten, eine abgeflachte Zinskurve und striktere Aufsicht das laufende Management von Margen und Risiken. Für WaFd Bank ist das besonders relevant, weil die Kredit- und Einlagenstrukturen stark an lokale Konjunktur- und Immobilienzyklen gekoppelt sind.
Technisch betrachtet verläuft die Wertschöpfung einer Regionalbank in einem engen Regelkreis aus Zinssteuerung, Bilanzstruktur und Risikomodellen. Der Nettozinsertrag hängt dabei unmittelbar davon ab, wie schnell die Aktivseite (z. B. Hypotheken und Kredite mit Immobilienbezug) auf Zinsänderungen reagiert – und wie parallel dazu die Passivseite (Kundeneinlagen) neu bepreist wird. In den Zahlen wirkt sich dies häufig über Kennziffern wie die Zinsmarge, die Sensitivität gegenüber kurzfristigen Leitzinsen sowie über die Qualität der Zinsbindung aus. Gerade hier entscheidet sich, ob Effekte aus dem Einlagenwettbewerb nur kurzfristig sind oder sich in wiederkehrenden Margeneffekten niederschlagen.
Seit den Marktverwerfungen im Jahr 2023 sehen sich viele US-Regionalbanken einem spürbar intensiveren Wettbewerb um Einlagen gegenüber. In der Praxis bedeutet das: Institute müssen Einlagenzinssätze anpassen, um Abflüsse zu bremsen, was die Kosten der Refinanzierung erhöht. Wenn es dem Kreditgeschäft nicht gelingt, parallel höhere Konditionen durchzusetzen, geraten Margen unter Druck. Für Washington Federal ist daher entscheidend, wie robust das Haus sowohl die Einlagenbasis stabilisiert als auch die Kreditkonditionen steuert. Anleger achten deshalb besonders auf Indikatoren, die Kreditrisiko und Risikovorsorge sichtbar machen, statt nur auf den Periodengewinn zu schauen.
Auf der Kreditseite ist das Risikoprofil traditionell durch Privat-Immobilienfinanzierungen sowie gewerbliche Kredite mit Immobilienbezug geprägt. Genau diese Segmente reagieren erfahrungsgemäß sensibel auf Zinsänderungen und auf die Finanzierungslage des Immobilienmarkts. Steigen Finanzierungskosten, kann die Nachfrage nach neuen Hypotheken nachlassen; zugleich verteuern sich Anschlussfinanzierungen bestehender Engagements, was die Wahrscheinlichkeit von Zahlungsschwierigkeiten erhöhen kann. Für WaFd Bank wird deshalb nicht nur die Entwicklung notleidender Kredite („Non-performing Loans“) interpretiert, sondern auch, wie das Management die Risikovorsorge und die Kreditbuch-zu-Einlagen-Relation einordnet, um Bewertungstiefs zu vermeiden. Nebenbei wird eine solide Kapitalausstattung als Signal gelesen, dass die Aufsichtsanforderungen ohne abrupten Kursabschlag erfüllt werden.
Auch der Einlagenmix verdient in diesem Umfeld besondere Aufmerksamkeit, weil er wie ein Frühwarnsystem für Refinanzierungsdruck wirkt. Hohe Anteile an nicht verzinsten Sichteinlagen können die Zinsmarge stützen; verschiebt sich der Mix jedoch Richtung stärker verzinster Produkte oder wandern Kundengelder in Alternativen, steigt die durchschnittliche Refinanzierungskostenbasis. Diese Mechanik ist für Anleger deshalb zentral, weil sie die Dauerhaftigkeit von Margeneffekten prüfbar macht. In der Kapitalmarktkommunikation wird zudem häufig darauf geachtet, wie transparent das Institut über Einlagenentwicklungen, Zinssteuerung und Kapitalmaßnahmen berichtet – denn je klarer die Guidance, desto geringer fällt typischerweise die Vertrauensprämie aus, die die Bewertung sonst kompensieren müsste.
Am Bewertungsniveau zeigt sich schließlich, wie stark der Markt Unsicherheit einpreist. Traditionell werden bei Banken Kennziffern wie KGV, KBV und Dividendenrendite herangezogen, wobei insbesondere das Kurs-Buchwert-Verhältnis (KBV) als Stimmungsbarometer für die Einschätzung der Werthaltigkeit des Eigenkapitals gilt. In Phasen erhöhter Systemunsicherheit neigen Investoren dazu, Regionalbanken mit Risikoabschlägen zum Buchwert zu handeln, solange Fragen zur Kreditbuchqualität und zur Einlagenstabilität offen bleiben. Washington Federal wird damit an einer klaren Logik gemessen: stabile Ergebnisse, vorsichtige Ausschüttungsentscheidungen und glaubwürdige Kapitalplanung müssen zusammenpassen, um Bewertungsdisziplin zu erhalten.
Ein weiterer Bestandteil der Marktlogik ist die Kostenstruktur, die in Zeiten „normaler“ Zinsen wieder stärker ins Gewicht fällt. Während niedrige Zinsphasen häufig Zeit ließen, mit ineffizienten Strukturen zu überleben, erzwingen höhere Zins- und Refinanzierungskosten eine konsequentere Effizienz. Viele Regionalbanken reagieren mit Filial- und Prozessoptimierungen sowie mit Investitionen in digitale Angebote, um die Cost-Income-Ratio zu verbessern. Für WaFd Bank bedeutet das, dass Fortschritte bei der Automatisierung von Kernprozessen im Kredit- und Einlagengeschäft nicht nur betriebswirtschaftlich, sondern auch strategisch relevant sind: Sie helfen, Margendruck nicht allein durch Zinshandeln, sondern durch strukturelle Kostenvorteile zu kompensieren.
Im Wettbewerbsvergleich ist das Umfeld entscheidend. Große US-Großbanken wie JPMorgan Chase verfügen über ein diversifizierteres Geschäftsmodell mit zusätzlichen Ertragsquellen aus Kapitalmarkt- und Investmentbanking-Aktivitäten. Regionalbanken wie Washington Federal dagegen sind stärker auf klassisches Zinsgeschäft und regionale Kundenbeziehungen fokussiert. Diese Vergleichbarkeit ist jedoch zweischneidig: Das Geschäftsmodell ist häufig übersichtlicher und damit leichter analytisch zu „lesen“, gleichzeitig nimmt die Abhängigkeit von lokalen Immobilien- und Konjunkturzyklen zu. Auch Wettbewerber im Regionalbanken-Segment haben in der Vergangenheit gezeigt, dass Einlagenstabilität und Risikomanagement über die reine Ergebnisentwicklung hinaus über Marktvertrauen entscheiden.
Für die nächsten Quartale lässt sich daraus ein klarer Zukunftspfad ableiten. Wenn die Zinslandschaft hoch bleibt oder erneut volatil wird, werden Anleger stärker auf die Entwicklung der Nettozinsmarge, auf den Einlagenmix und auf die Risikovorsorge im Kreditbuch achten. Gleichzeitig wird sich zeigen müssen, ob Effizienzprogramme tatsächlich zeitnah in bessere Kennziffern übersetzen – etwa indem Kostenwachstum verlangsamt wird und digitale Workflows die Durchlaufzeiten im Kreditprozess reduzieren. Experten berichten in diesem Zusammenhang häufig, dass Transparenz in der Kapitalplanung und konsequente Steuerung der Bilanzstruktur entscheidend sind, um Bewertungslücken zu schließen. Sollte Washington Federal hier glaubwürdig liefern, kann die Aktie mittelfristig wieder stärker in Richtung „Planbarkeit“ bewertet werden.
Aus Enterprise-Sicht bedeutet das für Marktteilnehmer vor allem: Das Zusammenspiel aus Zinssteuerung, Risiko- und Kapitalmodellen muss in der Daten- und Prozesslandschaft belastbar umgesetzt sein. Banken, die ihre Bilanzplanung, Risikoüberwachung und Einlagensteuerung konsistent automatisieren und nachvollziehbar machen, reduzieren typischerweise die Unsicherheitsaufschläge, die sich in KBV und Dividenden-Erwartungen ausdrücken. Für Entwickler und Analysten ergeben sich daraus direkte Chancen, etwa im Bereich banknaher Datenplattformen, Risikometrik-Workflows und Reporting-Automation. Entscheidend bleibt jedoch der regulatorische Rahmen: Strengere Kapital- und Liquiditätsanforderungen erhöhen den Druck, Modelle nicht nur „zu berechnen“, sondern auch operativ im Sinne von Governance und Datenschutz zuverlässig zu betreiben.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Washington Federal: Quartalszahlen rücken Zinsmarge, Einlagen und Kreditrisiko in den Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Washington Federal: Quartalszahlen rücken Zinsmarge, Einlagen und Kreditrisiko in den Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Washington Federal: Quartalszahlen rücken Zinsmarge, Einlagen und Kreditrisiko in den Fokus« bei Google Deutschland suchen, bei Bing oder Google News!