


WASHINGTON / LONDON (IT BOLTWISE) – Die durchschnittlichen Zinsen für US-Hypotheken sind auf den niedrigsten Stand seit mehr als einem Monat gefallen. Freddie Mac meldet für die 30-jährige Festzins-Hypothek 6,47% nach 6,52% in der Vorwoche. Getrieben wird die Entwicklung offenbar durch nachlassende geopolitische Risikoaufschläge nach dem sich abzeichnenden Iran-Deal-Rahmen, während die Fed parallel an ihrer Kommunikationslinie dreht. Für Käufer und Banken bedeutet das: kurzfristige Entlastung, aber mögliche Verlangsamung durch fehlende klare Forward Guidance.
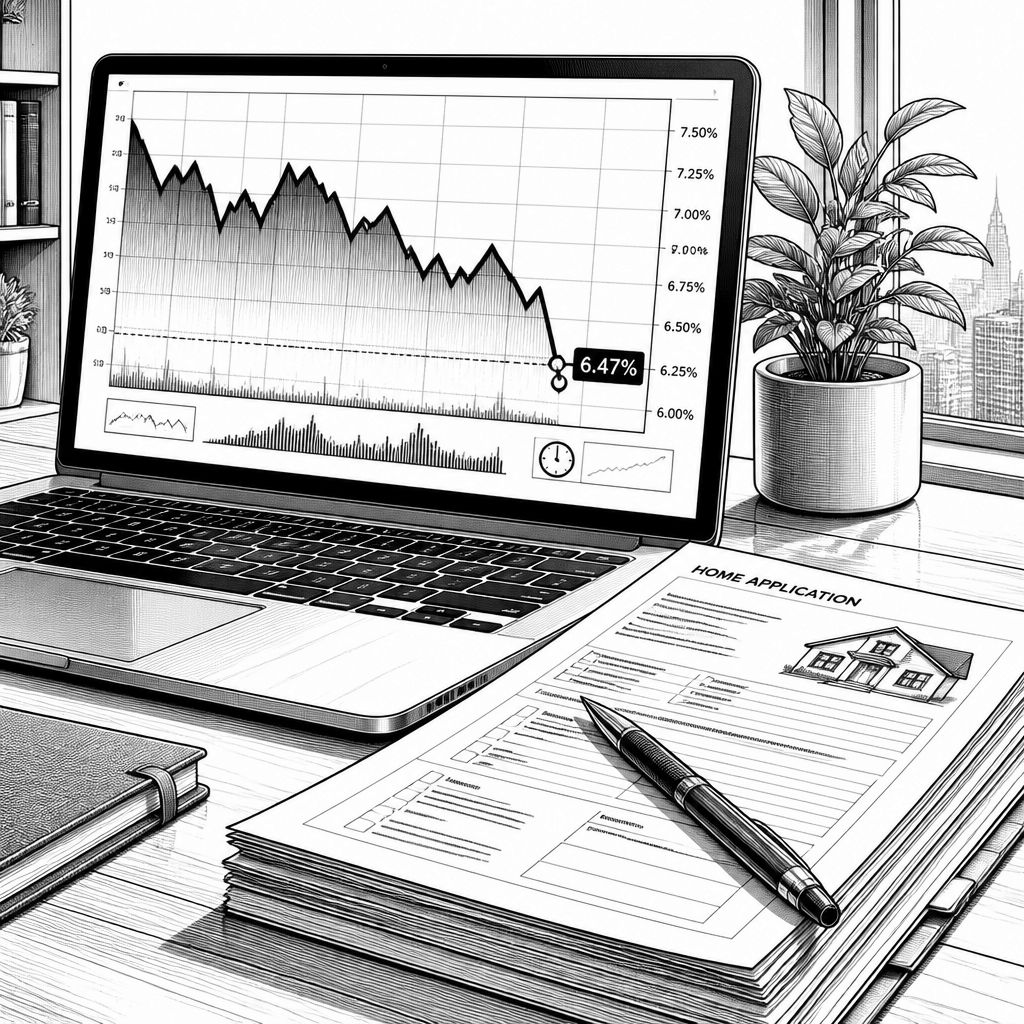
US-Hypothekenzinsen geben zum Wochenauftakt spürbar nach – und damit rückt ein Thema wieder in den Vordergrund, das viele Marktteilnehmer zuletzt eher als Störfaktor im Hintergrund sahen: der Zusammenhang zwischen geopolitischer Unsicherheit, Kapitalmarkterwartungen und der Finanzierungsbereitschaft im Wohnungsmarkt. Laut Freddie Mac sank der durchschnittliche Zinssatz für die 30-jährige Festzins-Hypothek auf 6,47% (von 6,52%). Das ist der niedrigste Stand seit über einem Monat. Während sich die Lage an den Finanzmärkten etwas beruhigt, bleibt die Kernfrage für den Wohnungssektor, ob der Rückgang nur temporär wirkt oder in eine breitere Nachfrageentlastung münden kann.
Technisch betrachtet sind Hypothekenzinsen zwar nicht direkt eine 1:1-Abbildung der Leitzinsentscheidung der Federal Reserve, aber sie folgen typischerweise den länger laufenden Risiko- und Renditeerwartungen. Im Text wird deutlich, dass der Zehnjahresrendite eine zentrale Rolle zukommt: Sie pendelte um rund 4,45%. Genau diese Rendite wirkt als Referenz für die Bewertung von langlaufenden Festzinsprodukten und beeinflusst damit den Preis von Hypotheken (über die Renditeerwartung und den erforderlichen Risikoaufschlag). Damit wird verständlich, warum selbst kleine Bewegungen am langen Ende die monatliche Rate potenziell spürbar verändern können, obwohl der Fed-Funds-Rate unverändert bleibt.
Der unmittelbare Auslöser für die Marktbewegung lässt sich zugleich in der politischen Gemengelage verorten. Nach Angaben aus dem bereitgestellten Kontext formt sich ein temporärer Rahmen im Umfeld des Iran-Abkommens: mit einem sofortigen Ende der Kampfhandlungen, der Wiedereröffnung der Straße von Hormus sowie Begrenzungen bei angereichertem Uran und einem Zeitfenster von 60 Tagen für eine dauerhafte Vereinbarung. Solche Nachrichten wirken häufig über Erwartungskanäle: Sobald das Worst-Case-Szenario zumindest kurzfristig weniger wahrscheinlich erscheint, sinkt die Risikoprämie, die Anleger in Staats- und kapitalmarktnahen Instrumenten einpreisen. Das kann erklären, warum die Hypothekenzinsen zeitversetzt nachgeben.
Parallel dazu zeigt die Notenbankkommunikation, dass der Weg zu niedrigeren Langfristzinsen nicht nur von Makrodaten abhängt, sondern auch von der Glaubwürdigkeit der Fed. In der Meldung wird festgehalten, dass die Federal Reserve am Mittwoch die Zielspanne für die Federal-Funds-Rate bei 3,5% bis 3,75% belassen hat, einstimmig 12:0. Der Hintergrund: Die Inflation liege weiterhin über dem 2%-Ziel, wobei Versorgungsschocks für Preisdruck in bestimmten Sektoren, etwa bei Energie, verantwortlich gemacht werden. Außerdem wird betont, dass neue Forward-Guidance-Elemente zurückgenommen wurden und das Statement auf eine unbestreitbare Preisstabilitätsverpflichtung zugeschrieben wird – was Märkte zwar kurzfristig bewegt, aber auch zu einer gewissen Unsicherheit führen kann.
Damit wird der Marktteil für Banken und Plattformen klar: Selbst wenn der Zehnjahreszinssatz nachgibt, kann ein Umfeld ohne präzise zukünftige Zinskommunikation einen „Risk Premium“ verschärfen. In einem Marktkommentar wird das sinngemäß durch die Einschätzung von Anthony Smith (Realtor.com) gespiegelt: Warsh habe zwar mit „Earning credibility by following through“ den richtigen Ton getroffen, doch ein Markt ohne klare Guidance könne kurzfristig einen Aufschlag verlangen. Das ist weniger ein theoretischer Diskussionspunkt, sondern wirkt direkt auf Zinsbindungs- und Pricing-Modelle, auf Hedge-Strategien sowie auf die Aussteuerung von Angebots- und Antragsvolumina im Hypothekengeschäft. Für Kredit- und Risiko-IT bedeutet das: Forecasting-Modelle müssen unterschiedliche Pfade für die Zinskurve sauberer trennen.
Auch auf der Bankseite ist die operative Detailtiefe relevant: Neben der 30-jährigen Festzinsrate fällt laut Freddie Mac auch die 15-jährige Rate – auf 5,81% nach 5,84%. Solche Spreadauswirkungen sind für unterschiedliche Zielgruppen entscheidend, weil kürzere Laufzeiten oft andere Kreditnachfragesegmente bedienen. Zudem wird im Kontext erwähnt, dass eingehende Daten eine „resiliente“ Konsumentennachfrage signalisieren: Retail Sales verbesserten sich, Pending Home Sales stärkten sich. Hier entsteht eine typische Kausalkette, die Unternehmen in Datenpipelines abbilden: Makroindikatoren → Marktpreise (Treasuries) → Kreditkonditionen → Antragsvolumen. Die Aussage von Sam Khater, Chief Economist bei Freddie Mac, ordnet das als „modestly improve“-Kaufnachfrage ein. Für Marktbeteiligte bleibt deshalb zentral, wie schnell aus den Preisbewegungen wieder tatsächliche Transaktionen werden.
In der Vergangenheit haben ähnliche Phasen gezeigt, wie empfindlich Hypothekenmärkte auf Nachrichtenlagen reagieren. Der Text verweist darauf, dass die Fed zuletzt mehrere 25-Basis-Punkt-Senkungen Ende letzten Jahres durchgeführt hatte (September, Oktober, Dezember) und die Zinsen danach in mehreren Sitzungen unverändert hielt. Diese Abfolge ist wichtig, weil sie das heutige „Easing“-Narrativ relativiert: Wenn kurzfristige Hoffnung auf weitere Senkungen an Kommunikationssignale stößt, kann die Zinskurve im langen Bereich zäh reagieren. Genau deshalb lohnt sich eine technische Vergleichsperspektive zwischen „Guidance“-basierten Erwartungsmodellen und reinen Data-Driven-Ansätzen: Guidance schafft Glättung, Data-Driven schafft Reaktionsfähigkeit. In einem Umfeld mit zurückgenommener Guidance verschiebt sich der Fokus häufig stärker auf kurzfristige Renditetreiber.
Mit Blick auf Regulatorik und Datenschutz ergibt sich ein weiterer unternehmensrelevanter Hebel: Hypotheken- und Kreditprozesse binden viele personenbezogene Daten (Einkommen, Beschäftigung, Haushaltsparameter) und unterliegen in der EU- und oft auch US-nahen Praxis strengen Aufbewahrungs- und Sicherheitsanforderungen. Sobald Zinsen fallen, steigt tendenziell die Prozesslast, wodurch sich die Angriffsfläche für Systeme, die Identitäts- und Bonitätsdaten verarbeiten, vergrößern kann. Deshalb sollten Banken und Kreditplattformen Lastspitzen über sichere Architektur entkoppeln: vertrauenswürdige Zugriffskontrollen, Auditierbarkeit, Verschlüsselung in Transit und at Rest sowie nachvollziehbare Modellüberwachung für Scoring-Entscheidungen. Der Markt mag sich kurzfristig beruhigen, aber Compliance und Informationssicherheit bleiben als Konstante entscheidend, damit Automatisierung nicht zu unkontrollierten Risikoanläufen führt.
Für die nächsten Wochen ist entscheidend, ob der Iran-Deal-Rahmen als Stabilitätsanker wirkt und ob gleichzeitig die Inflationsstory der Fed die Erwartungen neu kalibriert. Sollte die 10-Jahresrendite weiter nachgeben und die Kreditnachfrage tatsächlich anziehen, könnten die sinkenden Hypothekenraten schneller in realen Abschlusszahlen sichtbar werden. Umgekehrt kann eine marktseitige Neubepreisung – etwa durch erneute Risikoereignisse oder unerwartet festere Inflation – den Rückgang wieder bremsen. Für Entwickler und Produktteams in der Finanz-IT bedeutet das: Zins- und Makrodaten sollten in Echtzeit- bzw. Near-Echtzeit-Pipelines fließen, Pricing-Engine und Risiko-Modelle müssen mehrere Zinskurven-Szenarien abdecken und Entscheidungsworkflows sollten mit klaren Governance-Regeln ausgestattet sein. So lässt sich aus einer kurzfristigen Zinssenkung eine langfristig belastbare Planung machen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Sinkende Hypothekenzinsen: Iran-Deal und Fed-Kommunikation drücken auf 30-Jahres-Raten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Sinkende Hypothekenzinsen: Iran-Deal und Fed-Kommunikation drücken auf 30-Jahres-Raten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Sinkende Hypothekenzinsen: Iran-Deal und Fed-Kommunikation drücken auf 30-Jahres-Raten« bei Google Deutschland suchen, bei Bing oder Google News!