


HONG KONG / LONDON (IT BOLTWISE) – Die China CITIC Bank steht als Joint-Stock-Institut exemplarisch für den Spagat aus staatsnaher Stabilität und operativem Margendruck. Für Langfristanleger rückt damit weniger ein einzelnes Schlagzeilenereignis in den Mittelpunkt, sondern die Frage, wie das Haus Zinserträge, Provisionen und Risikokennzahlen über den Konjunkturzyklus hinweg steuert. Zentral sind die Entwicklung des Kreditbuchs, die NPL-Dynamik sowie die Kapital- und Liquiditätspuffer unter CBIRC- und PBOC-Vorgaben. Parallel zeigt die Digitalstrategie, wie das Management Effizienzgewinne und neue Ertragsquellen aufbauen will.
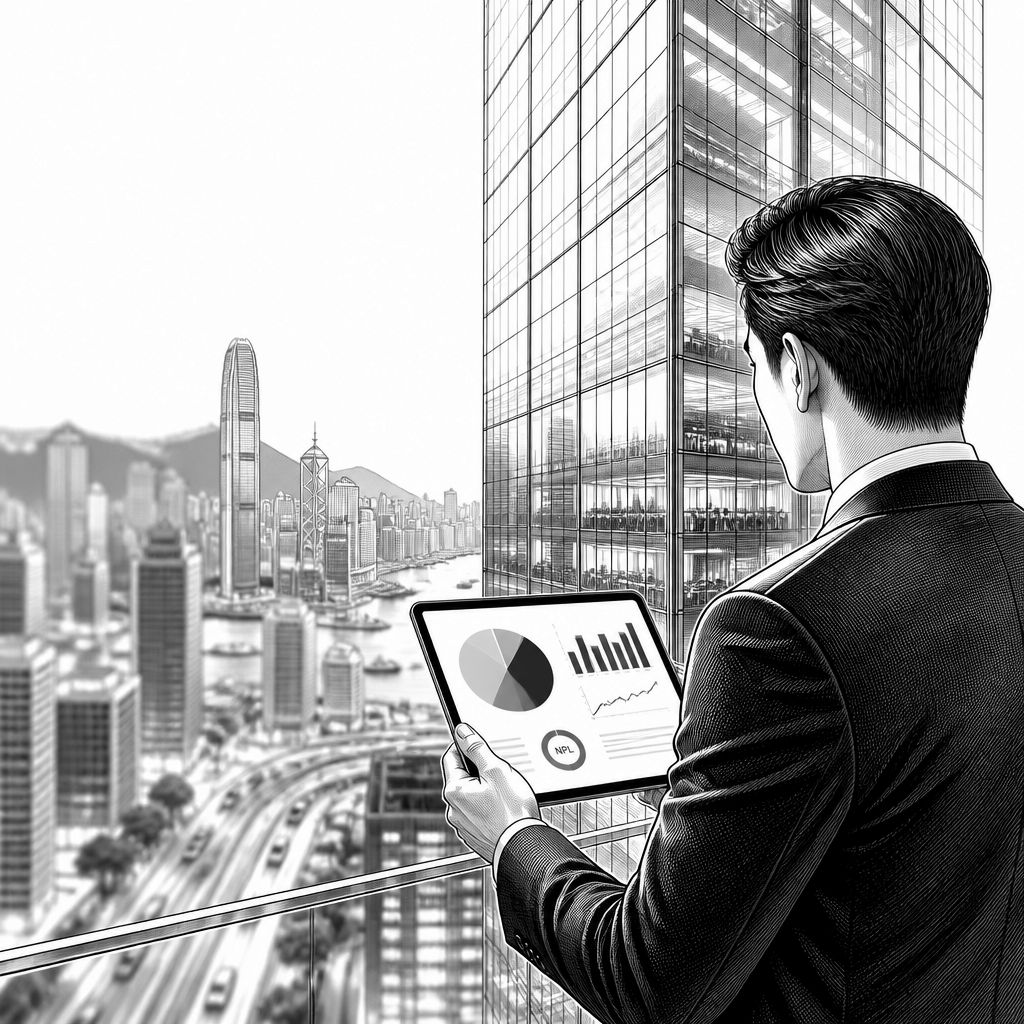
Wer die China CITIC Bank (CNE1000001Q4) als langfristige Position bewertet, sollte sie weniger als „Zahlenpaket“ betrachten, sondern als Geschäftsmodell mit klaren Belastungs- und Stabilitätsmechanismen. Die Bank gehört zum CITIC-Konzernumfeld und agiert damit in einem Umfeld, in dem staatliche Leitplanken die Rahmenbedingungen mitbestimmen. Gleichzeitig konkurriert sie im täglichen Geschäft wie eine klassische Kommerzbank um Unternehmen, Privatkunden und Mandate im Zahlungsverkehr sowie in der Vermögensverwaltung. Damit entsteht ein typisches Profil: vergleichsweise robuste Investitions- und Kapitalzugänge, aber dauerhaft anspruchsvolle Renditeziele, weil der Zinsmarkt und der Wettbewerb in China stark unter Druck stehen.
Technisch betrachtet beginnt das Modell bei der Bankkernarchitektur: Kundenkanäle, Kredit-Workflows und Risikomodelle müssen in hoher Taktung Daten verarbeiten, um Volumen zu skalieren und gleichzeitig Risikoexpensen zu begrenzen. In der Strategie wird dafür ein Dreiklang aus Digitalisierung, erweiterter Kundenbindung und selektiver Expansion sichtbar. Praktisch heißt das, dass mobile und digitale Plattformen nicht nur Komfort schaffen, sondern auch die Kosten pro Transaktion senken und Kreditentscheidungen beschleunigen. Online-Prozesse, automatisierte Antragsstrecken und datengetriebene Risikoprüfung sind dabei Bausteine, um die Nettozinsmarge abzufedern, wenn das klassische Zinsgeschäft weniger Rückenwind bekommt.
Historisch war der chinesische Bankensektor wiederholt von Phasen geprägt, in denen Zinszyklen, Regulierung und Immobilien- bzw. Kreditsentiment das Kreditrisiko neu austarierten. Für CITIC-spezifische Investoren bedeutet das: Das aktuelle Umfeld entscheidet darüber, ob die ausgewiesene Risikolage nur „stabil wirkt“ oder ob sie sich in Stresssituationen tatsächlich bewährt. Im Immobilien- und Refinanzierungsumfeld beobachten Analysten typischerweise die NPL-Entwicklung sowie die Qualität der Wertberichtigungen. Berichte werden dabei oft durch die NPL-Quote ergänzt, deren Niveau im niedrigen einstelligen Prozentbereich verortet wird. Entscheidend für die langfristige These ist jedoch nicht der Stand allein, sondern die zukünftige Trendrichtung unter gedämpftem Wachstum und anhaltenden Immobilienkorrekturen.
Auf der Ertragsseite lässt sich die Logik des Geschäftsmodells relativ gut in Bausteine zerlegen: Zinsüberschüsse aus Unternehmenskrediten, Hypothekendarlehen und Mittelstandsfinanzierungen bilden das Fundament, Einlagenprodukte unterstützen die Refinanzierung. Ergänzend trägt ein wachsender Gebühren- und Provisionsblock aus Zahlungsverkehr, Vermögensverwaltung und Investmentprodukten zur Ergebnisstabilität bei. Genau hier setzt der operative Hebel an, denn die Nettozinsmarge steht unter Druck, etwa durch PBOC-Zinssenkungen und den Wettbewerbsdruck im Einlagen- und Kreditpricing. Wie Branchenbeobachter es häufig zusammenfassen: „Wer nur auf Zinsen setzt, zahlt bei jedem Zinsschritt doppelt.“ Für CITIC ist daher die Verschiebung zu höhermargigen Produkten und differenzierter Preisgestaltung im Firmenkundengeschäft besonders relevant.
Regulatorisch wird das Modell in China eng verdrahtet. Für systemrelevante Institute gelten strenge Vorgaben der Bankenaufsicht CBIRC und der Zentralbank PBOC, und die Bank berichtet über Kapitalkennzahlen wie die Common-Equity-Tier-1-Quote. Für Investoren ist dabei weniger der absolute Spitzenwert als die Stabilität im Verlauf von Stressphasen wichtig: Wie stark schwanken risikogewichtete Aktiva? Wie belastbar sind Liquiditätspuffer? Außerdem spielt die Leverage-Quote in der Wahrnehmung eine Rolle, weil sie die Wirkung bilanzieller Expansion begrenzt. Die staatliche Einbindung wird in Krisenlagen oft als potenzieller Stabilisator bewertet, ändert aber nicht die Kernfrage, wie gut das Haus regulatorische Hürden in Kombination mit Profitabilität erfüllt.
Im Marktvergleich ordnet sich CITIC typischerweise zwischen den großen Staatsbanken („Big Four“) und kleineren bzw. stärker privatwirtschaftlich geprägten Wettbewerbern ein. Gegenüber reinen Privatbanken betont CITIC häufig die Verbindung zum CITIC-Konzern und die Nähe zu staatlichen Projekten. Diese Positionierung wird für Anleger deshalb als Hybrid beschrieben: staatsnahe Stabilität auf der einen Seite, kommissions- und marktorientierte Kommerzbanklogik auf der anderen. Als Vergleichsfolie werden in diesem Kontext regelmäßig Institute wie China Merchants Bank oder China Minsheng Bank genannt, weil sich dort häufig unterschiedliche Strategien im Umgang mit Zinsmarge, Kostenbasis und Risikosteuerung zeigen. Für eine Investment-Validierung lohnt sich daher der Blick auf Bewertungsniveaus, Risiko-Rendite-Profile und die Geschwindigkeit, mit der Gebührenanteile im Ergebnis wachsen.
Langfristig dürfte die Frage „Womit verdient die Bank konkret Geld?“ weniger abstrakt sein als viele erwarten. Operativ sind klassische Bankdienstleistungen der Kern: Kreditvergabe, Kontoführung und Zahlungsverkehr schaffen planbare Umsätze, während Einlagenprodukte die Refinanzierung strukturieren. Zusätzlich erweitert die Bank den Ertragsmix um Vermögensverwaltung, strukturierte Anlageprodukte und Handelsaktivitäten, die vor allem Provisions- und Handelserträge liefern können. Entscheidend ist dabei die Fähigkeit, diese Nicht-Zins-Erträge so auszubauen, dass sie Zinsdruck nicht nur teilweise kompensieren, sondern auch die Ergebnisvolatilität reduzieren. Genau dieser Punkt wirkt in Bewertungsmodellen häufig als Differenzierungsmerkmal gegenüber Wettbewerbern, die stärker im reinen Zinsgeschäft verbleiben.
Für die Zukunft erscheint die robuste Umsetzung der Digitalstrategie als Schlüsselvariable. Wenn digitale Kreditprozesse und Risikomodelle tatsächlich zu niedrigeren Kosten, schnelleren Entscheidungszyklen und besserer Portfolioqualität führen, entsteht ein struktureller Vorteil gegenüber Banken, die langsamer transformieren. Gleichzeitig bleibt die makroökonomische Klammer entscheidend: Solange Immobilienkorrekturen und Kreditneubewertungen fortwirken, müssen NPL-Risiken aktiv gemanagt werden, auch wenn die Quote aktuell im Rahmen liegt. Eine plausibel nächste Entwicklungsstufe wäre, dass CITIC stärker in datengetriebene Kundensegmentierung und die Gebührenbasis investiert, um Abhängigkeiten von einzelnen Sektoren im Kreditbuch zu verringern. Für Investoren bedeutet das: Der langfristige Case hängt an der Kombination aus Kapitaldisziplin, Risikotrend und der Fähigkeit, Erträge breiter aufzustellen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "China CITIC Bank: Langfrist-Thesen zum Geschäftsmodell zwischen Stabilität und Margendruck" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "China CITIC Bank: Langfrist-Thesen zum Geschäftsmodell zwischen Stabilität und Margendruck" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »China CITIC Bank: Langfrist-Thesen zum Geschäftsmodell zwischen Stabilität und Margendruck« bei Google Deutschland suchen, bei Bing oder Google News!