


TOKIO / LONDON (IT BOLTWISE) – Fukuoka Financial Group setzt mit Minna no Ginko auf eine Smartphone-Bank, die sich eher wie ein Messenger anfühlt als wie klassisches Online-Banking. Die digitale Kontoeröffnung läuft vollständig über die App, inklusive Video-Identitätsprüfung und digitaler Unterschrift. Mit Echtzeit-Push-Benachrichtigungen, QR-Zahlungen und Peer-to-Peer-Transfers zielt das Angebot auf mobile Kundengruppen in Japan. Für den Konzern bedeutet das vor allem ein Testfeld, um Kostenstrukturen und IT-Architektur im Regionalbankenumfeld neu zu justieren.
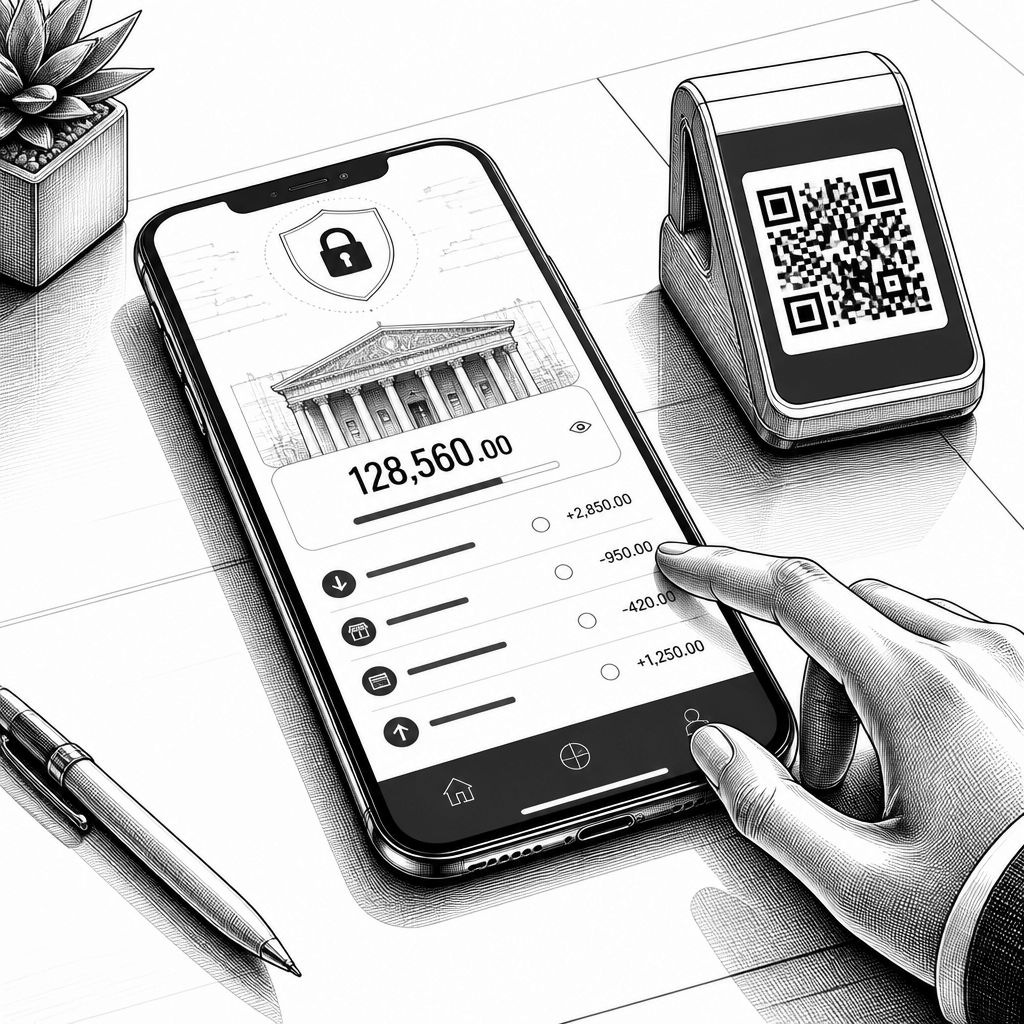
Wer digitale Bankprodukte heute bewertet, schaut längst nicht mehr nur auf Konditionen, sondern auf den wahrnehmbaren Ablauf: Wie schnell öffnet ein Konto, wie klar ist die Oberfläche und wie verlässlich kommen Updates beim Nutzer an. Genau hier setzt Minna no Ginko an, die Smartphone-Bank der Fukuoka Financial Group. Laut dem beschriebenen Ansatz ordnet sich das Produkt bewusst dem App-Alltag unter: Die Kontoübersicht wirkt wie ein modernes Messaging-Frontend, mit schnellen Animationen und Buchungsdetails auf einen Blick. Diese Haltung ist in Japan bemerkenswert, weil sie das klassische Regionalbankmodell stärker „entfilialisiert“ und damit den Erwartungsdruck auf die gesamte Branche erhöht.
Technisch steht dabei weniger „ein neues Feature“ im Vordergrund als eine konsequente Prozesskette von Onboarding bis Nutzerkommunikation. Minna no Ginko wird als vollständig digitale Bank dargestellt, bei der die Identitätsprüfung per Video und die digitale Unterschrift in die Kontoeröffnung integriert sind. Aus Sicht eines CIO oder Security-Teams ist das eine anspruchsvolle Kette: Video-KYC braucht robuste Fraud-Detection und klare Aufbewahrungs- sowie Löschprozesse, während digitale Signaturen rechtsverbindlich und revisionsfest ablaufen müssen. Hinzu kommt die „cloudbasierte IT-Plattform“, die laut Beschreibung schnellere Änderungen im Betrieb erlaubt und die App-Updates als Teil des Produktversprechens versteht.
Im App-Erlebnis wird dieser technische Unterbau direkt spürbar. Der Kontostand wird in großen Ziffern angezeigt, Buchungen werden sortiert präsentiert, und Push-Nachrichten melden Transaktionen sowie Kartenzahlungen zeitnah. Für Unternehmen ist das mehr als UX-Politur: Echtzeit- oder near-Echtzeit-Benachrichtigungen setzen stabile Event-Streams und eine konsistente Datenmodellierung voraus, damit sich Abweichungen zwischen Anzeige, Abrechnung und Bankbuch nicht häufen. Praktisch ergänzt Minna no Ginko Zahlungsroutinen um QR-Code-basierte Zahlungen und einfache Peer-to-Peer-Transfers. Damit verschiebt sich das Konto vom reinen „Kontoauszug“ hin zu einer täglichen Abwicklungsinstanz, wie man es aus stark mobilisierten Fintech-Ökosystemen kennt.
Marktseitig ist die Richtung klar, aber der Wettbewerb verteilt sich über mehrere Stufen. Einerseits stehen in Europa und teils auch in Asien bekannte Mobile-Banking-Angebote wie Revolut oder N26 als Vergleichsfolie für schnelle UX und App-getriebene Interaktionen; andererseits verfolgen viele traditionelle Banken „Digital First“-Programme, ohne dabei die Filiallogik vollständig aufzugeben. Minna no Ginko positioniert sich dagegen deutlich stärker gegen das Filialnarrativ: Marketing- und Markenauftritt werden reduziert, der Bank-Jargon wird zugunsten klarer Typografie zurückgefahren. Branchenexperten berichten zudem häufig, dass App-Tempo allein nicht reicht—entscheidend sei die Kombination aus Onboarding-Zeit, Transaktionskonsistenz und dem Vertrauen in Sicherheitsmechanismen. Genau diese Kopplung scheint hier als strategischer Hebel gedacht.
Ein weiterer Punkt ist die Zielgruppenlogik. Die Bank richtet sich vor allem an Kundinnen und Kunden, die mit dem Smartphone aufgewachsen sind und Filialbesuche eher meiden. Für die konkrete Conversion bedeutet das: Die Kontoeröffnung soll in wenigen Minuten erledigt sein, sofern Unterlagen bereitliegen. Gleichzeitig entsteht daraus eine Lücke für Nutzer, die komplexere Finanzprodukte oder persönliche Beratung erwarten. Aus Unternehmersicht ist das jedoch ein kalkulierter Trade-off: Wer die Beratung in der Breite reduziert, kann Prozesse standardisieren, Kosten senken und den digitalen Kern effizienter betreiben. Im Konzernverbund kann Minna no Ginko damit als „Labor“ fungieren, während andere Marken innerhalb der Fukuoka-Gruppe spezialisiertere Angebote abdecken.
Auch die Sicherheits- und Regulierungsdimension gehört in dieses Bild, gerade weil Video-KYC und digitale Signaturen in der Praxis die Angriffsfläche verschieben. Video-Identitäten müssen gegen Spoofing und Social-Engineering geschützt werden, und es braucht Mechanismen, die Missbrauch früh erkennen, ohne legitime Nutzer unnötig zu blockieren. Ebenso wichtig ist ein sauberer Zugriff auf Kontodaten: Push-Benachrichtigungen erhöhen zwar die Transparenz, aber sie bringen auch erhöhte Anforderungen an Transportverschlüsselung, Token-Lebenszyklen und Gerätesicherheit. Wer das Produkt als cloudbasiertes Backend beschreibt, sollte zudem erwarten, dass Monitoring, Logging und Incident-Response eng an Compliance-Pflichten gekoppelt sind. Gerade in regulierten Finanzumgebungen entscheidet diese „unsichtbare Betriebssicherheit“ darüber, ob die App-Geschwindigkeit langfristig trägt.
Für die Marktwirkung lohnt der Blick auf den zeitlichen Rahmen. Minna no Ginko wurde 2021 eingeführt und wird in der Beschreibung als Teil einer Strategie verstanden, digitale Geschäftsmodelle gezielt in den Alltag junger Menschen zu übersetzen. Im Regionalbankenumfeld ist das ein differenziertes Signal: Während viele Häuser „digitale Portale“ bauen, die dem Filialprozess ähneln, setzt die Smartphone-Bank auf eine Prozesslogik, die von Beginn an für mobile Interaktionen gedacht ist. Dass die Aktie der Fukuoka Financial Group an der Tokioter Börse gelistet ist und zuletzt in einer bestimmten Kursregion gehandelt wurde, zeigt zwar keinen direkten Produkt-ROI, aber es unterstreicht die Erwartung, dass Innovation messbare Fortschritte liefern muss. Wie Analysten solcher Märkte oft betonen, wird Erfolg dann sichtbar, wenn sich Kostenquote, Aktivierungsraten und Nutzerbindung verbessern.
In die Zukunft übersetzt heißt das: Der nächste Entwicklungsschritt dürfte weniger „mehr Funktionen“ sein, sondern die tiefe Integration über Zahlungs-, Kontofunktionen und Servicekanäle. Wenn Push-Updates, QR-Zahlungen und Peer-to-Peer-Transfers als Kern verwendet werden, liegt es nahe, dass das Ökosystem perspektivisch auch weitere Kontexte anbinden will—etwa Einkaufs- oder Budget-Workflows, die Transaktionen in nachvollziehbare Kategorien überführen. Für Entwickler und Partnerunternehmen entsteht damit eine Gelegenheit, sich früh an Schnittstellen, Event-Modelle und Identity-Workflows anzudocken. Unternehmen sollten dabei von Anfang an auf ein klares Sicherheitsdesign achten, weil die Geschwindigkeit in der App typischerweise nur dann nachhaltig ist, wenn Authentifizierung und Betrugsprävention parallel skaliert. Unterm Strich steht Minna no Ginko damit als Beispiel dafür, wie „App-Tempo“ als Unternehmensstrategie funktionieren kann—wenn Technik, Regulierung und Marktpositionierung zusammenpassen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Minna no Ginko: Fukuoka Financial bringt die Smartphone-Bank auf App-Tempo" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Minna no Ginko: Fukuoka Financial bringt die Smartphone-Bank auf App-Tempo" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Minna no Ginko: Fukuoka Financial bringt die Smartphone-Bank auf App-Tempo« bei Google Deutschland suchen, bei Bing oder Google News!