


TAIWAN / LONDON (IT BOLTWISE) – Die Hua Nan Kreditkarte zeigt in Taiwans Alltag, wie kontaktloses Bezahlen zur unsichtbaren Routine wird: kurze Handbewegung, Piepen, Drehkreuz frei. Entscheidend ist weniger der Werbeeffekt, sondern die Kombination aus Karten-Handling und direkter Kontrolle im mobilen Banking. Der Artikel ordnet ein, welche technischen Mechanismen hinter der schnellen Transaktion stehen, warum das Modell vor allem lokal überzeugt und wie sich Sicherheit sowie mögliche Regulierungsanforderungen in der Praxis auswirken.
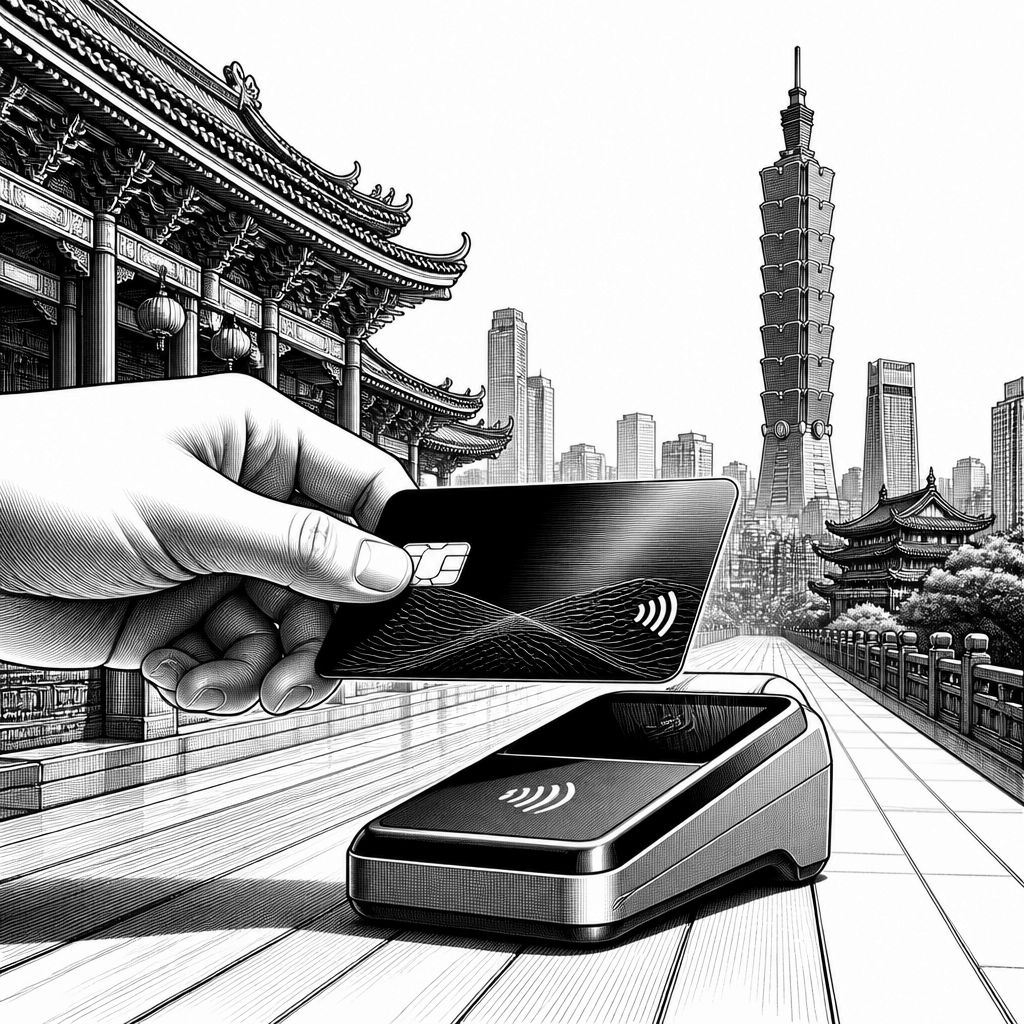
Wer in Taiwans Metro unterwegs ist, erlebt Zahlungsverkehr weniger als Produkt-Show, sondern als Ablauf. Die Hua Nan Kreditkarte wirkt dabei bewusst unaufgeregt: Man hält sie kurz an das Lesegerät, ein kurzes akustisches Signal folgt, und das Drehkreuz lässt den Weg frei. Diese klassische Wirkung ist in der Region attraktiv, weil viele Nutzer längst Karten- und Smartphone-Zahlungen als Selbstverständlichkeit behandeln. Gleichzeitig steckt hinter dem „leisen“ Auftritt eine technisch anspruchsvolle Kette aus Authentifizierung, Zahlungsabwicklung und Sicherheitsmechanismen, die im Hintergrund zuverlässig funktionieren müssen.
Technisch betrachtet ist kontaktloses Bezahlen in den meisten Zahlungsszenarien an NFC (Near Field Communication) und EMV-Prinzipien gekoppelt. Die Karte muss dabei in Millisekunden eine gültige Anforderung verarbeiten und eine Antwort erzeugen, die dem jeweiligen Terminal im Sicherheitsmodell entspricht. Je nach Kartengeneration und Bankkonfiguration werden dabei kryptografische Verfahren so kombiniert, dass sensible Kartendaten nicht dauerhaft im Klartext durch die gesamte Kette laufen. In der Praxis bedeutet das: Das Terminal braucht schnelle Validierung, der Kartenherausgeber verantwortet Authentizität, und der Zahlungsnetzbetreiber sorgt für die Weiterleitung. Genau diese Latenzarmut macht den Unterschied zwischen „funktioniert“ und „fühlt sich mühelos an“.
Im Alltag spielt die Hua Nan Kreditkarte vor allem dort ihre Stärke aus, wo in Taiwan bereits dicht getaktete Bezahlroutinen existieren: Convenience-Store-Kassen, ÖPNV-Tickets und zunehmend auch Online-Einkäufe. Nutzer berichten häufig von einer spürbaren Planbarkeit, weil Buchungen in Verbindung mit dem mobilen Banking sofort sichtbar werden und Limits oder Einstellungen nicht bis zum Monatsende warten müssen. Diese Kopplung ist für Banken strategisch relevant, denn sie reduziert Reibung im Kundenservice und erhöht die Aufenthaltsdauer in eigenen Apps. Im Vergleich zu reinen „Karten-only“-Ansätzen setzt Hua Nan damit stärker auf den operativen Lebenszyklus der Beziehung statt nur auf den einmaligen Zahlungsvorgang.
Am Markt existieren allerdings Alternativen, die den Komfort ebenfalls stark betonen. Internationale Wallet-Ökosysteme wie Apple Pay oder Google Wallet setzen auf ein ähnliches Versprechen: kontaktloser Fluss, nahtlose Nutzung und Sicherheitsfunktionen, die über den Kartenherausgeber hinaus in die Betriebssystem- und Wallet-Logik integriert sind. Für Unternehmen und Nutzer entsteht dadurch ein Wettbewerbsdruck: Gebühren, Akzeptanz und Nutzererlebnis müssen Schritt halten. Wie aus der Zahlungsindustrie zu hören ist, vergleichen Analysten in diesem Kontext nicht nur Cashback-Raten, sondern vor allem die Gesamtsumme aus Transaktionsstabilität, Betrugsschutz und App-Transparenz. In einem Interview-Statement betonte ein Payment-Experte sinngemäß, dass „die beste Karte die mit der geringsten Überraschung ist“, weil Fehler und Verzögerungen den Komfortkern beschädigen.
Für die Hua Nan Kreditkarte bedeutet das: Vorteile wie Cashback- oder Rabattmodelle sind vor allem dann überzeugend, wenn sie zu realen Konsummustern passen, etwa bei Supermarktausgaben oder typischen Alltagsbuchungen. Gleichzeitig zeigen sich Grenzen dort, wo Konditionen stärker auf den Heimatmarkt optimiert sind. Wer häufig in Fremdwährungen bezahlt oder international reist, kann den Effekt erleben, dass die Karte weniger als globaler Premium-„Schlüssel“ wirkt und eher als verlässlicher lokaler Begleiter. Genau in dieser Segmentierung liegt eine plausible Positionierung: In einem dicht bargeldarmen Umfeld zählen vor allem Akzeptanz und Usability, während „Welt“-Vorteile bei anderen Produkten stärker in den Vordergrund rücken.
Auch das Produktdesign spielt indirekt in die Nutzungslogik hinein. Eine dezente Farbgebung, klare Vorderseitenstruktur und ein bewusst klassisches Haptikprofil signalisieren: Hier steht Funktion im Vordergrund, nicht Lifestyle-Inszenierung. Diese Haltung adressiert Zielgruppen, die Stabilität höher gewichten als „Show“, und die in erster Linie eine konsistente Zahlungsroutine wollen. In Unternehmenssicht ist das mehr als Ästhetik: Ein unauffälliges Produkt reduziert psychologische Hürden im täglichen Umgang und kann dazu beitragen, dass Nutzer die Karte länger als Standardinstrument behalten. Dazu kommt die strategische Rolle im Konzern: Kreditkarten sind bei Finanzgruppen häufig ein dauerhafter Kontaktpunkt, der cross-selling-fähig bleibt, etwa in Richtung Konto, Kredit oder Vermögensverwaltung.
Regulatorisch und sicherheitstechnisch ist der Blick ebenfalls unverzichtbar. Zahlungssysteme unterliegen in vielen Märkten strengen Anforderungen an Authentifizierung, Betrugsprävention und Datenminimierung. Selbst wenn konkrete Gebühren oder Jahrespreise je nach Kartenvariante variieren, muss der technische Betrieb in der Praxis auditierbar bleiben: Logik zur Transaktionsvalidierung, Schutz vor unberechtigter Nutzung und die Fähigkeit, verdächtige Muster zu erkennen, sind entscheidend. Für Banken kommt hinzu, dass Nutzer in der EU und international zunehmend auf Transparenz achten, insbesondere wenn es um Verarbeitung personenbezogener Zahlungsdaten geht. Hier gilt: Je besser die digitale Kontrolle im Banking erklärt und nachvollziehbar gestaltet ist, desto geringer wird die Wahrscheinlichkeit, dass Sicherheitsfunktionen als „Black Box“ wahrgenommen werden.
Historisch betrachtet hat sich der Zahlungsverkehr von der reinen Kartenpräsenz hin zu kontaktlosen, mobilen und zunehmend tokenisierten Verfahren entwickelt. Während frühere Generationen stärker über den physischen Kartenakt motiviert waren, verschiebt sich der Schwerpunkt heute auf die Sicherheitsarchitektur und die Verknüpfung mit digitalen Kanälen. Die Hua Nan Kreditkarte reiht sich damit in eine Entwicklung ein, die Ende der 2000er Jahre mit EMV und später mit NFC-Breitenrollouts spürbar Fahrt gewann. Der Unterschied im aktuellen Kontext liegt darin, dass Nutzer gleichzeitig Kontrolle im Smartphone erwarten und Banken gleichzeitig Betrieb und Kundenbindung effizient integrieren müssen. Für die Zukunft ist daher zu erwarten, dass sich solche „klassischen“ Karten noch stärker über App-gestützte Richtlinien, In-App-Benachrichtigungen und feinere Limit-Modelle differenzieren.
Für Unternehmen und Entwickler, die Zahlungsprozesse in eigene Workflows einbetten, ist die Kernaussage dieser Meldung weniger das konkrete Design der Karte, sondern das Zusammenspiel aus Terminal-Latenz, App-Transparenz und Sicherheitslogik. Betreiber von Händler- oder Plattform-Frontends sollten darauf achten, dass Buchungsbestätigung, Statusanzeigen und Fehlerbehandlung konsistent sind, weil gerade im kontaktlosen Umfeld ein „kurzer Moment“ die gesamte User-Erfahrung prägt. Gleichzeitig lohnt ein Blick auf künftige Ergänzungen: mehr Granularität bei Limits, bessere Unterstützung für Multi-Device-Setups und stärker automatisierte Betrugsheuristiken. Wenn Hua Nan seinen Ansatz weiter ausbaut, könnte genau diese Kombination aus unaufgeregter Kartenroutine und digitaler Steuerbarkeit zum Wettbewerbsvorteil in Taiwan werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hua Nan Kreditkarte in Taiwan: kontaktlos, klassisch, smart verbunden" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hua Nan Kreditkarte in Taiwan: kontaktlos, klassisch, smart verbunden" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hua Nan Kreditkarte in Taiwan: kontaktlos, klassisch, smart verbunden« bei Google Deutschland suchen, bei Bing oder Google News!