


WASHINGTON / LONDON (IT BOLTWISE) – Alan Greenspan, langjähriger Chef der US-Notenbank, ist im Alter von 100 Jahren gestorben. Er wurde als „Maestro“ bekannt und prägte über Jahrzehnte, wie der Markt Erwartungen, Zinsen und Liquidität einpreist. Besonders in Erinnerung bleibt sein Warnhinweis vor „irrational exuberance“, der an den Finanzmärkten damals kurzfristig Turbulenzen auslöste. Mit seiner Ambivalenz zwischen Stabilisierung und Nebenwirkungen gilt Greenspan bis heute als Referenzpunkt für die Frage, wann Geldpolitik Blasen begünstigen kann.
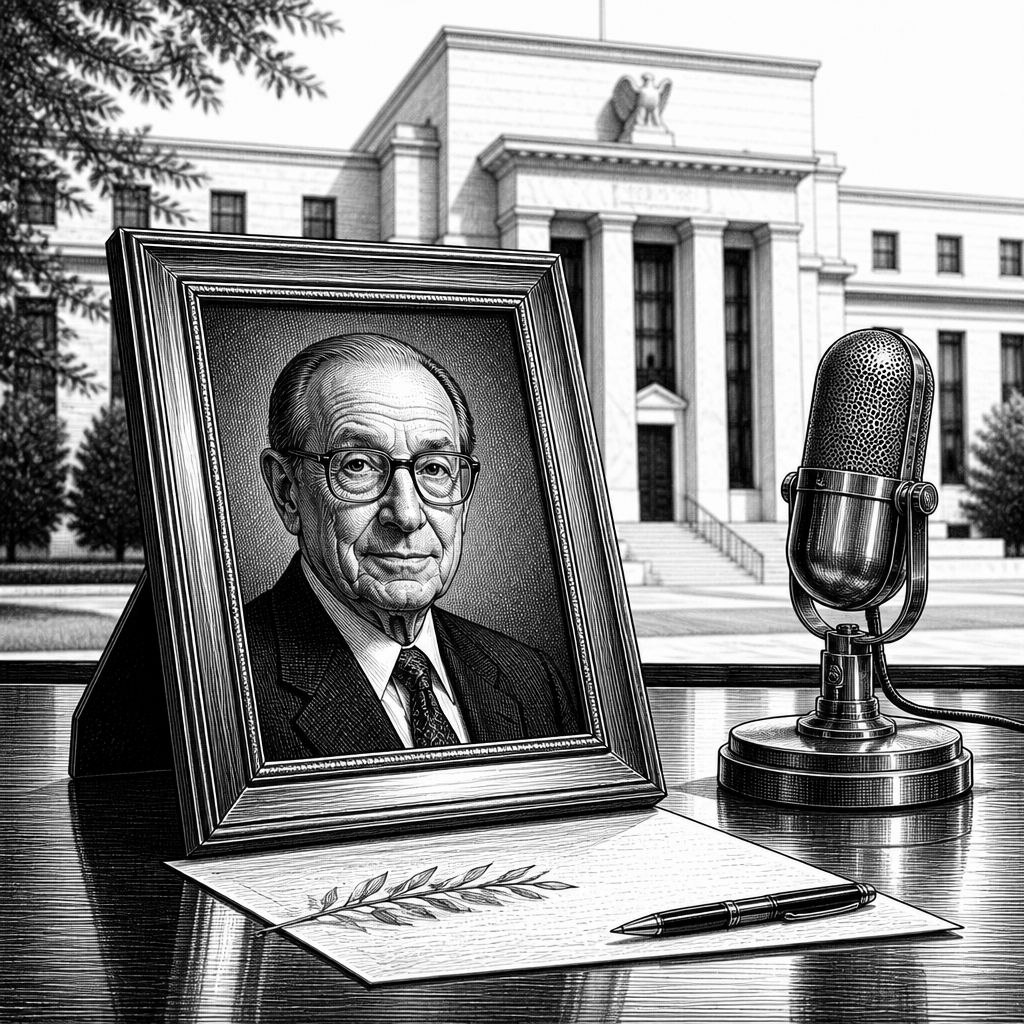
Alan Greenspan, der langjährige Vorsitzende der US-Notenbank Federal Reserve, ist im Alter von 100 Jahren gestorben. In den USA galt er als prägende Figur einer Ära, in der Finanzmärkte immer schneller reagierten und die Grenzen zwischen Geldpolitik, Erwartungsmanagement und Kapitalmarkt-Risikosteuerung zunehmend verschwammen. Schon zu Lebzeiten wurde er deshalb nicht nur als Makroökonom verstanden, sondern als eine Art „Interface“ zwischen Zentralbank-Entscheidungen und dem Verhalten von Investoren. Sein Tod markiert zugleich einen Moment der Rückbesinnung: Wie genau stabilisiert man Systeme, die von Angst, Euphorie und Hebelwirkung angetrieben werden?
Technisch betrachtet war Greenspans Amtszeit weniger eine Serie einzelner Zinsschritte als vielmehr die fortlaufende Bedienung eines komplexen Regelkreises. Zentralbankentscheidungen wirkten über die Zinsstrukturkurve, über Erwartungen an künftige Inflationsraten und über die Liquiditätsbedingungen im Bankensystem. Besonders in Stressphasen rückte die Fähigkeit der Fed in den Vordergrund, kurzfristige Turbulenzen zu dämpfen, ohne langfristige Fehlanreize zu erzeugen. Der berühmte Reflex, in Krisen mit Liquidität zu stützen, entspricht im Prinzip dem Ansatz, Systeminstabilität zu vermeiden—doch die Nebenwirkung kann sein, dass Risikoallokation weiter in Richtung spekulativer Segmente verschoben wird.
Das zeigt sich historisch besonders klar an seinem Amtsbeginn kurz vor der großen Marktpanik im Jahr 1987. Damals reagierte die Fed mit einer deutlichen Bereitschaft, Liquidität bereitzustellen, und senkte kurzfristige Zinsen, um Banken wieder handlungsfähig zu machen. Damit gelang es, Panikschübe zu entschärfen, was auch in der schnellen Erholung des Aktienmarkts sichtbar wurde. Unterstützer ordneten das als erfolgreiche Krisenkommunikation und Stabilitätsoperation ein—Kritiker sehen jedoch darin eine Vorlage für ein „zu sanftes“ Risikoumfeld. In der Debatte um „Greenspan put“ zeigt sich ein Spannungsfeld, das bis heute nicht gelöst ist: Stabilisieren oder übersteuern, wenn Erwartungsbildung selbst zur Dynamik wird?
Gerade in der Kommunikationsfrage wurde Greenspan zum Gegenstand fast schon empirischer Beobachtung durch Marktteilnehmer. Ein Teil seiner Wirkung entstand durch Formulierungen, die auf den ersten Blick makroökonomisch klangen, auf den zweiten aber sehr direkt auf Bewertungsniveaus zielten. Als er in einer öffentlichen Rede über „irrational exuberance“ sprach, interpretierte der Markt die Aussage als Signal möglicher Überbewertung. Der unmittelbare Effekt war spürbar, jedoch nicht von Dauer: Nach den ersten Ausschlägen stabilisierten sich die Kurse, bis später die dot-com-Korrektur kam. Die Episode illustriert, wie sehr moderne Märkte nicht nur auf Daten, sondern auf rhetorische Signale reagieren—und wie schwierig es ist, präzise zu warnen, ohne Erwartungen ungewollt umzuschichten.
Im Wettbewerb der Zentralbank-Philosophien lässt sich Greenspan auch gegen andere „Mitspieler“ abgrenzen. Volcker prägte vor seiner Zeit eine andere, härtere Phase der Inflationsbekämpfung; Bernanke wurde nach Greenspan zum Symbol dafür, dass man in der Krise stärker über Anreiz- und Stabilitätsmechanismen arbeitet. Auf globaler Ebene wirken zudem die Notenbankansätze der EZB in die Debatte hinein, weil Zinsdifferenzen und Kapitalströme Bewertungsblasen in verschiedenen Regionen verstärken oder dämpfen können. Branchenbeobachter weisen daher häufig darauf hin, dass Geldpolitik heute immer stärker transnational „durchscheint“—und nicht an Landesgrenzen endet. Aus Sicht von Unternehmen bedeutet das: Finanzierungsbedingungen sind nicht nur lokal, sondern werden durch globale Erwartungsketten gesteuert.
Ein wichtiger Teil der Bewertung betrifft den Zeitraum rund um die Wohnungskrise und die spätere „Great Recession“. Kritiker argumentierten, dass niedrige Zinsen und die begleitende Liquiditätslogik die Wahrscheinlichkeit erhöhen, dass Risiken unterschätzt werden—bis es zu einer abrupten Neubewertung kommt. In dieser Logik wird aus Geldpolitik indirekt eine Einflussgröße für Kreditstandards, Nachfrage nach Immobilien und die Bewertung von Sicherheiten. Greenspan selbst räumte ein, dass er Kenntnis von problematischen Vergabepraxen hatte, jedoch erst sehr spät in der Größenordnung die eigentliche Tragweite erkannte. Diese Aussage ist weniger eine Selbstentlastung als eine Beschreibung eines systemischen Problems: Bei Blasen treten Risiken oft zeitverzögert und nicht linear auf.
Auch seine späteren Aussagen zur Rolle der Fed zeigen, wie stark er das Thema „Systemkompetenz“ begriff. Er warnte davor, die Zentralbank mit einer zu breiten Aufsichtsfunktion über das gesamte Finanzstabilitätssystem zu überfrachten, weil niemand die Zukunft in Echtzeit zuverlässig antizipieren kann. Besonders in Krisen—so seine wiederkehrende Kernaussage—gewinnt kein noch so gutes Modell gegen das Zusammenbrechen von Vertrauen. In einem späteren Kontext betonte er gegenüber Medien, dass „Furcht“ und „Euphorie“ die dominierenden Kräfte seien, wobei Angst die größeren Ausschläge auslöse. Übertragen auf den Unternehmensalltag heißt das: Risikomanagement muss auch für den Fall ausgelegt sein, dass Marktliquidität plötzlich „ausfällt“ und Korrelationen kippen.
Für die Marktstruktur und das Enterprise-Umfeld liefert Greenspans Vermächtnis daher zwei Lehren. Erstens: Wenn Zins- und Liquiditätserwartungen sich ändern, reichen klassische Planungshorizonte oft nicht aus; Treasury-Modelle brauchen Szenarien, die Liquiditätsengpässe, Bewertungsabbrüche und Refinanzierungsrisiken gemeinsam betrachten. Zweitens: Kommunikationspolitiken—ob durch Notenbanken, Ratingagenturen oder Regulierungsbehörden—wirken wie zusätzliche Inputsignale in den Entscheidungsprozess von Finanzakteuren. Unternehmen, die beispielsweise mit variablen Zinsinstrumenten, Immobilienfinanzierungen oder länger laufenden Capex-Zyklen arbeiten, sollten deshalb „Policy-Intelligence“ stärker als Bestandteil ihres Risikomanagements verstehen, nicht als Nebeninformation.
Sein Umfeld betraf neben der Ökonomie auch die politische Dimension. Greenspan kritisierte in späteren Rückblicken, dass eine ernsthafte Abwägung langfristiger Konsequenzen in der Politik oft zugunsten kurzfristiger Effekte zurücktrete. Gleichzeitig äußerte er Skepsis gegenüber Versuchen, die Fed in Wahlkampflogik einzuspannen, etwa wenn politische Akteure Zinsniveaus aktiv „drücken“ wollen. Das ist gerade heute relevant, weil die Glaubwürdigkeit einer Zentralbank eng mit ihrer Unabhängigkeit verknüpft ist: Sobald Märkte annehmen, dass monetäre Entscheidungen politisch taktisch werden, verändern sich Risikoprämien oft schneller als die realwirtschaftlichen Daten. Für Unternehmen ergibt sich daraus eine zusätzliche Verantwortung: Transparente Governance für Zins- und Liquiditätsentscheidungen wird zum Wettbewerbsvorteil.
Mit dem Tod Greenspans verschiebt sich nun auch der Blick auf die Zukunft. Seine Geschichte zeigt, dass Zentralbankhandeln immer zugleich Stabilisierung, Erwartungssteuerung und Risikoarchitektur beeinflusst—und dass die Grenzen zwischen „Krisenmanagement“ und „Anreizsystem“ fließend sind. Die nächste Phase der Geldpolitik wird deshalb stark davon abhängen, wie gut Institutionen mit dem Trade-off aus schneller Beruhigung und langfristiger Fehlsteuerung umgehen. Für Entwickler und Entscheider in Unternehmen heißt das: Modelle zur Marktsimulation, Datenfeeds zu Policy-Signalen und Sicherheitsmechanismen in Treasury-Workflows sollten so gestaltet werden, dass sie nicht nur normale Marktphasen abdecken, sondern auch Phasen abrupten Vertrauensverlusts. Greenspans Vermächtnis bleibt damit weniger Nostalgie als eine Checkliste für Systemrobustheit.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Alan Greenspan ist tot: Der „Maestro“ prägte die Geldpolitik und warnte vor Blasen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Alan Greenspan ist tot: Der „Maestro“ prägte die Geldpolitik und warnte vor Blasen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Alan Greenspan ist tot: Der „Maestro“ prägte die Geldpolitik und warnte vor Blasen« bei Google Deutschland suchen, bei Bing oder Google News!