


LONDON (IT BOLTWISE) – Eine neue Studie von US-Notenbank und EZB liefert eine Erklärung, warum geldpolitische Straffung stärker in der Realwirtschaft ankommt als Lockerungen. Im Kern geht es um die Asymmetrie der Kreditübertragung, die durch vielfältige Finanzierungsbeschränkungen entsteht. Unter bestimmten Bedingungen können kontraktive Schocks sogar größere Investitionsrückgänge auslösen als der gleich starke Stimulus durch eine Lockerung. Für Unternehmen und Kreditmärkte bedeutet das: Zinserhöhungen sind nicht nur „teurer“, sondern können die Investitionsfähigkeit wirksamer bremsen.
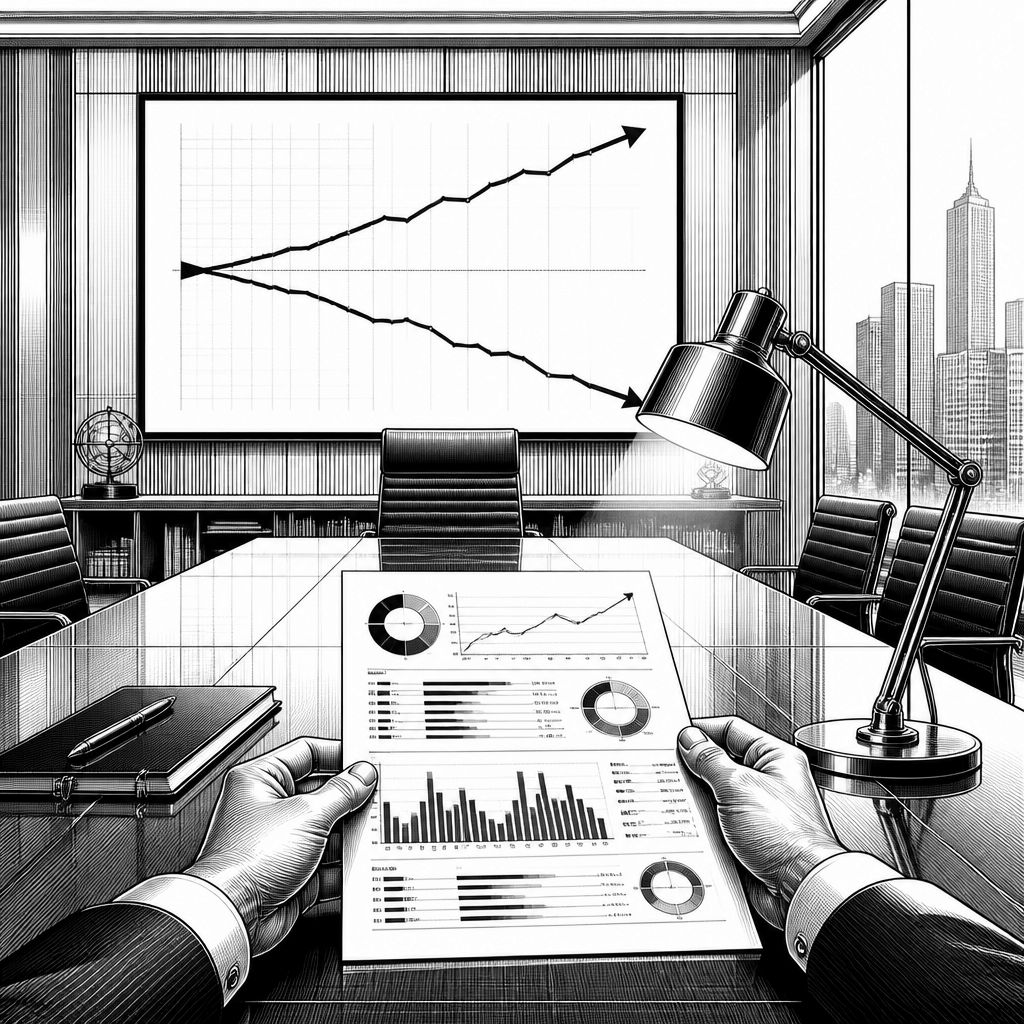
Zentralbanken beschäftigen selten nur abstrakte Zinskurven, denn der eigentliche Maßstab liegt in der Realwirtschaft: Wie schnell und wie stark verändern sich Kreditaufnahme, Investitionen und damit Wachstumserwartungen? Genau hier setzt die in einem EZB-Arbeitspapier diskutierte Theorie an, die gemeinsame Erkenntnisse der US-Notenbank und der europäischen Zentralbank zusammenführt. Demnach wird eine expansive Geldpolitik zwar grundsätzlich in den Finanzsektor weitergereicht, doch die Wirkung auf Unternehmenskredite und Investitionen hängt stark davon ab, welche Finanzierungsengpässe gerade dominieren. Entscheidend ist dabei weniger der „Durchschnittseffekt“, sondern das Zusammenspiel mehrerer Bindungen im Kreditkanal.
Technisch betrachtet beschreibt die Theorie eine Übertragungsmechanik unter „multiplen Finanzierungsbeschränkungen“. Unternehmen und Banken agieren nicht in einem idealen Markt, sondern unter unterschiedlichen Limitierungen wie Sicherheitenanforderungen, Covenants, Liquiditätsreserven, Risikoaufschlägen und internen Kapitalrestriktionen. Die Studie argumentiert, dass diese Vielfalt nicht symmetrisch auf Expansion und Kontraktion wirkt: Bei einer Straffung wird die am stärksten reagierende Beschränkung für die Transmission bestimmend, während bei einer Lockerung die am schwächsten reagierende Beschränkung die Ausweitung der Kreditaufnahme begrenzt. Das macht aus geldpolitischen Schocks eine asymmetrische Erzählung.
Historisch ist das kein vollkommen neues Motiv, aber die Studie schärft die Debatte in einer Phase, in der viele Volkswirtschaften nach Inflationsschocks unterschiedliche geldpolitische Zyklen durchlaufen haben. In der Praxis erinnerten frühere Straffungsphasen häufig daran, dass Kreditvergabestandards und Risikoaufschläge schneller „nachziehen“ können als Banken ihre Kreditrisikoprämissen bei späterer Entspannung rasch zurückfahren. Umgekehrt dauert es in vielen Bankenbilanzen erfahrungsgemäß länger, bis sich Kapital- und Liquiditätskennzahlen vollständig lockern lassen und Kreditportfolios wieder riskanter, aber produktiver wachsen. Neu ist vor allem die Systematisierung dieser Verzögerungen als resultierende Asymmetrie aus mehreren konkurrierenden Bindungen.
Der Markt liest solche Modelle allerdings nicht als akademische Übung, sondern als Handlungsgrundlage. Ein zentrales Motiv lautet: Bei kontraktiver Geldpolitik könnten Investitionsrückgänge stärker ausfallen als Investitionsanstiege nach gleich starker Lockerung. In den Schlussfolgerungen der Ökonomen heißt es sinngemäß, dass es unter sonst konstanten Rahmenbedingungen „klug sein könnte, bei einer geldpolitischen Straffung vorsichtiger vorzugehen und bei einer Lockerung entschlossener“ zu handeln. Für die Wettbewerbsperspektive zwischen Zentralbanken bedeutet das: Die Fed und die EZB stehen in unterschiedlichen institutionellen und wirtschaftlichen Rahmenbedingungen, doch die Kreditkanäle können ähnlich „gezackte“ Reaktionen zeigen, weil die Bindungen im Finanzierungsprozess ähnlich gelagert sind.
Für die Unternehmensseite ist die Implikation besonders greifbar: Investitionsentscheidungen hängen häufig nicht nur am Zinssatz, sondern an der Verfügbarkeit günstiger Kreditlinien, an der Bewertung von Sicherheiten und an der erwarteten Stabilität von Covenants. Wenn eine Straffung die „engste Stelle“ im Finanzierungsnetz trifft, kann sie Kapazität zur Fremdfinanzierung schneller reduzieren als eine Lockerung die gleiche Kapazität wiederaufbaut. Genau deshalb bewegen sich Kreditmärkte und Unternehmensanleihen in Straffungsphasen oft mit höherer Sensitivität, selbst wenn die kurzfristigen Leitzinsen bereits eingepreist wirken. Experten betonen in diesem Zusammenhang regelmäßig, dass Banken in unsicheren Phasen die Risikomodelle konservativer kalibrieren und dadurch die Kreditvergabe stärker „friktionsbehaftet“ wird.
Aus regulatorischer und risiko-technischer Sicht spielt zudem eine weitere Dimension hinein: Die Umsetzung der Kreditvergabe erfolgt in Bankensystemen über Modelle, Policies und Datenflüsse, die regulatorischen Anforderungen und internen Governance-Strukturen unterliegen. Wenn die Transmission geldpolitischer Änderungen in erster Linie über Beschränkungen läuft, wird die Frage entscheidend, wie robust diese Regeln und Modellannahmen gegen Stresssituationen sind. Das betrifft auch Datenschutz- und Compliance-Praxis, etwa wenn Banken bei der Überwachung von Kreditnehmern zusätzliche Datenquellen aktivieren oder Datengrundlagen neu gewichten müssen. Besonders in einem europäischen Umfeld können Anforderungen an Modellvalidierung und Risikoberichte die Geschwindigkeit beeinflussen, mit der sich Kreditbedingungen in beide Richtungen anpassen.
Vor diesem Hintergrund lässt sich für die Zukunft ein klarer Ausblick formulieren: Zentralbanken könnten ihre Kommunikations- und Operational-Strategien stärker daran ausrichten, dass Straffungen nicht einfach „symmetrisch“ sind. Für Bank- und Treasury-Teams bedeutet das wiederum, dass Szenarioanalysen präziser zwischen Kreditaufnahme, Liquiditätsreserven und Investitionsbudgets unterscheiden müssen. Denkbar ist auch, dass Unternehmen ihre Finanzierungsmix-Strategie früher anpassen, etwa durch Diversifikation der Kreditquellen, längere Laufzeiten oder eine stärkere Bereitschaft zur Innenfinanzierung. Der nächste Schritt in der Forschung wird wahrscheinlich darin liegen, die identifizierten Asymmetrien empirisch über unterschiedliche Marktsegmente hinweg zu testen—und dabei die Rolle von Sicherheiten, Bankkapital und Covenants noch stärker zu operationalisieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Fed und EZB: Asymmetrie bei Geldpolitikstransmission erklärt die unterschiedlichen Realwirtschafts-Effekte" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Fed und EZB: Asymmetrie bei Geldpolitikstransmission erklärt die unterschiedlichen Realwirtschafts-Effekte" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Fed und EZB: Asymmetrie bei Geldpolitikstransmission erklärt die unterschiedlichen Realwirtschafts-Effekte« bei Google Deutschland suchen, bei Bing oder Google News!