


SYDNEY / LONDON (IT BOLTWISE) – National Australia Bank stellt für das neue Geschäftsjahr vor allem stabile Zinsmargen und konsequentes Kostenmanagement in den Mittelpunkt. Im Halbjahresbericht zum 31. März 2025 meldet die Bank rund 3,7 Milliarden Australische Dollar Cash-Gewinn und hält die Nettozinsmarge trotz Wettbewerbsdruck weitgehend stabil. Für Anleger im DACH-Raum wird NAB damit zu einer relevanten Vergleichsgröße gegenüber europäischen Großbanken. Der Beitrag ordnet die Treiber der Profitabilität ein, zeigt die strategischen Unterschiede zu Wettbewerbern wie Deutsche Bank und UBS und skizziert, welche Risiken und Chancen daraus für die nächsten Quartale entstehen.
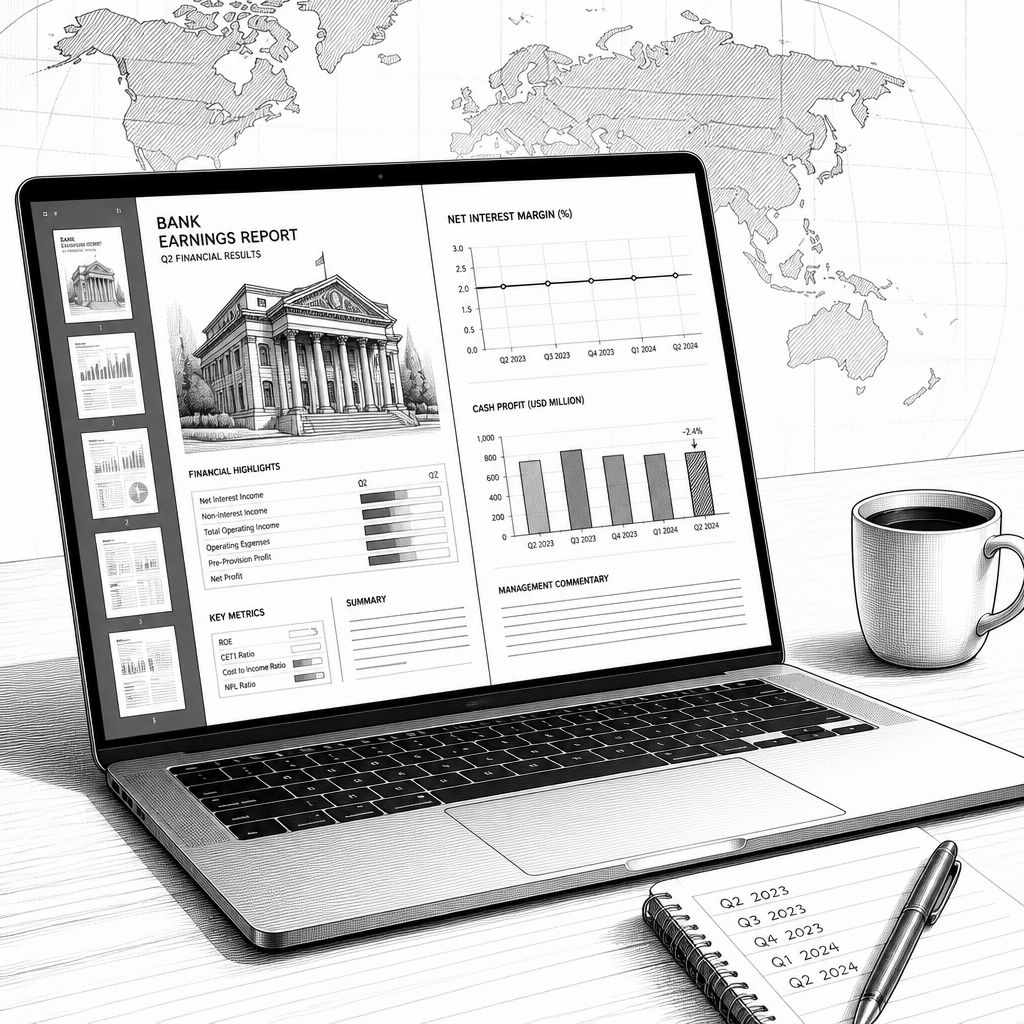
National Australia Bank (NAB) macht zum Start ins neue Geschäftsjahr klar, worauf der Konzern seine operative Energie bündeln will: stabile Zinsmargen bei gleichzeitig strikter Kostensteuerung. Der Impuls kommt aus dem jüngsten Halbjahresbericht, den NAB zum am 31. März 2025 beendeten Zeitraum veröffentlicht hat. Für Investoren im DACH-Raum ist das deshalb mehr als nur eine australische Randnotiz: Europäische Banken kämpfen ebenfalls mit einem Zinsumfeld, in dem Refinanzierungskosten und Wettbewerb die Profitabilität laufend neu austarieren. NAB liefert dafür eine nachvollziehbare Vergleichsfolie.
Im Ergebniszeitraum weist NAB einen Cash-Gewinn von rund 3,7 Milliarden Australischen Dollar aus, leicht unter dem Vorjahreswert, aber mit sichtbarer Widerstandsfähigkeit im Geschäftsmodell. Entscheidend ist, dass die Nettozinsmarge trotz steigenden Wettbewerbsdrucks im Kreditgeschäft weitgehend stabil blieb. Genau diese Konstellation ist für viele Bankinvestoren der praktische Prüfstein: Nicht das absolute Ergebnis zählt allein, sondern wie gut ein Institut die Ertragsmechanik unter Druck hält. NAB adressiert das im aktuellen Fokus explizit, indem das Management höhere Refinanzierungskosten und den Wettbewerb im Einlagengeschäft als potenziellen Dämpfer für das laufende Jahr einordnet.
Technisch betrachtet steckt hinter „Zinsmarge“ mehr als nur die Schlagzeile. NAB steuert die Marge über Pricing und Bestandsmix, über Hedging-Mechanismen und über die Anpassung der Laufzeiten im Funding. Je nachdem, wie sich Kundeneinlagen und Marktzinsen zeitlich zueinander bewegen, entsteht ein zeitversetzter Effekt auf den Ertrag aus dem Zinsbuch. Gleichzeitig verlangt die Kostenkontrolle in der Praxis ein präzises Zusammenspiel aus Filial-/Prozesskosten, IT-Betrieb und Risikoaufwand. NABs Aussage zur Kostensteuerung passt damit zu dem Muster, das man bei vergleichbaren Häusern in reifen Zinsphasen sieht: Margen verteidigen, Overhead straffen, Kapital effizient allokieren.
Im Geschäftssegment zeigt sich eine klare Dualität. Im australischen Retail- und Geschäftskundengeschäft berichtet NAB von robustem Kreditwachstum, während das institutionelle Bankgeschäft schwieriger bleibt, insbesondere bei Kapitalmarkt- und Handelsaktivitäten. Diese Trennung ist für die Bewertung im Peer-Vergleich wichtig, weil Europa in vielen Fällen stärker von kapitalmarktgetriebenen Erlösen und Bilanzrestrukturierungen abhängig ist als von reinem Einlagen- und Kreditwachstum. In der Branche wird das regelmäßig als Unterschied zwischen „Balance-Sheet-Tuning“ und „Relationship-Banking“ beschrieben. Das Management kann so zwar Ergebnisvolatilität aus dem Marktgeschäft abfedern, muss aber im Portfolio-Management die Kreditqualität und die Risikokosten konsequent im Blick behalten.
Beim Blick über den Pazifik wird NAB für DACH-Investoren interessant, weil die Bank im internationalen Peer-Vergleich häufig für vergleichsweise hohe Ausschüttungsquoten und stabile Dividendenströme wahrgenommen wird. Europäische Großbanken wie Deutsche Bank und UBS verfolgen dagegen stärker Programme, die auf Bilanzoptimierung, regulatorisches Kapital und nachhaltige Profitabilität nach neuen Risiko- und Eigenkapitalregeln abzielen. Wie Branchenanalysten berichten, hängt dieser Unterschied weniger an der „operativen Qualität“ der Institute, sondern vor allem am regulatorischen Umfeld: Australien und die Eurozone setzen unterschiedliche Schwerpunkte bei Kapitalanforderungen, Stressannahmen und laufender Aufsicht. In der Folge sehen Investoren oft andere Prioritäten in der Kapitalverwendung.
Ein weiteres Marktsignal steckt in der Relation zwischen Refinanzierungskosten und Wettbewerbsdynamik. NAB weist darauf hin, dass höhere Refinanzierungskosten und intensiver Wettbewerb im Einlagengeschäft die Erträge im laufenden Jahr dämpfen können. Genau dieses Spannungsfeld trifft in Europa ähnliche Häuser: Institute müssen Einlagenwettbewerb und Margenverteidigung gleichzeitig managen, während gleichzeitig die Kostenbasis nicht beliebig wächst. Ein plausibles Expertenszenario, wie es in aktuellen Sektoranalysen häufig skizziert wird, lautet: In einem Umfeld, in dem Zinsen nicht schnell sinken, lohnt sich kurzfristig die Marge, aber mittel- bis langfristig entscheidet die Fähigkeit, Kosten pro Risikoäquivalent zu senken. NABs Schwerpunkt wirkt hier wie eine Antwort auf genau diese Frage.
Für die nächsten Quartale dürfte NABs Roadmap daher weniger von überraschenden Produktstarts getrieben sein als von Disziplin: Zinsmarge stabilisieren, Kreditwachstum dort halten, wo es risikoökonomisch funktioniert, und Kosten konsequent anpassen. Besonders wichtig wird sein, ob die Bank die Marge gegen den Einlagendruck verteidigen kann, ohne im Kreditpricing zu aggressiv zu werden. Gleichzeitig bleibt das institutionelle Geschäft ein potenzieller Ergebnishebel: Wenn Kapitalmarkt- und Handelsaktivitäten wieder anziehen, könnte NAB zusätzliche Ertragspuffer aufbauen. Wenn nicht, entscheidet die Frage, wie effizient das Institut Ressourcen und Risikokapital umschichtet. Aus Investorensicht verschiebt sich damit die Aufmerksamkeit von „Zinswette“ zu „Execution“-Qualität.
Aus regulatorischer und Datenschutz-Perspektive ist die Meldung zwar nicht unmittelbar „KI- oder Compliance-getrieben“, aber sie berührt den Kern jeder Banksteuerung: belastbare Prozesse für Risikomessung, Pricing und Reporting. In der Praxis bedeutet das, dass Systeme zur Überwachung von Zinsrisiken, Liquidität und Kreditqualität zuverlässig laufen müssen und Datenzugriffe nachvollziehbar bleiben. Gerade wenn Kostensteuerung und Margendefinition stärker in Echtzeit erfolgen, steigt der Anspruch an Datenqualität, Rollenrechte und Auditierbarkeit. Für Entwickler und Enterprise-Teams ergeben sich daraus konkrete Optionen: Monitoring-Pipelines, Data Governance und Sicherheitskonzepte werden zum Enabler, damit die Steuerungslogik nicht nur „im Quartalsbericht“ funktioniert, sondern dauerhaft im Betrieb. NABs Fokus auf Marge und Kosten macht die Bank damit zu einem Fall, den der DACH-Markt als Benchmark für Banken-Operating-Modelle weiter beobachten dürfte.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "NAB setzt im neuen Geschäftsjahr auf stabile Zinsmargen und strikte Kostenkontrolle" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "NAB setzt im neuen Geschäftsjahr auf stabile Zinsmargen und strikte Kostenkontrolle" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »NAB setzt im neuen Geschäftsjahr auf stabile Zinsmargen und strikte Kostenkontrolle« bei Google Deutschland suchen, bei Bing oder Google News!