


NEW YORK / LONDON (IT BOLTWISE) – Globe Life bewirbt seine Family Term Life Insurance als befristeten Risikoschutz mit konstanten Monatsbeiträgen und klar definierter Todesfallleistung. Für Familien bedeutet das planbare Kosten über 10, 20 oder 30 Jahre – ohne Kapitalaufbau und ohne Abhängigkeit von Börsenentwicklungen. Entscheidend ist der Mechanismus aus Laufzeit, einmal festgelegter Versicherungssumme und periodisch gleichbleibender Prämie. Branchenexperten sehen darin vor allem für Haushalte mit Kreditverpflichtungen eine pragmatische Ergänzung zum Standardbudget.
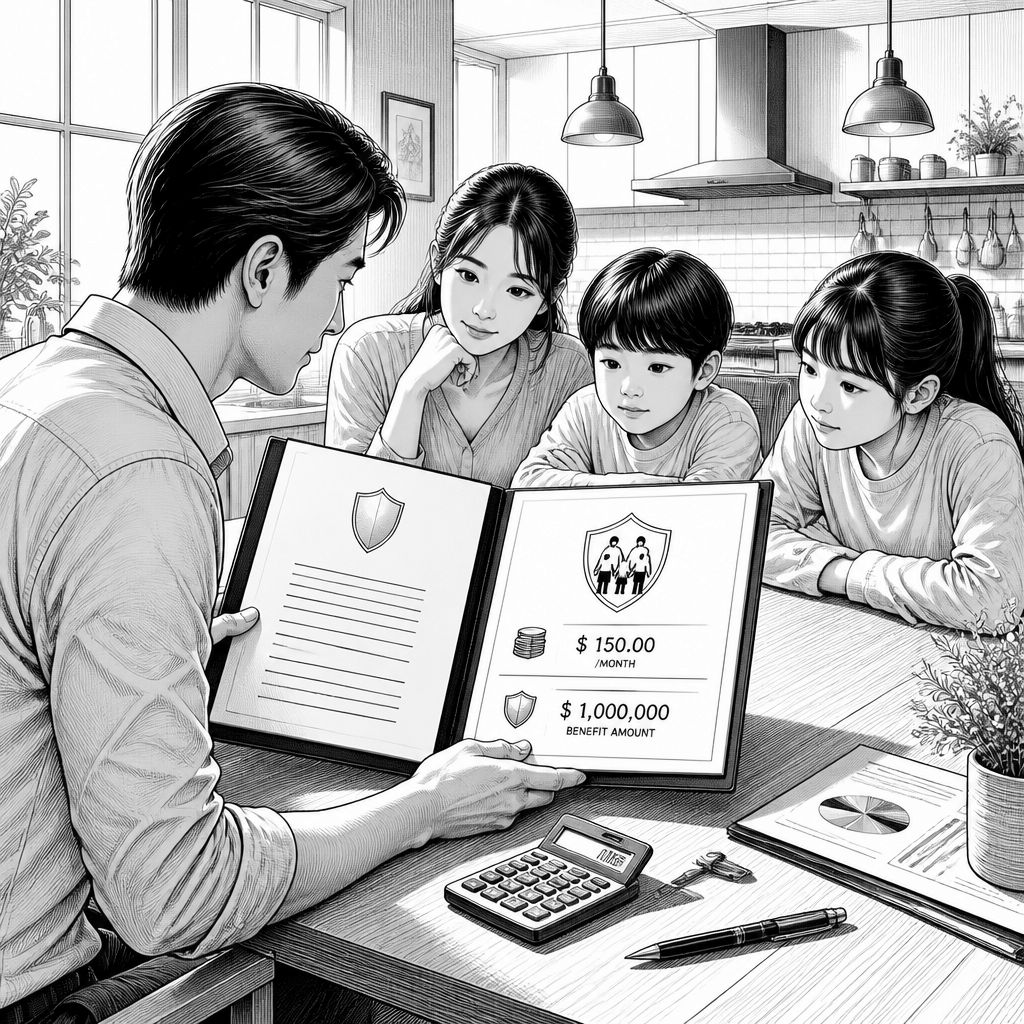
Globe Life Inc. positioniert seine Family Term Life Insurance als Produkt, das im Alltag schnell verstanden sein soll: eine klare Laufzeit, eine vorher vereinbarte Todesfallleistung und konstante Beiträge. Genau in dieser Einfachheit liegt die zentrale Wirkung auf die Zielgruppe. Wer ein Hypothekendarlehen oder laufende Haushaltskosten über einen absehbaren Zeitraum absichern möchte, bekommt eine Police, die nicht auf Renditeversprechen oder komplexe Sparmodelle setzt. In der Logik ähnelt das mehr einem „Risikobudget“ als einer Kapitalanlage: Der Versicherer kalkuliert Risiko über die Laufzeit, der Versicherungsnehmer plant monatlich planbar weiter.
Technisch betrachtet steckt der wesentliche Unterschied zu kapitalbildenden Lebensversicherungen in der Produktarchitektur. Bei der befristeten Lebensversicherung gibt es keinen Sparanteil, der als Guthaben oder Fondsposition neben dem Risiko geführt wird. Stattdessen fließt der Beitrag primär in die Deckung der Todesfallrisiken und in die Kostenstruktur des Vertrags. Dadurch lässt sich die Versicherungssumme oft höher ansetzen, als es bei Policen mit Sparkomponente für denselben monatlichen Betrag möglich wäre. In der Praxis wird die Prämie vor allem durch Alter, Gesundheitszustand und die gewählte Summe bestimmt, während die Beitragshöhe während der Laufzeit stabil bleibt.
Für die Beschaffung spielt der Underwriting-Prozess eine größere Rolle, als die „einfache Police“ im Marketing vermuten lässt. Berichten zufolge nutzt Globe Life in den USA eine stark standardisierte Antragsstrecke, in der medizinische Prüfungen je nach Höhe der gewünschten Versicherungssumme erforderlich sein können. Das ist vergleichbar mit dem, was man auch bei großen US-Versicherern sieht, die „simplified underwriting“ oder gestufte medizinische Checks einsetzen, je nachdem, wie risikointensiv das Profil ausfällt. Ein analoger Ansatz findet sich etwa bei MetLife oder Prudential, die ebenfalls je nach Policenstruktur unterschiedliche Prüfpfade verwenden. Der relevante Punkt ist weniger das Marketing, sondern die Frage, wie konsistent der Datenaustausch zwischen Antrag, Risikoprüfung und Policierung abläuft.
Aus Marktsicht trifft Globe Life damit auf ein Segment, das bei Familien besonders stark nachgefragt wird, sobald Finanzierungsthemen dominieren. Die Police wird häufig gewählt, um Restschuld, Ausbildungsphase oder mehrere Jahre Lebenshaltungskosten abzufedern. Branchenexperten betonen laut Interviews mit Maklern regelmäßig, dass Term Life nicht „für immer“ gedacht ist, sondern als zeitlich passender Schutzbaustein für eine Lebensphase. Ein Versicherungsanalyst bringt es in solchen Gesprächen oft auf den Punkt: Man kaufe Term Life, um kurzfristige Unsicherheit finanziell zu glätten. Genau diese zeitliche Passung ist der wettbewerbliche Hebel gegenüber komplexeren Produkten, bei denen Laufzeit, Zinsannahmen oder Fondsrisiken zusätzliche Erklärarbeit erfordern.
Historisch betrachtet ist Term Life in den USA seit Jahrzehnten ein Kernprodukt, während kapitalbildende Lebensversicherungen in bestimmten Phasen stärker verkauft wurden, weil sie Steuer- oder Sparanreize boten. In den letzten Jahren verschiebt sich die Nachfrage allerdings wieder Richtung einfacher Risikoabsicherung, auch weil Transparenz und Kostenkontrolle für Haushalte wichtiger werden. Der Ausbau digitaler Antragspfade und „straight-through processing“ hat die Einstiegshürde weiter reduziert: Daten werden standardisiert erhoben, Risiken werden anhand klarer Kriterien bewertet, und die Police kann in kürzerer Zeit ausgestellt werden. Vergleicht man das mit früheren Generationen traditioneller Versicherungsabschlüsse, erkennt man vor allem eine Modernisierung der Prozesskette – weniger Papier, mehr Automatisierung, aber weiterhin klare Grenzen im Risikokalkül.
Auf die Industrieauswirkungen wirkt das besonders dort, wo Vertrieb und Service skalieren müssen. Wenn ein Produktstandardisiert ist, lassen sich Modell- und Regelwerke wiederverwenden: Prämienlogik, Deckungsumfang, Ausschlussregeln und Laufzeitparameter können in wiederholbaren Workflows umgesetzt werden. Das hilft Vertriebsteams und Callcentern gleichermaßen, weil weniger „Sonderfälle“ durchzusteuern sind. Gleichzeitig erhöht es die Bedeutung von Compliance, denn standardisierte Prozesse verarbeiten sensible Gesundheits- und Identitätsdaten. Für Unternehmen heißt das: robuste Zugriffskontrollen, nachvollziehbare Entscheidungsdaten (Audit-Trails) und eine sichere Datenhaltung über die gesamte Vertragslaufzeit. Gerade bei internationalen Firmenstrukturen wird zudem relevant, wie Datenzugriffe protokolliert und datenschutzkonforme Löschkonzepte umgesetzt werden.
Die Grenzen des Produkts sind zugleich Teil der technischen Logik. Nach Ablauf der Laufzeit besteht kein Versicherungsschutz mehr, und es wird kein Guthaben ausgezahlt. Wer also langfristig „bis ins hohe Alter“ absichern möchte, braucht eine Anschlusslösung oder muss rechtzeitig eine Verlängerung bzw. einen neuen Vertrag prüfen. Zusätzlich steigen die Beiträge, wenn die Entscheidung später im Lebensverlauf getroffen wird, weil Alter und Risikoprofil die Prämienlogik verschieben. Damit entsteht ein typischer Planungsfehler: Familien unterschätzen, wie stark eine spätere Neuentscheidung die monatliche Belastung erhöhen kann. In der Praxis wird das Problem weniger durch Intransparenz verursacht, sondern durch Timing und fehlende Übergangsplanung zwischen Lebensphasen.
Für die Zukunft ist entscheidend, wie stark der Markt die Balance aus Vereinfachung und Risikoselektion optimiert. Term Life wird vermutlich weiter in Richtung digitaler Underwritingpfade laufen, bei denen Datenpunkte automatisierter bewertet werden, während medizinische Prüfungen gezielt „on demand“ erfolgen. Wettbewerber wie New York Life oder Allianz-nahe Strukturen (je nach Marktregion) entwickeln dabei parallel Tools, um die Antragserfassung für Kunden zu beschleunigen. Die nächste Entwicklungswelle dürfte stärker im Bereich MLOps und Modellmonitoring liegen: nicht, um die Beitragslogik beliebig zu verändern, sondern um Drift in Datensätzen früh zu erkennen und Entscheidungsgüte stabil zu halten. Für Unternehmen und Entwickler entsteht damit eine klare Chance: Sie können Prozess- und Sicherheitsarchitekturen rund um Policierung, Datenfreigaben und Auditierbarkeit so gestalten, dass standardisierte Produkte auch unter regulatorischem Druck zuverlässig skalieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Globe Life: Family Term Life Insurance mit festen Beiträgen für Familien" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Globe Life: Family Term Life Insurance mit festen Beiträgen für Familien" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Globe Life: Family Term Life Insurance mit festen Beiträgen für Familien« bei Google Deutschland suchen, bei Bing oder Google News!