


MADISON, WISCONSIN / LONDON (IT BOLTWISE) – First Business Financial Group zeigt in den Quartalsdaten ein stabilisiertes Margenprofil und kann den Nettozinsertrag im einstelligen bis niedrigen zweistelligen Bereich steigern. Für Anleger ist entscheidend, ob die Bank die Kreditqualität hält und die Risikovorsorge kontrolliert. Gleichzeitig deutet das Cost-Income-Niveau auf eine solide operative Effizienz im Vergleich zum US-Regionalbank-Schnitt hin. Im Fokus steht damit weniger ein Story-Update, sondern die Frage, wie nachhaltig die Ertragslogik bei sich verändernden Zins- und Refinanzierungsbedingungen bleibt.
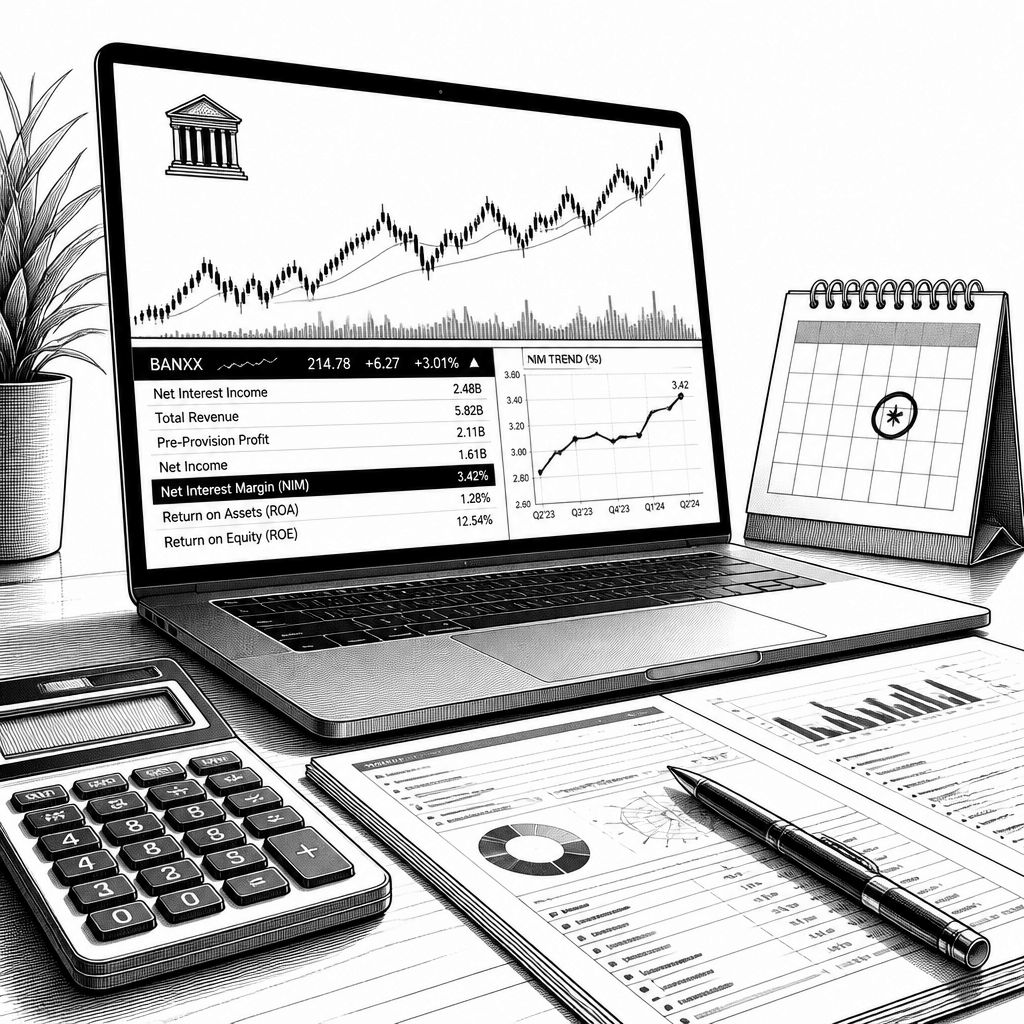
First Business Financial Group, eine auf mittelständische Firmenkunden fokussierte Regionalbank mit Sitz in Madison, Wisconsin, bewegt sich an der Nasdaq unter dem Ticker FBIZ. Die Meldung im Marktumfeld lautet sinngemäß: Das Margenprofil wirkt stabiler, als es viele Anleger nach den vergangenen Zins- und Wettbewerbsdynamiken zunächst erwartet hätten. Dass der Titel im DACH-Raum eher ein Nischenthema bleibt, liegt nicht an fehlendem Interesse, sondern an der Handelslogik: Wer die Aktie kauft, tut dies typischerweise über US-Handelsplätze und nimmt damit Liquiditäts- und Wechselkursaspekte in Kauf.
Das Geschäftsmodell erklärt, warum gerade die Nettozinsmarge in solchen Phasen so stark beobachtet wird. First Business Financial Financial Services arbeitet als Holding einer Bankplattform und verdient in erster Linie über das klassische Zinsgeschäft: Kredite und Einlagen bilden die Basis, ergänzt durch provisionsnahe Erträge wie Treasury-Management, Vermögensverwaltung und Factoring-Dienstleistungen. In den bisherigen Berichten zeigt sich außerdem ein klarer Risikofokus: Die Bank setzt seit Jahren auf besicherte Kreditstrukturen, etwa über Forderungsbesicherungen, Immobilien oder Unternehmenswerte. Dadurch soll das Ausfallrisiko im Kreditportfolio begrenzt werden, auch wenn sich Konjunktur und Finanzierungskonditionen drehen.
Technisch betrachtet ist der Hebel simpel, aber die Umsetzung anspruchsvoll: Wenn Leitzinsen höher sind, steigen in der Regel die Nettozinserträge, weil zinstragende Assets schneller oder stärker reagieren als die Refinanzierungskosten. Gleichzeitig führt intensiver Einlagenwettbewerb dazu, dass die Bank im Zeitverlauf mehr zahlen muss, um Kundengelder zu halten. Genau diese Spannung spiegelt sich im Margenprofil wider, das aktuell als stabiler beschrieben wird. Für die nächsten Quartale gilt: Die Anleger werden weniger auf Schlagzeilen reagieren, sondern auf Kennzahlen wie Nettozinsertrag, Risikovorsorge und Wachstum im Kreditbuch achten, weil diese Faktoren die Ergebnisqualität auch in Abschwungsszenarien bestimmen.
In den jüngsten, vom Unternehmen veröffentlichten Quartalsdaten wurde berichtet, dass der Nettozinsertrag in den zurückliegenden Perioden im einstelligen bis niedrigen zweistelligen Prozentbereich zulegen konnte. Parallel wird eine operative Effizienz genannt, die sich im Bereich typischer US-Regionalbanken bewegt, konkret über ein Cost-Income-Verhältnis, das nicht aus dem Rahmen fällt. Analysten in den USA rechnen für die kommenden Quartale überwiegend mit stabilen bis leicht wachsenden Gewinnen je Aktie, sofern die Kreditqualität intakt bleibt. Ein besonders relevanter Punkt ist dabei die Risikovorsorge: steigt sie schneller als der Ertragszuwachs, kippt das Profil von „stabil“ zu „verwundbar“.
Im Marktvergleich zeigt sich schnell, warum First Business Financial trotz Zahlenkontinuität nicht zur Mainstream-Wette wird. US-Regionalbanken unterscheiden sich oft stark darin, wie sie Zinsrisiken steuern, welche Einlagenmodelle sie haben und wie konservativ sie bei Kreditvergabe und Sicherheitenquoten agieren. Wettbewerber wie Zions Bancorporation oder Synovus werden in der Praxis häufig als Vergleichsrahmen herangezogen, weil beide ebenfalls über Regionalfokus und ein diversifiziertes Kreditportfolio versuchen, in wechselnden Zinsphasen Ergebnisstabilität zu liefern. Gleichzeitig bleibt die Transparenz für externe Investoren bei kleineren Instituten begrenzt, was die Kurse bei Neubewertungen empfindlicher machen kann als bei großen, indexnahen Banken.
Auch die Kapitalmarktmechanik spielt eine Rolle: Die Marktkapitalisierung wird im vorliegenden Kontext mit rund 340 Millionen US-Dollar beziffert (Stand 24.06.2026). Bei dieser Größe zählt der Markt besonders auf klassische Bewertungsanker wie das Preis-Buchwert-Verhältnis, Dividendenrendite und die Entwicklung der Kernkapitalquoten, weil sie das Risiko-Ertrags-Profil sichtbar machen. Dass keine Aufnahme in große Leitindizes wie S&P 500 oder Nasdaq 100 erfolgt, kann zusätzliche Nachfrage dämpfen. Gleichzeitig entsteht dadurch aber auch eine Chance: Wenn das Management bei Kreditqualität und Margensteuerung verlässlich liefert, kann der Markt schneller reagieren als bei träger indexgebundener Bewertung.
Ein weiterer Blickwinkel ist die Frage, wie belastbar das Modell bei regulatorischen und privacy-relevanten Anforderungen bleibt. Im US-Bankenbetrieb müssen Institute ohnehin strenge Vorgaben zu Datenschutz, Betrugsprävention und IT-Sicherheit erfüllen. Für First Business Financial bedeutet das, dass Treasury- und Zahlungsverkehrsservices sowie kundenbezogene Datenverarbeitung nicht nur funktional, sondern compliant organisiert sein müssen. Gerade bei mittelständischen Kunden sind häufigere Schnittstellen zu ERP-, Zahlungs- und Dokumentationsprozessen üblich; das erhöht die Angriffsfläche, wenn Datenflüsse nicht konsequent segmentiert werden. Branchenexperten betonen daher, dass „Risiko“ nicht nur Kreditrisiko ist, sondern zunehmend auch operationales und cyberbezogenes Risiko.
Der nächste echte Trigger für den Markt dürfte das nächste Earnings-Event im üblichen Berichtsrasters sein, historisch typischerweise in einem Abstand von rund drei Monaten. Bis dahin bleiben die Erwartungen an Nettozinsmarge, Kreditwachstum und Risikovorsorge hoch, weil sie die Richtung des Margen- und Ergebnisprofils vorgeben. Unterm Strich spricht die aktuelle Stabilisierung für eine Bank, die ihre Ertragslogik im Kern halten kann, ohne sofort in aggressives Wachstum oder riskantere Portfolioverschiebungen zu gehen. Für Anleger bedeutet das: Wer die Aktie nur als Nischenthema sieht, bekommt womöglich ein überfälliges Update—unter der Bedingung, dass die Kreditqualität auch dann stabil bleibt, wenn das Zinsumfeld weniger Rückenwind liefert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "First Business Financial: Stabilisiertes Margenprofil stützt den Ausblick für Anleger" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "First Business Financial: Stabilisiertes Margenprofil stützt den Ausblick für Anleger" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »First Business Financial: Stabilisiertes Margenprofil stützt den Ausblick für Anleger« bei Google Deutschland suchen, bei Bing oder Google News!