


LONDON (IT BOLTWISE) – Visa treibt den Ausbau seines digitalen Zahlungsnetzwerks voran und stützt damit die Wachstumserwartung bei Transaktionsgebühren und Serviceerlösen. Analysten sehen vor allem den langfristigen Trend zu kontaktlosen und mobilen Zahlungen als strukturellen Vorteil. Gleichzeitig rückt die Frage nach Sicherheit, Compliance und Datenminimierung stärker in den Fokus, weil immer mehr Zahlungen in Echtzeit über mehrere Länder- und Regulierungsräume laufen. Der Beitrag ordnet Technik, Marktkräfte und die nächsten Schritte für Unternehmen ein.
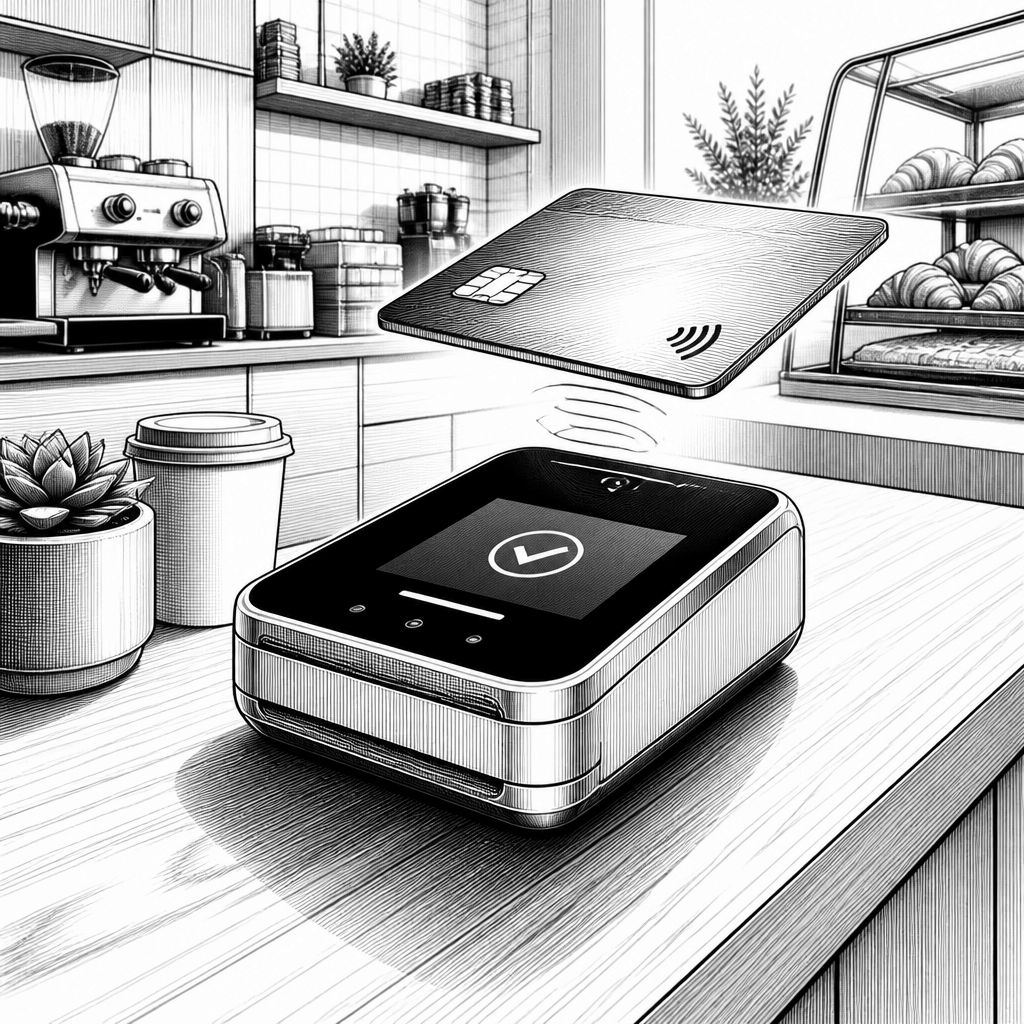
Visa ist als Zahlungsnetzbetreiber für viele Institute und Händler so etwas wie die unsichtbare Verkehrssteuerung im Alltag: Kartenautorisierungen, Abrechnung und der Austausch von Transaktionsdaten laufen über ein globales Netz, das auf niedrige Latenz und hohe Verfügbarkeit getrimmt ist. Vor dem Hintergrund, dass digitale und kontaktlose Zahlungen in vielen Regionen den Bargeldanteil weiter verdrängen, setzt Visa seinen Ausbau des digitalen Zahlungsnetzwerks fort. Für Anleger bleibt dabei entscheidend, ob sich die Skalierung im Netzwerk direkt in belastbaren Ergebnisbeiträgen widerspiegelt – insbesondere bei Transaktionsgebühren und Serviceerlösen.
Technisch betrachtet hängt das Wachstumspotenzial nicht nur an „mehr Karten“, sondern an der Fähigkeit, Transaktionen mit stabilen Antwortzeiten zu verarbeiten und dabei Betrugsrisiken zu begrenzen. Visa nutzt dafür eine Kombination aus Netzwerkrouting, Authorisation-Logik und regelbasierten sowie KI-gestützten Betrugsanalysen, die in Echtzeit Muster aus Zahlungen, Geräten, Händlerkategorien und regionalen Verhaltenssignalen abgleichen. Der operative Ausbau zielt zudem auf die Breite der Akzeptanz: Moderne Online- und Mobile-Payment-Strecken benötigen besonders robuste Schnittstellen, klare Tokenisierungswege und konsistente Datenformate zwischen Banken, Händlern und Gateways.
Ökonomisch wird die Logik häufig mit einem einfachen Hebel erklärt: Umsatz entsteht vor allem über Transaktionsgebühren und Serviceerlöse, die an das Zahlungsvolumen gekoppelt sind. Wenn sich das Volumen – laut Branchenberichten zu digitalen Kartenzahlungen – in Nordamerika, Europa und Asien auf hohem Niveau bewegt, profitieren Kartennetzwerke überdurchschnittlich. In dem Zusammenhang wird in Marktkommentaren oft die starke Wettbewerbsdynamik hervorgehoben, bei der nicht nur Visa, sondern auch Mastercard gleichermaßen vom Zahlungswandel weg vom Bargeld und hin zu Wallets und kontaktlosen Verfahren profitiert. Für die Bewertung ist deshalb weniger die kurzfristige Marktbewegung relevant als die Frage, wie dauerhaft die Volumina in den nächsten Quartalen wachsen.
Im Unternehmenskontext lässt sich das Geschäftsmodell als Zusammenspiel aus Issuern, Acquirern und Händlernetz verstehen. Visa verbindet Banken und Händler über eine Plattform, über die Karteninformationen und Abrechnungsdaten in hoher Frequenz ausgetauscht werden. Für das operative Tagesgeschäft bedeutet das: Autorizierungen müssen auch dann funktionieren, wenn Händlerkanäle Lastspitzen haben oder grenzüberschreitende Zahlungen durch unterschiedliche Regelwerke laufen. Gleichzeitig erwartet der Markt zunehmend Transparenz in Margentreibern, etwa durch Gebührenmodelle, Service-Levels und die Effizienz von Abrechnungsprozessen. Analysten verweisen dabei regelmäßig auf robuste Cash-Generierung als Qualitätsmerkmal, weil Zahlungsnetze typischerweise skalierbar sind.
Auch für Privatanleger ist die Umsetzung ein anderes Thema: Visa ist an der New York Stock Exchange in US-Dollar notiert und kann über Handelsplätze wie Tradegate in Europa ebenfalls gehandelt werden. Laut den im Ausgangsmaterial genannten Kursständen lag der letzte verfügbare Kurs bei rund 275 US-Dollar je Aktie, die Marktkapitalisierung wird im Billionenbereich verortet. Für den deutschsprachigen Raum heißt das: Wer den Trend zu digitalen Zahlungen als Langfristthese sieht, kann die Entwicklung der Netzwerkumsätze mittelbar in sein Portfolio holen – ohne dafür selbst Payment-Infrastruktur betreiben zu müssen. Entscheidend bleibt allerdings, dass Kurse kurzfristig schwanken können und die Meldung keine Anlageempfehlung darstellt.
Der Alltagseinsatz der Visa-Kartenprogramme zeigt, warum die Technologie in mehreren Ebenen greifen muss. Kunden nutzen Visa-Kredit- und Debitkarten an Akzeptanzstellen für Waren und Dienstleistungen, bei Geldabhebungen sowie zunehmend auch für Online-Einkäufe. Im Kern entscheidet sich hier, wie schnell und konsistent die Autorisierung abläuft: Bei kontaktlosen Zahlungen ist die Nutzererfahrung stark davon abhängig, dass Freigaben in sehr kurzer Zeit erfolgen. Für Händler wiederum zählt, dass der Checkout-Prozess stabil bleibt und Ausfälle oder unnötige Rückfragen minimiert werden. Genau solche Faktoren machen Netzwerkqualität im Markt zu einem Wettbewerbsvorteil.
Regulatorisch und sicherheitstechnisch steigt der Druck parallel zur Digitalisierung. Bezahlsysteme müssen mindestens Anforderungen aus dem Umfeld von Datenschutz und Informationssicherheit erfüllen, etwa über Standards wie PCI DSS, sowie je nach Marktgrenzen auch über Vorgaben zu Zahlungssicherheit und Autorisierungslogiken. Dazu gehört, dass sensible Kartendaten nicht unnötig gespeichert werden, Tokenisierung konsistent umgesetzt ist und auch im Risikomanagement nachvollziehbar bleibt, welche Signale zur Entscheidung geführt haben. Für Unternehmen, die Wallets und Payment-APIs integrieren, bedeutet das: Sie müssen nicht nur die technische Anbindung sauber bauen, sondern auch ihre Betriebsprozesse so gestalten, dass Auditierbarkeit und Datenminimierung real umgesetzt sind.
Für die nächsten Schritte zeichnet sich ein klarer Fokus ab: Weitere Skalierung der Netzkapazität, bessere Payee- und Händleranbindung sowie die stärkere Verknüpfung von Sicherheit und Geschwindigkeit. Im Markt wird häufig erwartet, dass mobile Wallets und kontaktlose Zahlungen auch künftig wachsen, weil Convenience die Nutzungsraten steigert und gleichzeitig Händler durch weniger Medienbrüche effizienter abrechnen können. Die Entwicklerseite profitiert davon, weil modernere Integrationsmuster (z. B. tokenisierte Zahlungsflüsse und standardisierte Schnittstellen) wiederkehrende Komponenten für Checkout- und Risiko-Workflows liefern. Gleichzeitig bleibt der Wettbewerb zwischen Zahlungsnetzwerken intensiv – wer die bessere Kombination aus Latenz, Sicherheit und Abrechnungsqualität liefert, dürfte langfristig Marktanteile gewinnen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Visa baut digitales Zahlungsnetzwerk weiter aus und untermauert die Wachstumsstory" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Visa baut digitales Zahlungsnetzwerk weiter aus und untermauert die Wachstumsstory" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Visa baut digitales Zahlungsnetzwerk weiter aus und untermauert die Wachstumsstory« bei Google Deutschland suchen, bei Bing oder Google News!