


VALENCIA / LONDON (IT BOLTWISE) – CaixaBank baut sein Kapitalpolster aus und betont dabei harte Kennzahlen wie CET1 und MREL. Im Hintergrund stehen die regulatorische Aufsicht der EZB, wiederkehrende Stresstests sowie die Frage, wie viel Stabilität Anleger aus der Bilanz ableiten. Gleichzeitig bleibt die Bank mit Privatkundengeschäft, Vermögensverwaltung und digitalen Zahlungswegen klar auf Skalierung im Retail fokussiert. Der Branchenvergleich mit Santander, BNP Paribas und der Deutschen Bank zeigt, warum das Ertragsprofil bei steigenden und fallenden Zinsen unterschiedlich reagiert.
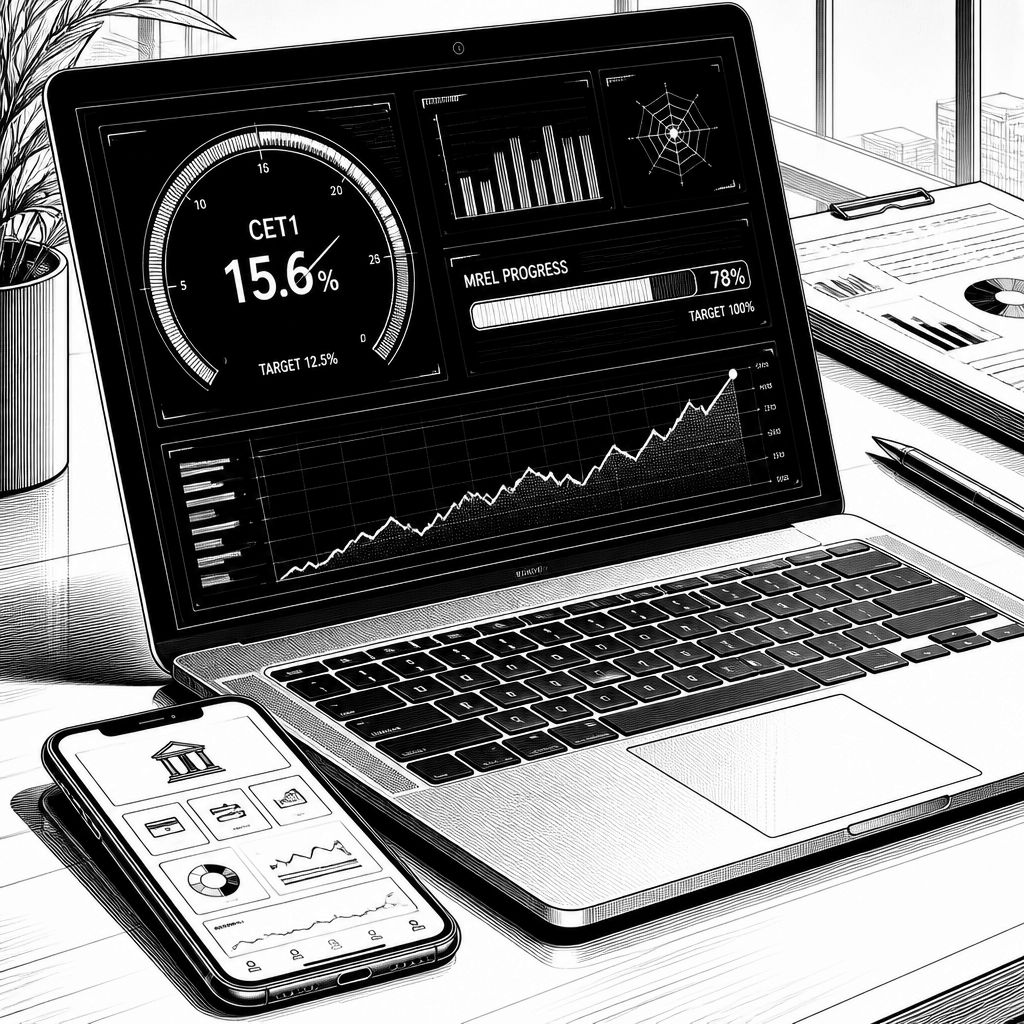
CaixaBank will im europäischen Bankensektor vor allem über eines überzeugen: über die Qualität des Kapitalpuffers und die Fähigkeit, auch in wechselnden Zinsphasen profitabel zu bleiben. Im Kern geht es um die harte Kapitalbasis, die häufig in Form der CET1-Quote (Common Equity Tier 1) sichtbar wird. Für Anleger ist das relevant, weil CET1 nicht nur die Verlusttragfähigkeit im laufenden Betrieb beschreibt, sondern auch die Spielräume bei Gewinnausschüttungen und Bilanzstärkung beeinflusst. Gleichzeitig wird die Bank als „bedeutendes Institut“ regelmäßig in EZB-gestützte Prozesse wie Stresstests und Berichtszyklen eingespannt.
Technisch betrachtet ist das Kapitalpolster kein statisches Etikett, sondern Ergebnis einer ganzen Reihe von Steuerungs- und Risiko-Mechanismen. Die Einordnung als bedeutendes Institut unter europäischer Aufsicht bedeutet, dass CaixaBank in einem strukturierten Rahmen sowohl Modell- als auch Plausibilitätsanforderungen erfüllt und den Kapitalbedarf über Szenarien hinweg begründet. Ergänzend spielt MREL (Minimum Requirement for own funds and Eligible Liabilities) eine zentrale Rolle: MREL adressiert, wie viel Verlusttragfähigkeit und Abwicklungsfähigkeit in Form geeigneter Instrumente bereitsteht. Genau an dieser Schnittstelle wird MREL im Vergleich zu anderen großen Häusern zu einem Prüfstein für Investoren, die Stabilität und Ertragskraft gemeinsam bewerten.
Der Branchenvergleich zeigt dabei, warum das Zusammenspiel aus Kapital und Ertragsprofil nicht automatisch gleichbleibend positiv ist. CaixaBank erwirtschaftet einen großen Teil der Erträge aus klassischem Retailgeschäft, also aus Girokonten, Krediten und Einlagen, ergänzt durch Vermögensverwaltung und Versicherungskooperationen. Das erzeugt wiederkehrende Provisionserlöse und kann die Volatilität gegenüber stärker kapitalmarktgetriebenen Geschäftsmodellen reduzieren. Dennoch bleibt das Zinsumfeld ein entscheidender Treiber: Die Nettozinsmarge hängt direkt davon ab, wie schnell Kredit- und Einlagenzinsen sich im Markt bewegen. In Phasen höherer Leitzinsen kann das Margen stützen, sinkende Zinsen dagegen erhöhen den Druck auf die Ertragskraft.
Historisch haben sich europäische Banken genau an dieser Stelle häufig neu erfunden. Nach mehreren großen Fusionen und Integrationsschritten hat CaixaBank im Retail-Segment Größenvorteile aufgebaut, die sich in Skaleneffekten niederschlagen. Skaleneffekte wirken vor allem dort, wo fixe Kosten über mehr Kunden verteilt werden: IT-Infrastruktur, regulatorische Anforderungen und der Betrieb von Filialnetzen. Besonders in einem Land mit stabilem Bedarf an Hypotheken- und Konsumentenkrediten kann eine robuste Basis im Heimatmarkt als Puffer dienen. Branchenkommentare fassen das meist so zusammen: Kapitalpuffer geben Luft, aber erst die Kosten- und Ertragssteuerung entscheidet, ob ein Institut auch in schwierigen Zinsphasen seine Planungslinie hält.
Im Marktumfeld konkurriert CaixaBank mit europäischen Universalbanken wie Banco Santander, BBVA, BNP Paribas sowie der Deutschen Bank, die ebenfalls umfassende Angebote für Privat- und Firmenkunden bereitstellt. Allerdings unterscheiden sich die Geschäftsgewichte. Häuser mit stärkerem Investmentbanking-Anteil reagieren oft anders auf Marktrisiken, während reine Retail-lastige Modelle stärker vom Zinszyklus und von der lokalen Kreditnachfrage abhängen. Hinzu kommt der Wettbewerb im Zahlungsverkehr: CaixaBank integriert zunehmend mobile Zahlverfahren und bietet Funktionen wie Echtzeit-Überweisungen. Das ist nicht nur Kundekomfort, sondern auch eine Quelle für Transaktions- und Gebührenumsätze. Gleichzeitig konkurriert man dabei indirekt mit internationalen Playern im Zahlungs- und Wallet-Umfeld.
Für die Bewertung aus Anlegersicht ist zudem die Marktdisziplin über die Notierung relevant. CaixaBank wird primär an der Bolsa de Madrid gehandelt und ist im Kontext des spanischen Leitindex IBEX 35 verankert. In der Praxis spiegeln Tageskurse neben der Entwicklung des Bankensektors auch europäische Zinsentscheidungen sowie Erwartungen an die Ertrags- und Kapitalentwicklung wider. Das Zusammenspiel aus CET1-Positionierung und MREL-Anforderungen kann dabei als Qualitätsfilter wirken: Je klarer der Kapitalpuffer und je konsistenter die Prognosen, desto eher fällt es Investoren leichter, das Risiko einzuordnen. Für deutsche Anleger entsteht Exposure zudem häufig über außerbörsliche Handelswege oder strukturierte Produkte, während eine breite Zweitnotierung weniger im Fokus steht.
Aus regulatorischer und risikotechnischer Sicht bleibt aber ein Punkt zentral: Kapitalstärke ist Voraussetzung, nicht Ersatz für saubere Risikosteuerung. Stresstests und Berichtsanforderungen zwingen Banken, auch adversen Makroszenarien hinterherzudenken, etwa wenn Kreditrisiken steigen oder Refinanzierungskosten aus dem Takt geraten. Genau deshalb wird die Kombination aus Kapitalpuffer, Kostenkontrolle und Geschäftsmodell-Resilienz zum Maßstab für enterprise-nahe Adoption, etwa bei Unternehmen, die Bankdienstleistungen, Cash-Management oder Kreditlinien mit Blick auf Stabilität auswählen. Der Ausblick bleibt damit zweigeteilt: kurzfristig bestimmt das Zinsumfeld die Margenentwicklung, mittelfristig entscheidet die Fähigkeit, digitale Produkte zu skalieren und gleichzeitig Regulatorik- und Abwicklungsanforderungen nachhaltig zu erfüllen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "CaixaBank stärkt das Kapitalpolster: CET1, MREL und Retail-Strategie im Vergleich" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "CaixaBank stärkt das Kapitalpolster: CET1, MREL und Retail-Strategie im Vergleich" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »CaixaBank stärkt das Kapitalpolster: CET1, MREL und Retail-Strategie im Vergleich« bei Google Deutschland suchen, bei Bing oder Google News!