


WASHINGTON, D.C. / LONDON (IT BOLTWISE) – Alan Greenspans Tod rückt ein Kapitel US-amerikanischer Geldpolitik in den Fokus: In zwei Jahrzehnten prägte er die Federal Reserve, galt als Krisennavigator – und wurde nach 2008 zum Symbol eines ideologischen Blindspots. Der Text ordnet ein, warum seine Ära für Stabilität sorgte, wie aber zugleich eine Kredit- und Immobiliendynamik entstand, die das System später kollabieren ließ. Dabei geht es nicht nur um Rückblick, sondern auch um konkrete Lehren für Regulierung, Risikomanagement und die technische Umsetzung von Bankenaufsicht.
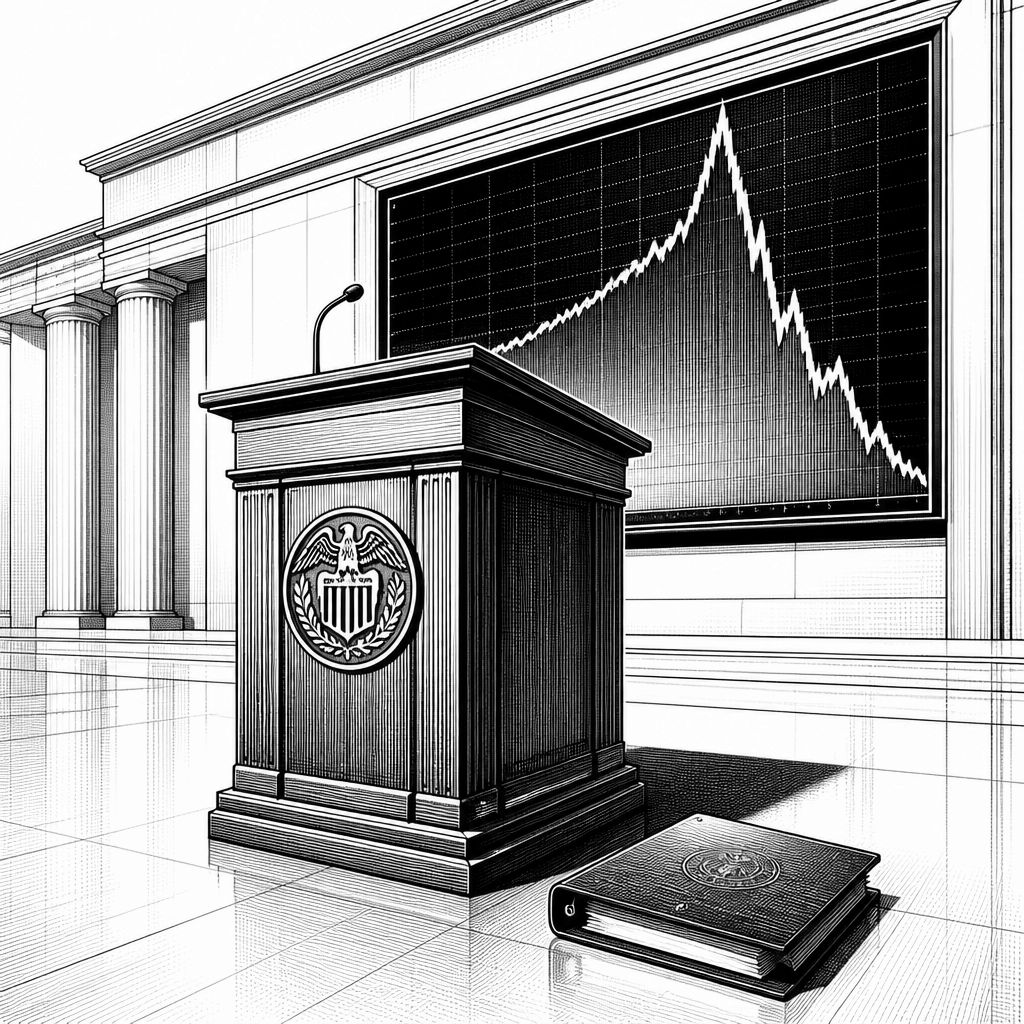
Alan Greenspan, langjähriger Vorsitzender der US-Notenbank Federal Reserve, ist gestorben. Sein Name steht wie kaum ein anderer für eine bestimmte Art von Vertrauen: In den Jahrzehnten vor der Finanzkrise galt er als Pragmatiker, der Märkte beruhigen und Wachstum stabil halten kann. Von 1987 bis 2006 lenkte er die weltweit wichtigste Geldpolitik; was in Washington entschieden wurde, wirkte in London, Frankfurt und bis in Emerging Markets hinein. Doch mit der Insolvenz von Lehman Brothers 2008 drehte sich die öffentliche Wahrnehmung. Plötzlich wurde die zuvor bewunderte Gelassenheit als Ideologie gelesen.
Greenspans wirtschaftliches Denken folgte einer konsequenten Linie: Finanzmärkte sollten sich im Grundsatz selbst regulieren, und übermäßige Regulierung könne Innovation und Effizienz eher bremsen als Risiken reduzieren. In der Praxis bedeutete das eine Politik, die stark auf Zinssteuerung, Marktmechanismen und das Vertrauen in das Risikomanagement der Institute setzte. Diese Transmission der Geldpolitik ist allerdings komplex: Niedrigere Zinsen beeinflussen nicht nur Kreditkonditionen, sondern auch Bewertungsmodelle, Liquiditätsprämien und die Risikobereitschaft von Banken. Genau hier beginnt die Debatte, die nun, mit Greenspans Tod, erneut laut wird.
Zu seiner Hochphase prägte Greenspan den Eindruck, die US-Wirtschaft ließe sich gegen Schocks immunisieren. Nach dem Börsencrash von 1987 senkte er die Zinsen stark und schnell; die Märkte stabilisierten sich, die Wirtschaft kam wieder in Gang. Auch die Dotcom-Phase um die Jahrtausendwende wurde, verglichen mit dem Ausmaß der späteren Krise, vergleichsweise „geordnet“ abgewickelt. Zudem traf die Federal Reserve nach 9/11 wieder mit geldpolitischer Unterstützung ein, als Unsicherheit die Kapitalmärkte dämpfte. Branchenbeobachter sahen darin eine Art Meisterschaft – eine Fähigkeit, die er selbst als Grundton seiner Amtszeit mittrug.
Doch selbst erfolgreiche Instrumente können Nebenwirkungen entfalten. Wenn Zinsen länger als erwartet niedrig bleiben, verschiebt sich typischerweise die Kostenstruktur von Finanzierung: Kredit wird billiger, Risiken werden „eingepreist“, und Vermögenspreise können schneller steigen als die zugrunde liegenden Erträge. In den frühen 2000er Jahren führte diese Logik zu einer Kredit- und Immobiliendynamik, die in der Rückschau wie ein klassischer Blasenmechanismus wirkt. Banken vergaben Hypotheken an Kreditnehmer, deren Zahlungsfähigkeit über komplexe Produkte und nachgelagerte Verbriefungswege verdeckt wurde. Die Selbstregulierung funktionierte hier nicht – oder sie funktionierte nur für einzelne Modellrechnungen, nicht für das Gesamtsystem.
Der Bruch wurde 2008 schlagartig. 2006 trat Greenspan in den Ruhestand, 2008 kollabierte dennoch das Gefüge, das über Jahre aufgebaut worden war. Lehman Brothers ging unter, Banken brauchten erhebliche staatliche Stützen, und die Arbeitslosigkeit stieg in kurzer Zeit deutlich. In dieser Situation wurde aus dem „Zauberer“ in der öffentlichen Debatte ein Sinnbild für systemisches Versagen. Vor dem US-Kongress musste Greenspan später anerkennen, dass ihn seine Erwartungen an die Marktkräfte enttäuscht hätten. In der Rückbetrachtung lieferten Kritiker den direkten Vergleich zu früheren Ansätzen: Paul Volcker, der vor allem in den 1980er Jahren mit deutlich restriktiveren Maßnahmen gegen Inflation vorgegangen war, wird in solchen Debatten häufig als Kontrastfigur genannt.
Was bleibt also vom Vermächtnis? Greenspan führte die Fed durch turbulente Phasen und setzte zugleich Impulse für ein Bankensystem, das Risiken stärker über Modelle, Verbriefung und Bewertung abbildete. Gerade damit verschob sich die Verantwortung: Wenn Aufsicht und Marktkräfte bestimmte Annahmen teilen, kann eine falsche Annahme lange tragfähig wirken – bis sie kollektiv nicht mehr stimmt. Für die Finanzbranche wird das heute besonders in der Praxis relevant, etwa bei der Frage, wie Stresstests Szenarien abbilden, die nicht nur Liquidität, sondern auch Korrelationen zwischen Risiken betreffen. Bei aller historischen Einordnung zeigt die Episode, dass Regulierung kein „Gegenspieler“ von Wachstum sein muss, sondern eine Bedingung dafür, dass Wachstum nicht zur latenten Systemgefahr wird.
Greenspans Tod ist zugleich ein Moment, der Debatten über Regulierung und Datenethik anschiebt. Denn während viele Modelle auf historischen Mustern beruhen, erfordern robuste Entscheidungen zusätzliche Informationsflüsse: Transparenz über Kreditqualität, Trigger für Risikoauslagerungen und die Nachverfolgbarkeit von Bewertungsannahmen. In der Unternehmensrealität bedeutet das auch Datenschutz- und Compliance-Themen: Wenn Banken Kundendaten, Transaktionsmuster oder Sicherheiten in Risikoprozesse einspeisen, müssen sie sowohl regulatorische Anforderungen als auch technische Schutzmaßnahmen erfüllen, etwa durch strenge Zugriffsrechte, Protokollierung und verschlüsselte Datenhaltung. Die Krise machte deutlich, dass fehlende Sicht oft nicht „harmlos“ bleibt, sondern in Schieflagen kippt.
Für die Zukunft bleibt die Kernfrage, welche Art von Vertrauen Organisationen brauchen dürfen. Zentralbanken und Aufseher stehen heute stärker unter dem Druck, nicht nur kurzfristige Stabilität zu liefern, sondern auch prozyklische Effekte zu dämpfen. Nachfolgende Fed-Chefs wie Ben Bernanke, Janet Yellen und Jerome Powell mussten genau diese Aufgabe neu ausbalancieren: mehr Regulierung, andere Kapital- und Liquiditätsanforderungen, ein stärkerer Fokus auf Systemrisiken. Die Lehre für Entwickler und IT-Verantwortliche in der Finanzbranche ist konkret: Modell- und Datenpipeline müssen so designt sein, dass sie in Stressphasen nicht nur rechnen, sondern erklärbar entscheiden. Greenspans Geschichte mahnt damit nicht gegen Märkte – sondern gegen den Automatismus, dass Märkte allein Grenzen zuverlässig ziehen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Alan Greenspans Vermächtnis: Wie die Fed-Ära des Vertrauens in sich selbst endete" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Alan Greenspans Vermächtnis: Wie die Fed-Ära des Vertrauens in sich selbst endete" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Alan Greenspans Vermächtnis: Wie die Fed-Ära des Vertrauens in sich selbst endete« bei Google Deutschland suchen, bei Bing oder Google News!