


PARIS / LONDON (IT BOLTWISE) – Die Visa Premier Karte von Crédit Agricole zielt auf reisefreudige Privatkundinnen und -kunden, die bei größeren Ausgaben mehr Komfort und höheren Versicherungsschutz erwarten. Im Alltag spielt vor allem der erweiterte Rahmen für Buchungen sowie die meist reibungslose Abwicklung in Euro-Ländern eine Rolle. Entscheidend sind die an die Kartennutzung gekoppelten Bausteine wie Reiserücktritts-, Auslandskranken- oder Gepäckversicherungen. Gleichzeitig lohnt ein nüchterner Blick auf Jahresgebühr und mögliche Kosten bei Bargeldabhebungen im Ausland.
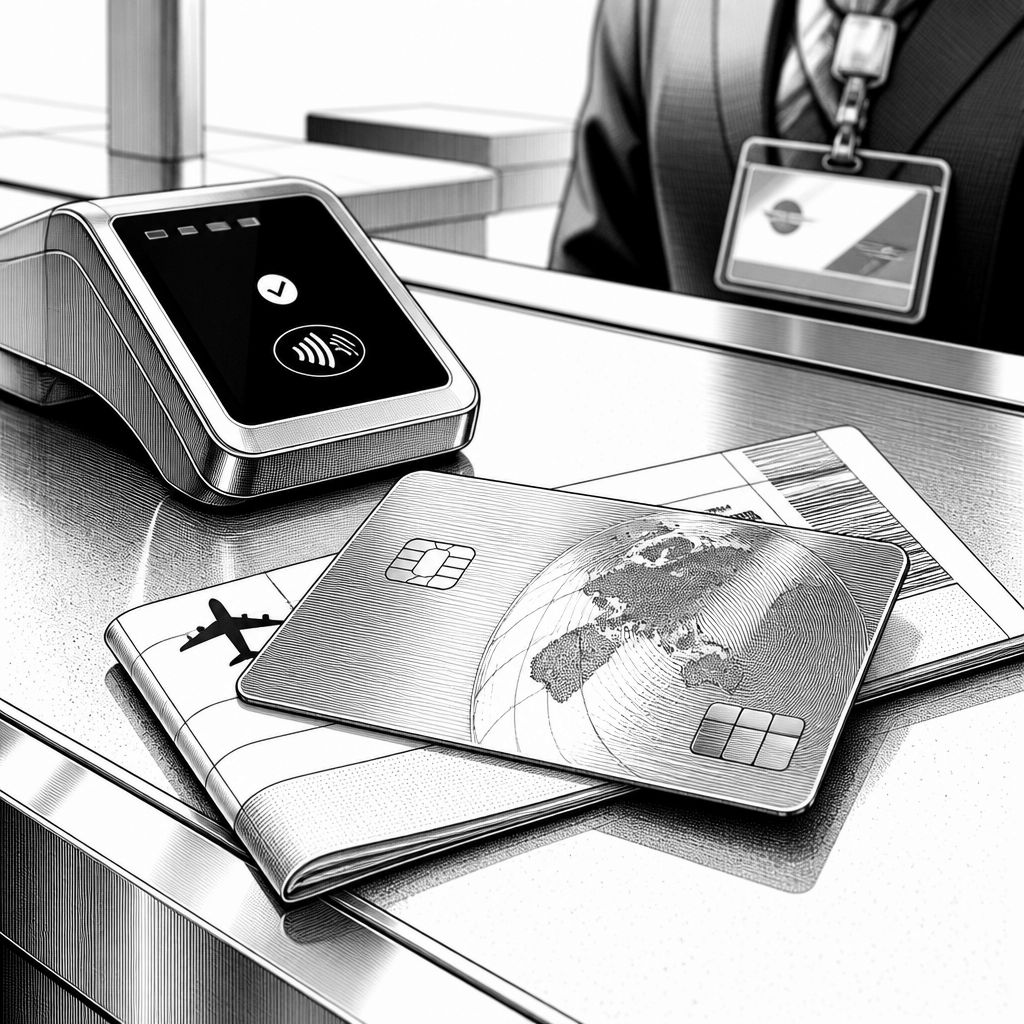
Crédit Agricole positioniert die Visa Premier Karte als Premium-Option im eigenen Privatkundengeschäft. Das zeigt sich weniger an einem einzelnen Feature, sondern an der Kombination aus höherem Zahlungs- bzw. Kreditrahmen, zusätzlichen Services rund um Reisen und einem Versicherungspaket, das typischerweise an die Nutzung der Karte für die Buchung gebunden ist. Für Vielreisende kann das im Alltag spürbar sein: Wer Hotel, Mietwagen oder Flugtickets wiederholt kurzfristig reserviert, möchte nicht bei jedem Vorgang auf ein zu niedriges Limit stoßen. Genau hier setzt die Einstufung über dem Niveau einer Basis-Karte an.
Technisch und operativ betrachtet ist die Karte vor allem ein Zahlungsinstrument, dessen Komfort aus dem Zusammenspiel von Karteninfrastruktur, Zahlungsprozessen und Vertriebslogik entsteht. Die Karte wird über die regionalen Crédit-Agricole-Banken ausgegeben; parallel läuft die Produktgestaltung konzernweit über eine eigene Karten- und Zahlungsverkehrseinheit. In der Praxis heißt das: Limits, Zusatzleistungen und Gebühren werden an Kundensegmente angepasst und können je nach Landestochter oder Kontomodell leicht variieren. Für Endkundinnen und -kunden ist relevant, dass die „Premier“-Leistungsklasse nicht nur eine höhere Kredit-/Zahlungsfähigkeit bedeutet, sondern auch andere Versicherungsbedingungen, die im Schadensfall die Taktik der Anspruchsdokumentation beeinflussen.
Versicherungen sind bei solchen Karten der Teil, der im Alltag selten im Fokus steht und im Ernstfall schnell eine harte Deadline bekommt. Berichten zufolge greifen bei vielen Reise-spezifischen Deckungen unterschiedliche Bausteine, etwa Reiserücktritt, Auslandskrankenversicherung oder Gepäckschutz – jeweils mit Bedingungen, die sich nach Landesgesellschaft und gebuchtem Reiseszenario richten. In der Praxis bedeutet das: Wer einen Flug oder eine Pauschalreise mit der Visa Premier Karte bezahlt, kann je nach Konstellation Ansprüche anmelden. Ein Kartenexperte brachte es in einem Gespräch sinngemäß so auf den Punkt: „Bei Kartenversicherungen entscheidet die konkrete Buchungsroute – nicht nur die Kartenklasse.“ Genau daraus entsteht der Mehrwert, aber auch die Erwartung, Bedingungen aktiv zu prüfen.
Vergleicht man das mit anderen Marktansätzen, wird die Logik deutlicher. American Express setzt bei Premiumkarten ebenfalls auf integrierte Reiseleistungen, ergänzt sie häufig jedoch stärker durch Loyalty- bzw. Benefit-Schichten und teils eigene Assistance-Workflows. Klassische Bank-Visa- oder Mastercard-Angebote wiederum bleiben oft näher an Basisfunktionen und erweitern erst ab einer höheren Stufe Reise- und Schutzpakete. Der Unterschied liegt nicht nur in der „Leistungsliste“, sondern in der Auslegung: Welche Kosten werden erstattet, welche müssen vorfinanziert werden, und wie wird Nachweisführung erwartet. Wer häufig im europäischen Ausland zahlt, achtet zudem auf Fremdwährungsaspekte und mögliche Gebührenstrukturen, weil sich Kleinstbeträge über Monate aufsummieren.
Für das Tagesgeschäft ist die Kartenhandhabung ein leiser, aber wichtiger Faktor. Die Vorlage beschreibt den Einsatz insbesondere bei kontaktlosen Zahlungen: Ein kurzer Ping am Terminal, ein Blick auf das Display und der Wocheneinkauf oder der Espresso sind erledigt, ohne dass die Karte aus der Hand gegeben werden muss. Das wirkt banal, hat aber gerade im Reiseumfeld einen praktischen Effekt, weil Geschwindigkeit und Komfort den „Reibungsverlust“ reduzieren, wenn man sich gleichzeitig um Gepäck, Transport und Zeitpläne kümmert. Beim Mietwagen-Check-in ist außerdem typischerweise relevant, wie Kautionen oder Reservierungen geblockt werden – ein höherer Rahmen kann hier Stress vermeiden, wenn Basis-Karten schneller an Grenzen stoßen.
Ökonomisch entscheidet am Ende das Preis-Leistungs-Verhältnis. Die Jahresgebühr liegt laut Beschreibung häufig im Bereich mittlerer zweistelliger bis unterer dreistelliger Euro-Beträge und kann je nach regionaler Tochter oder Kontomodell abweichen. Gleichzeitig werden in der Praxis oft Umsatzboni oder gebührenfreie Perioden angeboten, zumindest zeitweise. Entscheidend ist jedoch die persönliche Nutzungslogik: Wer mehrfach im Jahr mit Familie ins Ausland reist und Buchungen bewusst mit der Karte durchführt, kann die Versicherungsbausteine als „eingebauten Sicherheitsmarker“ gegen finanzielle Risiken betrachten. Wer hingegen selten reist oder fast alles bargeldlos über andere Kanäle abwickelt, sollte die Gebühr mit realistischen Szenarien gegenrechnen.
Die Grenzen der Karte liegen ebenfalls klar auf der Hand und sollten vor Vertragsabschluss sauber verstanden sein. Erstens: Nicht jede Reiseleistung greift automatisch für jede Konstellation. Damit steigt die Bedeutung des Kleingedruckten – etwa bei Mindestanteilen der Reisekosten, bei Zahlungsbedingungen oder bei speziellen Ausschlüssen. Zweitens können Bargeldabhebungsgebühren im Ausland bei häufigem Einsatz stärker ins Gewicht fallen als anfangs erwartet. Gerade wer regelmäßig Geld zieht, statt überwiegend zu zahlen, sollte das Preis- und Leistungsverzeichnis der konkreten Crédit-Agricole-Tochter prüfen. Das reduziert Überraschungen und hilft, die Karte als Teil einer bewussten Ausgabenstrategie zu bewerten.
Als Einordnung im Konzern versteht Crédit Agricole die Visa Premier Karte als Flagship-Produkt im Privatkundensegment, das wiederkehrende Gebühren mit höherer Kundenbindung verknüpfen soll. Aus Marktsicht kann das als Wettbewerb um „Value Added“ bei Retail-Banking-Produkten gelesen werden: Banken versuchen, Zahlungsfähigkeit und Servicepakete so zu kombinieren, dass sich Premium-Accounts auch ohne große technische Neuerung lohnen. Für Entwicklerinnen und Entscheider in Unternehmen – etwa in der Reisebranche oder im Fintech-Ökosystem – ist interessant, dass die Karte neben klassischen Zahlungsdaten auch verlässlichere Schadens- und Buchungsketten begünstigt: Reiseleistungen werden stärker an Transaktionen geknüpft, was Partner-Integrationen und Prozessdesign beeinflussen kann. Zukünftig ist außerdem zu erwarten, dass sich Deckungslogiken und Gebührenmodelle weiter differenzieren, während Kunden gleichzeitig bessere Transparenz über Bedingungen verlangen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Visa Premier von Crédit Agricole: mehr Versicherungsschutz für Vielreisende" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Visa Premier von Crédit Agricole: mehr Versicherungsschutz für Vielreisende" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Visa Premier von Crédit Agricole: mehr Versicherungsschutz für Vielreisende« bei Google Deutschland suchen, bei Bing oder Google News!