


NEW YORK / LONDON (IT BOLTWISE) – MetLife positioniert seine Group Accident Insurance als freiwillige Zusatzleistung, die Arbeitgeber über Gruppenverträge ihren Beschäftigten anbieten können. Im Leistungsfall zahlt die Police feste Pauschalbeträge – etwa bei Frakturen, Operationen oder längeren Klinikaufenthalten. Besonders HR-Abteilungen gewinnen dadurch Planbarkeit und können Benefits transparenter kommunizieren. Gleichzeitig ist der Ausschlusskatalog entscheidend, weil typische Graubereiche wie Risikohandlungen oder Eigenverschulden je nach Bedingungswerk nicht mitversichert sind.
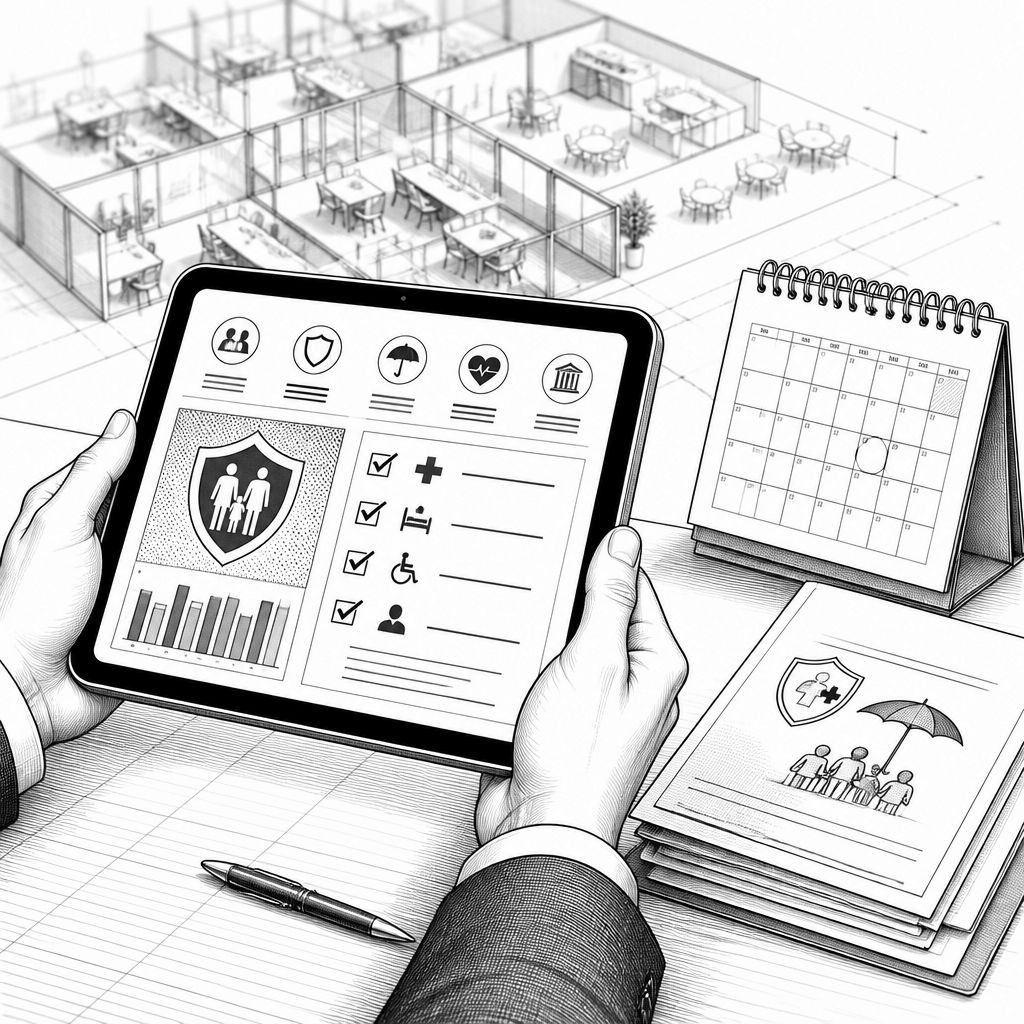
MetLife nähert sich dem Thema Unfallversicherung nicht als „klassische Grundabsicherung“, sondern als Baustein in Workplace-Benefits-Paketen an. Die Grundidee wirkt in der HR-Praxis vor allem deshalb: Ein unerwartetes Ereignis erzeugt in der Realität schnell zusätzliche Kosten, etwa durch Zuzahlungen, nicht erstattete Therapieteile oder Aufwände rund um Arzt- und Kliniktermine. MetLife beschreibt die Group Accident Insurance daher als freiwillige Ergänzung, die Unternehmen im Rahmen eines Gruppenvertrags finanzieren – häufig über Lohnabzug oder einen Arbeitgeberanteil. Das Ziel ist ein zusätzlicher finanzieller Puffer, der sich ohne Neuberechnung der Krankenversicherung integrieren lässt.
Technisch betrachtet ist das Produkt weniger „neue Versicherungsmathematik“ als ein klar parametriertes Leistungssystem mit wiederholbaren Kommunikationsmustern. Laut Produktbeschreibung erfolgen Auszahlungen über feste Pauschalbeträge, wenn ein versicherter Unfall eintritt – unabhängig davon, was die Krankenversicherung konkret übernimmt. Diese Struktur lässt sich in Benefit-Ökosysteme einbetten, weil HR Informationen häufig tabellarisch, zügig und standardisiert bereitstellt. Für die Umsetzung bedeutet das: Verträge, Leistungspläne, Beitritts- und Austrittslogik sowie die Fallkommunikation müssen so gestaltet sein, dass Mitarbeitende den Anspruch im Alltag verstehen, ohne medizinische Detailprüfung erwarten zu müssen.
Ein wichtiger Vergleich im Marktumfeld ist, dass MetLife mit anderen großen US-Versicherern um ähnliche Zielgruppen konkurriert, die Gruppenunfallschutz als Zusatz zu Health- und Protection-Benefits nachfragen. Dazu zählen insbesondere Anbieter, die im Workplace-Segment stark über Paketierungs- und Digitalisierungskompetenz auftreten. Der Wettbewerb dreht sich typischerweise um Preisgestaltung, Leistungstiefe und die Frage, wie gut sich Policen in bestehende Benefit-Plattformen einbinden lassen – also um Geschwindigkeit im Rollout und geringe Reibung im Tagesgeschäft. Branchenanalysten sehen freiwillige Zusatzversicherungen als Wachstumsfeld, weil Unternehmen mit knappen Budgets Benefits ausbauen wollen, ohne den kompletten Versicherungsstatus zu verändern; wie es in einer McKinsey-Argumentation sinngemäß heißt, steigt die Attraktivität dort, wo Transparenz und administrative Einfachheit zusammenkommen.
Für die Zielgruppe nennt MetLife vor allem mittelgroße bis große Arbeitgeber und Branchen mit höherer physischer Belastung, etwa Bau, Fertigung oder Logistik. Aber die Logik endet nicht an Werkstoren: Auch Büroumgebungen haben statistisch Risiken, etwa durch Unfälle auf Treppen oder Wegeflächen. Entscheidend ist, wie MetLife die Policy als „Cashflow-Ergänzung“ rahmt: Sie ersetzt keine Haftpflicht und auch nicht die Berufsgenossenschaftslogik, sondern ergänzt den finanziellen Effekt eines Unfalls. Für HR-Entscheider ist das eine Übersetzungsleistung: Die Police muss als verständlicher Nebeneffekt verkauft werden, der Selbstbehalte, nicht erstattete Kosten und Reiseaufwände abfedert. Genau in dieser verständlichen Nutzenkette sehen viele Unternehmen die Chance auf höhere Teilnahmequoten.
Beim Leistungsumfang setzt MetLife auf einen definierten Katalog, der in Beispielen und Festbeträgen kommuniziert wird. Genannt werden unter anderem Zuschüsse für Notaufnahmebesuche, Krankenhausübernachtungen, Operationen sowie für bestimmte Diagnosen wie Hirntrauma oder Verbrennungen. Für HR ist das operational relevant, weil die interne Kommunikation dadurch standardisiert werden kann: Ein fester Betrag für eine „typische“ Kategorie wirkt deutlich weniger erklärungsbedürftig als Modelle mit komplexen Erstattungslogiken. Gleichzeitig betont MetLife, dass der Vertrag klar reguliert ist und Ausschlüsse enthält – etwa bei selbstverschuldeten Unfällen unter Einfluss von Drogen oder Alkohol, bei vorsätzlicher Selbstverletzung oder bei Ereignissen während bestimmter Hochrisikoaktivitäten.
Für die Administration ist nicht nur die Policenlogik wichtig, sondern auch die digitale Prozesskette rund um Enrollment, Änderungen und Ausscheidungen. MetLife stellt dafür digitale Portale bereit, über die HR-Teams Anmeldungen, Statusänderungen und Austritte verwalten können. In einer Umgebung mit vielen Standorten zeigt sich hier der Unterschied zwischen „Papierleistung“ und „Benefit-Service“: Rollen- und Berechtigungskonzepte, nachvollziehbare Audit-Infos, sowie benutzerfreundliche Workflows entscheiden darüber, ob HR die Lösung im Tagesgeschäft wirklich nutzt. Laut MetLife achten Kunden außerdem auf Schulungsmaterial, Info-Webinare und begleitenden Support, weil die häufigsten Fehlerquellen in der Praxis nicht aus dem Underwriting kommen, sondern aus unklaren Standardkommunikationen.
Zur Preislogik nennt MetLife Faktoren wie Mitarbeiteranzahl, Branche, gewählten Leistungsumfang sowie Selbstbeteiligungen. In Beispielen positioniert das Unternehmen die monatlichen Beiträge häufig im Bereich niedriger zweistelliger US-Dollar-Beträge pro Mitarbeiter, während Auszahlungen im Leistungsfall vierstellige Pauschalbeträge erreichen können. Diese „niedriger Beitrag, definierter Maximalnutzen“-Erzählung ist für Arbeitgeber attraktiv, weil sie sich gut in Benefit-Kampagnen einfügt. Für die Nutzenabwägung bedeutet das: In unfallintensiven Umfeldern sind die Zahlen oft sofort überzeugend; in wissensbasierten Betrieben steht dagegen stärker die Mitarbeiterbindung und das Signal im Vordergrund, dass der Arbeitgeber auch bei Lebensereignissen unterstützt, die nicht geplant sind. Branchen-Feedback aus dem HR-Alltag beschreibt zudem, dass Teilnahmequoten steigen, wenn Beispiele aus dem eigenen Arbeitsumfeld genutzt werden.
Regulatorisch operiert MetLife im streng regulierten US-Versicherungsumfeld, in dem Aufsichtsbehörden auf Bundesstaatenebene Produktbedingungen, Vertriebsmaterial und Solvenzanforderungen überwachen. Für die Group Accident Insurance heißt das praktisch: Policen können je nach US-Bundesstaat leicht variieren, auch wenn das Grundprinzip der pauschalierten Leistungen gleich bleibt. Für Unternehmen mit mehreren Standorten ist das ein Compliance-Thema, das oft unterschätzt wird: HR- und Legal-Teams müssen sicherstellen, dass Kommunikationstexte, Leistungspläne und Vertragsdokumente tatsächlich zum jeweils gültigen Bedingungswerk passen. In der nächsten Ausbaustufe wird daher vor allem wichtig sein, wie Anbieter Regulierungsunterschiede technisch im Benefit-Portal abbilden und wie sauber sie Datenflüsse und Dokumentationspflichten zwischen Arbeitgeber, Broker und Versicherungskernsystem halten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "MetLife Group Accident Insurance: Zusatzschutz für Workplace-Benefits im Detail" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "MetLife Group Accident Insurance: Zusatzschutz für Workplace-Benefits im Detail" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »MetLife Group Accident Insurance: Zusatzschutz für Workplace-Benefits im Detail« bei Google Deutschland suchen, bei Bing oder Google News!