


FUKUOKA / LONDON (IT BOLTWISE) – Die Fukuoka NEXT Card bringt ein stark app-zentriertes Punkte- und Steuerungsmodell in den japanischen Retail-Alltag. Nutzer sehen Transaktionen in Echtzeit, ordnen Ausgaben nach Kategorien ein und können Limits über die Smartphone-App anpassen. Damit will die regionale Fukuoka Financial Group junge Berufstätige im Raum Kyushu langfristig an sich binden. Gleichzeitig bleibt die Karte ein klassisches Kreditprodukt mit monatlicher Abrechnung und Bonitätsprüfung.
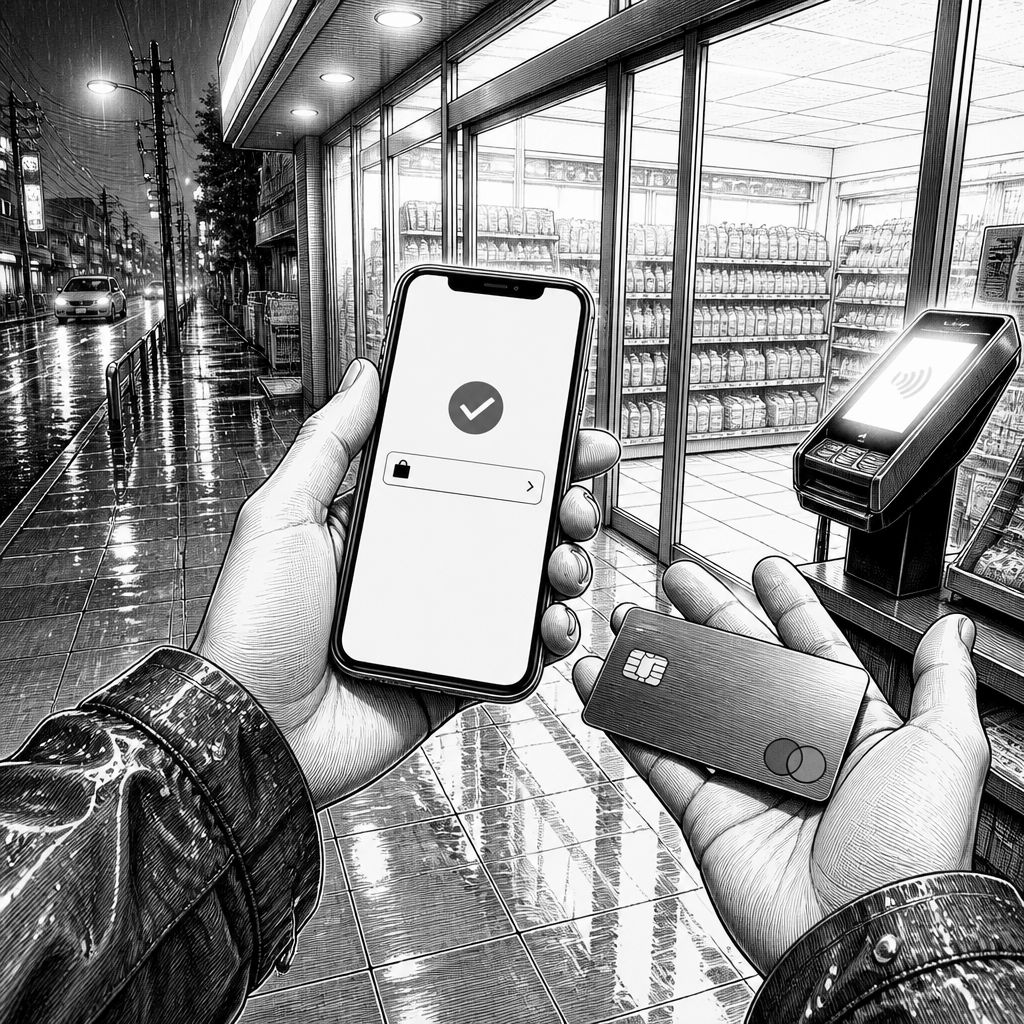
Die Fukuoka NEXT Card positioniert sich weniger als „Premium-Statussymbol“, sondern als digital gesteuerte Alltagskarte für junge Erwachsene. Wer in Japan in einem Konbini an der Kasse steht, bezahlt nicht nur: Mit der verknüpften App wird die Nutzung aktiv begleitet. In einer typischen Nutzererzählung wird das Terminal grün, nachdem in der App ein kurzer Interaktionsschritt erfolgt ist – und genau diese Nähe von Karte und Smartphone soll Vertrauen schaffen. Für die Fukuoka Financial Group ist das auch eine strategische Frage: In einem wettbewerbsintensiven Markt entscheidet oft die Kombination aus Bonuslogik, App-Usability und regionaler Präsenz über die Kundenbindung.
Technisch betrachtet ist der Kern das Zusammenspiel aus Kreditkarte, transaktionsbezogenen Events und Auswertungen in der App. Die Karte sammelt Punkte bei typischen Ausgabekategorien wie Supermarkt- und Convenience-Store-Käufen sowie beim Online-Shopping. Dabei sind besonders wiederkehrende Zahlungen wie Strom, Gas oder Mobilfunkrechnungen relevant, weil sie planbare Einnahmezyklen in die Bonusrechnung bringen. Gleichzeitig geht es um Controlling: Die App zeigt Nutzerinnen und Nutzern Transaktionen „in Echtzeit“ und erlaubt eine grafische Budgeteinsicht über Kategorien. Ergänzend sind Push-Benachrichtigungen für größere Buchungen vorgesehen, was das Risiko unbemerkter Ausgaben senkt und die wahrgenommene Transparenz erhöht.
Das Modell ist nicht nur Marketing, sondern beeinflusst auch die Risiko- und Compliance-Perspektive. Wie bei Kreditkarten üblich, läuft die Vergabe über eine Bonitätsprüfung, bei der Einkommensnachweise, bestehende Verbindlichkeiten und interne Scoring-Modelle eine Rolle spielen. Für Banken ist das der Hebel, um die Kreditlinie so zu konfigurieren, dass das Ausfallrisiko im Rahmen bleibt. Parallel erwartet die japanische Finanzaufsicht ein aktives Risikomanagement, insbesondere weil Kreditkartengeschäft häufig durch kurze Zahlungsintervalle und Teilzahlungsoptionen geprägt ist. Dass die Bank die Kreditlimite regelmäßig überprüfbar machen will, passt zu diesem Grundprinzip: Die Linie ist kein Fixwert, sondern reagiert auf Veränderungen im Profil des Kunden.
Im Marktumfeld konkurriert die Fukuoka NEXT Card mit einer Vielzahl etablierter Anbieter, die alle unterschiedliche Stärken ausspielen. Große Spieler wie Rakuten Card oder MUFG-gestützte Produkte setzen ebenfalls auf Bonusmechaniken, Handelskooperationen und App-Mehrwert. Handelskonzerne wiederum verknüpfen Zahlungsflüsse häufig direkt mit Kundenprogrammen und Händler-Ökosystemen. Branchenexperten argumentieren deshalb, dass eine Karte allein nicht reicht: „Entscheidend ist, wie schnell und nachvollziehbar sich Nutzerzustände in der App erklären lassen“, lautet eine typische Einschätzung aus dem Payments-Umfeld. Genau hier versucht die Fukuoka Financial Group anzusetzen – mit Ausgabekategorien, Echtzeit-Transparenz und einem Punkteprogramm, das alltägliche Routinen belohnt.
Auch die Konditionen sind Teil der Wettbewerbsdynamik, auch wenn sie im Text eher indirekt bleiben. Die Karte ist als klassische Kreditkarte mit monatlicher Abrechnung beschrieben, inklusive einer möglichen jährlichen Gebühr, die im ersten Jahr teilweise reduziert sein kann. Entscheidend für die Nutzererfahrung sind zudem Fremdwährungsbestandteile: Für Einsätze außerhalb Japans greifen Wechselkursregelungen und Fremdwährungsentgelte, die im Preis- und Leistungsverzeichnis festgehalten werden. Dass die Bank Transparenz dazu über die App oder das Online-Banking betonen will, adressiert einen zentralen Schmerzpunkt in vielen internationalen Kartenprogrammen: Unklare Kursbasen und versteckte Gebühren erzeugen Reibung und führen schnell zu Abwanderung. Für junge Kundschaft, die häufig mobile-first finanziert, ist das besonders relevant.
Strategisch betrachtet ist die Fukuoka NEXT Card ein Baustein innerhalb einer breiteren Retail-Strategie. Vertrieblich wird sie vor allem über Filialen im Kyushu-Gebiet und über Online-Kanäle beworben; Cross-Selling ist ausdrücklich als Mechanismus genannt. Wer bereits ein Konto besitzt, soll gezielt zu Kartenangeboten geführt werden, während die Karte wiederum als Einstieg in weitere Produkte dienen kann – etwa Sparkonten oder Versicherungsservices über Kooperationspartner. Für die Ertragsseite ist das logisch: Kartenumsätze generieren Einnahmen aus Gebühren, Zinsen und Händlerentgelten und tragen damit zu wiederkehrenden Cashflows bei, die über klassische Kreditvergabe hinausgehen. In einem Umfeld, in dem regionale Banken ihre Planbarkeit absichern müssen, ist eine digital verankerte Karte ein vergleichsweise schneller Hebel, um sowohl Volumen als auch Nutzerbindung zu erhöhen.
Der Ausblick hängt davon ab, wie konsequent die Digitalisierung bis in die operativen Prozesse durchgezogen wird. Ein App-Frontend mit Echtzeit-Ereignissen funktioniert nur dann stabil, wenn Backend-Systeme sauber integriert sind: Transaktions-Feeds, Kategoriemapping, Push-Trigger und Limit-Management müssen mit geringer Latenz und hoher Verlässlichkeit zusammenspielen. Gleichzeitig wird die Zukunft stärker von Datenschutz- und Sicherheitsfragen bestimmt sein. Denn wenn Nutzer Transaktionen, Budgetkategorien und Benachrichtigungen granular sehen, steigt die Erwartung an Zugriffskontrollen, Account-Schutz und klare Datenverwendungslogik. Für Entwicklerinnen und Entwickler eröffnen sich hier Chancen: Schnittstellen für Event-Updates, sichere Mobile-Auth und auditierbare Regelwerke werden zu Differenzierungsmerkmalen. Langfristig dürfte die Karte vor allem dann gewinnen, wenn sie die Balance zwischen Bonusanreiz, Risiko-Controls und internationaler Nutzbarkeit durchgehend überzeugend hält.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Fukuoka NEXT Card: App-gestützte Kreditkarte mit Punkteprogramm für junge Kunden in Kyushu" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Fukuoka NEXT Card: App-gestützte Kreditkarte mit Punkteprogramm für junge Kunden in Kyushu" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Fukuoka NEXT Card: App-gestützte Kreditkarte mit Punkteprogramm für junge Kunden in Kyushu« bei Google Deutschland suchen, bei Bing oder Google News!