


LONDON / LONDON (IT BOLTWISE) – Der SJP Retirement Account setzt im britischen Rentenmarkt auf steuerbegünstigte Pensionshüllen, regelmäßige Beiträge und eine aktive Fondsplattform. Besonders im Fokus steht die Kombination aus persönlicher Beratung und flexiblen Beitrags- sowie Auszahlungsoptionen bis hin zu Drawdown-Strukturen. Für Anleger ist dabei entscheidend, wie Gebühren, Kosten für den Service und das Risiko von Kursschwankungen zusammenwirken. Der Beitrag ordnet das Modell ein und zeigt, woran sich die Lösung im Vergleich zu Online- und Index-basierten Ansätzen messen lassen muss.
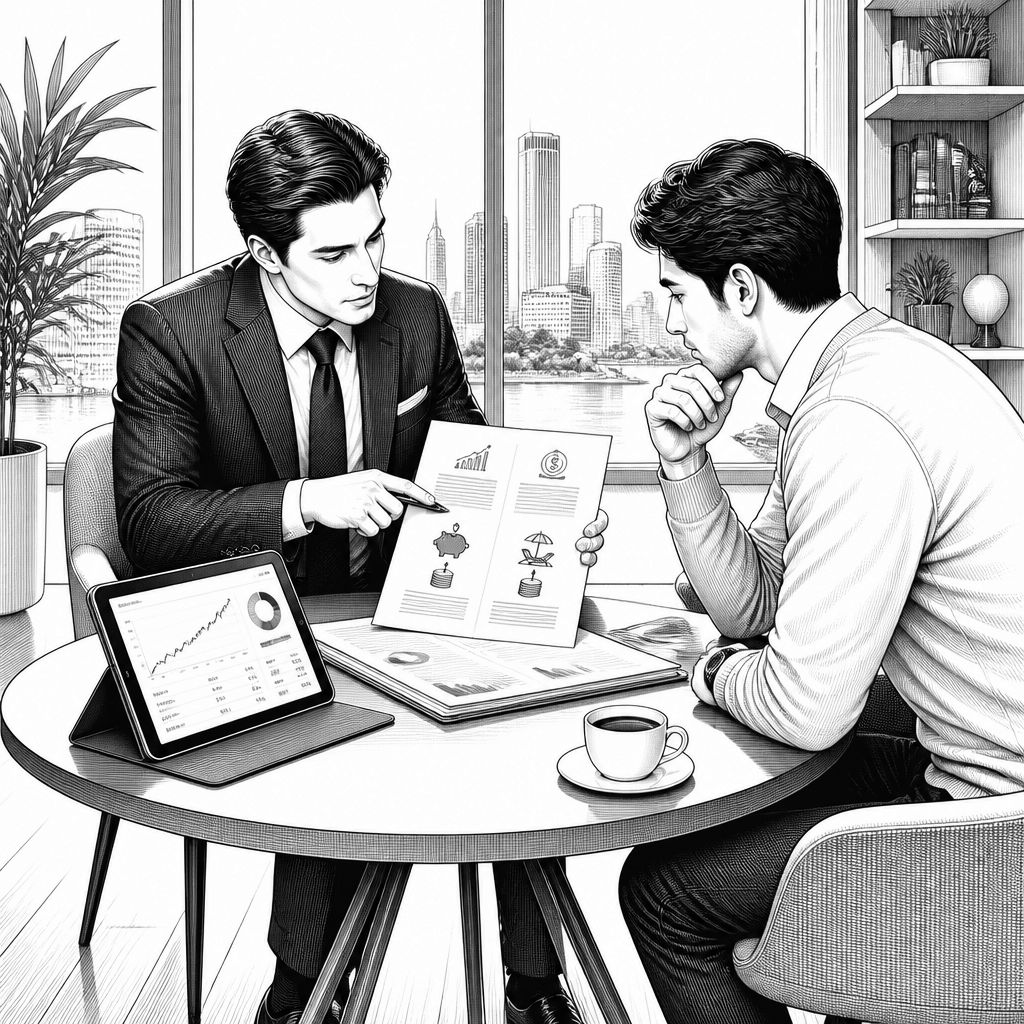
Statt wie ein reines Online-Produkt zu funktionieren, wirkt der SJP Retirement Account von St James’s Place wie ein „Beratungs-Workflow“ für langfristige Altersvorsorge im Vereinigten Königreich. In der Praxis läuft das Modell darauf hinaus, dass Beiträge in eine kuratierte Fonds- und Strategiewelt fließen und die Entscheidungen im Gespräch zwischen Kunde und zertifiziertem Berater konkretisiert werden. Genau hier liegt die Relevanz: Viele britische Sparer möchten zwar steuerliche Vorteile nutzen, zugleich aber flexibel bleiben, wenn sich Einkommen, Risikotoleranz oder der geplante Rentenbeginn ändern. Damit rückt die Frage in den Mittelpunkt, wie gut die persönliche Betreuung die Wertentwicklung und Kostenstruktur zusammenbringt.
Technisch betrachtet ist der SJP Retirement Account weniger ein einzelnes Finanzinstrument als eine Plattformlogik über steuerliche „Wrapper“ hinweg. Der Input beschreibt, dass das Produkt als persönliche Pension beziehungsweise Self-Invested Pension (für den britischen Markt) konzipiert ist und Kunden zwischen regelmäßigen Beiträgen und Einmalzahlungen wählen können. Diese Beiträge werden dann in eine Auswahl von St-James’s-Place-Fonds und Partnerstrategien investiert. Aus Implementationssicht bedeutet das: Wertpapierentscheidungen, Portfoliostruktur und (im Rahmen der Beratung) das Monitoring der Positionen werden an eine Fondslandschaft gekoppelt, die aus aktiven Mandaten sowie Multi-Manager-Ansätzen besteht. Der Account wird damit zum organisatorischen Layer zwischen Steuerregeln und Investmentallokation.
Im Kern geht es um britische Steuemechanik: Beiträge können im Rahmen individueller allowances in eine steuerlich geschützte Ansparphase fallen, sodass Erträge nicht unmittelbar wie gewöhnliches Einkommen besteuert werden. Für die Auszahlung sieht das Modell typischerweise Optionen vor, bei Erreichen des vereinbarten Rentenalters bis zu einem Anteil als steuerfreie Lump Sum zu entnehmen, während der Rest als regelmäßige Auszahlungen oder flexible Drawdown-Zahlungen genutzt werden kann. Genau diese Trennung ist im Markt strategisch, weil sie die Planbarkeit beeinflusst: Ein zu frühes oder zu starkes Entnehmen kann das Kapital für eine lange Ruhestandsphase reduzieren. Damit ist der SJP Retirement Account weniger „Output-gesteuert“, sondern an einen laufenden Entscheidungsprozess gebunden.
Für den Vergleich mit Wettbewerbern ist das Beratungsmodell ein zentraler Anker. Während Anbieter wie Vanguard oder Fidelity zwar ebenfalls Anlageplattformen und Fonds anbieten, setzen viele Direkt- und Discount-Modelle stärker auf standardisierte Portfolios oder kostengünstigere Strukturen. Robo-Advisor und digitale Lösungen wie Nutmeg (als Beispiel für einen digital geprägten Ansatz) zielen dagegen meist auf Self-Service oder schlankere Beratungsstufen, wobei der Schwerpunkt häufiger auf Breite, Automatisierung und Kosten liegt. Branchenexperten betonen in diesem Kontext häufig, dass aktive Fonds und Multi-Manager-Strukturen nur dann überzeugen, wenn die Mehrkosten realistisch durch Portfolioprämien oder Risikosteuerung kompensiert werden. Für den SJP Retirement Account heißt das: Die Erwartung an Beratungseffekt und Portfoliokonsistenz muss zu den laufenden Gebühren passen.
Die Kostenstruktur ist dabei der praktische Dreh- und Angelpunkt. Laut Vorlage umfasst sie typischerweise eine Produktgebühr, fondsbezogene laufende Kosten sowie gegebenenfalls Beratungskosten, die über die laufende Betreuung durch St-James’s-Place-Partnerberater abgedeckt werden. Selbst wenn die exakten Prozentsätze im Input nicht beziffert werden, bleibt die Logik klar: Kosten entstehen doppelt—einmal auf Plattform-/Servicebene und einmal im Investmentmantel der Fonds. Für Privatanleger bedeutet das, dass die „Netto“-Performance gegenüber der Brutto-Wertentwicklung maßgeblich wird. Gerade bei langen Horizonten können wenige Zehntel Prozent jährlich den Unterschied zwischen passender und überteuerter Lösung markieren. Gleichzeitig ist das Renditerisiko nicht wegzudiskutieren: Kapitalverluste sind möglich, weil die Fonds Wertschwankungen unterliegen.
Aus historischer Sicht ist das Grundmuster nicht neu, aber die Ausgestaltung hat sich verändert. UK-Pensionsmodelle entwickelten sich über Jahre hinweg von stärker produktspezifischen Konstruktionen hin zu flexibleren Self-Invested-Strukturen, in denen Steuerhüllen mit Investmentauswahl kombiniert werden. In den letzten Jahren kam zusätzlicher Druck durch „Cost Transparency“ und standardisierte Indexstrategien: Viele Anleger vergleichen aktives Fonds-Picking inzwischen systematisch mit ETF- oder Index-basierten Alternativen, um die Kostenlast gegen potenzielles Alpha zu stellen. Der SJP Retirement Account reagiert darauf vor allem mit einem Ansatz, bei dem das Anlage-Setup durch Beratung, Prognosetools und Szenarienbildung konkretisiert wird—also mit einem Prozess, der sich nicht nur auf das Portfolio, sondern auch auf Entnahmeplanung und Risikokommunikation bezieht.
Regulatorik und Datenschutz bleiben in diesem Umfeld besonders relevant. Pensionsprodukte unterliegen im Vereinigten Königreich strengen Rahmenbedingungen, und die Kosten sowie wesentlichen Risiken müssen im Beratungsprozess transparent kommuniziert werden. Gleichzeitig ist ein Beratungsmodell datenintensiv: Es erfordert Informationen zu Einkommen, Vermögen, Lebensplanung und Risikoprofil. In der Praxis muss die Verarbeitung dieser Daten so gestaltet sein, dass Informationspflichten eingehalten werden und eine saubere Nachvollziehbarkeit der Anlage- und Entnahmeentscheidungen möglich ist. Für Unternehmen und Berater entsteht dadurch ein Compliance- und Governance-Thema, das über die reine Investment-Logik hinausgeht—nämlich darum, wie gut Entscheidungen dokumentiert, erklärt und gegenüber Kunden abgesichert werden.
Für die Zukunft deutet vieles darauf hin, dass der Markt stärker zwischen „Beratung als Service“ und „Beratung als Produkt“ trennt. Der SJP Retirement Account kann dann besonders profitieren, wenn sein beratungsgetriebener Ansatz messbar macht, wie Szenarioplanung, Entnahmehygiene und Portfoliodisziplin über Jahre hinweg wirken. Entwickler und Plattformbauer im Umfeld von Finanzprodukten sehen zudem Chancen in Architekturmustern wie regelbasierten Compliance-Checks, Portfoliovalidierung und Entnahme-Engines, die Prognosen konsistent ausgeben. Entscheidend wird sein, ob höhere Betreuungskosten durch nachweisbare Risikoreduktion oder bessere Entscheidungsqualität gerechtfertigt werden können. Anleger sollten deshalb vor einer Entscheidung Kosten, Flexibilität und die Stabilität des Anbieters sorgfältig gegeneinander abwägen und dabei nicht nur die steuerliche Attraktivität, sondern auch die langfristigen Nettoeffekte betrachten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "SJP Retirement Account: Flexible UK-Pension, Beratung und Fonds im Kostenfokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "SJP Retirement Account: Flexible UK-Pension, Beratung und Fonds im Kostenfokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »SJP Retirement Account: Flexible UK-Pension, Beratung und Fonds im Kostenfokus« bei Google Deutschland suchen, bei Bing oder Google News!