


SAN FRANCISCO / LONDON (IT BOLTWISE) – Visa Direct macht Überweisungen praktisch „auf Zuruf“: Zahlungen werden als Push-Payment über das Visa-Netzwerk in Sekunden ausgeführt und auf Karten, Konten und Wallets verfügbar. Für Händler und Fintechs sinken dadurch Auszahlungswartezeiten, während Rückerstattungen und Stornos deutlich schneller beim Kunden landen. Der Artikel ordnet ein, wie die Plattform technisch in bestehende Banking- und Checkout-Prozesse integriert wird, welche Sicherheits- und Regulierungsanforderungen dabei greifen und wie sich Visa Direct gegen Alternativen im Markt behauptet.
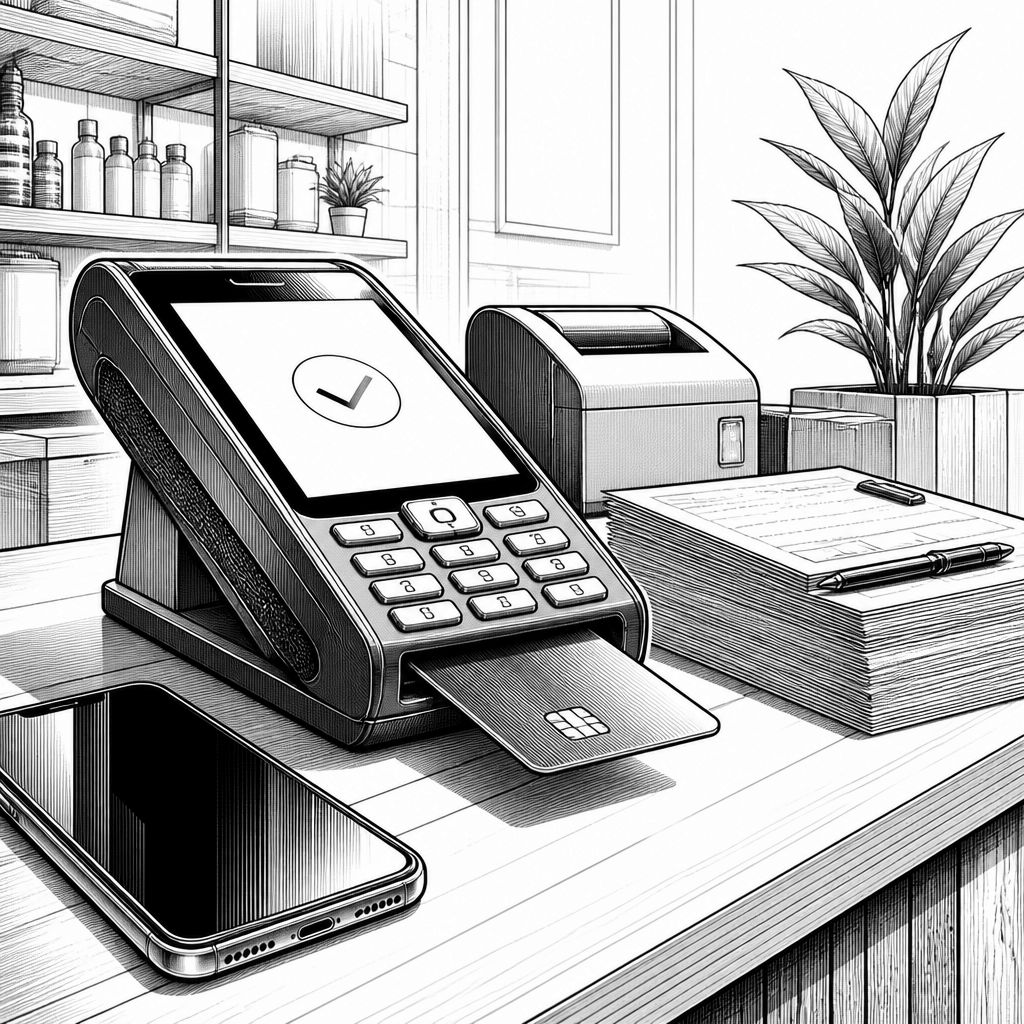
Visa Direct steht weniger als „neues Produkt“ im Markt, sondern eher als unsichtbare Bewegung im Zahlungsverkehr: Wer in einer App eine Push-Benachrichtigung sieht, erwartet heute, dass Geld nicht erst Tage später verfügbar ist. Genau darauf zielt Visa Direct. Das Setup ist dabei bewusst infrastrukturlastig: Visa positioniert die Lösung als Beschleuniger für Händler, Fintechs und Privatkunden, die keine mehrtägigen Wartezeiten mehr akzeptieren. Laut Visa lassen sich über die Visa-Direct-Infrastruktur mehr als drei Milliarden Karten weltweit erreichen, verteilt auf über 170 Länder und Territorien.
Technisch ist Visa Direct keine eigene Endkunden-App, sondern eine Plattformschicht, die Banken, Zahlungsdienstleister, Marktplätze und Fintechs anbinden. Für Unternehmen wird das an der Nutzeroberfläche unscharf: In vielen Fällen steckt hinter Begriffen wie „Instant Payout“ oder „Sofortauszahlung auf Karte“ nicht „eine neue Banking-App“, sondern eine Integration ins Visa-Netz. Visa beschreibt zudem eine hohe Geschwindigkeit der Zustellung auf Empfängerseite, häufig innerhalb von Sekunden. In der Praxis bedeutet das: Auszahlungen können noch am Tag der Leistungserbringung erfolgen, etwa wenn Zusteller oder Plattformarbeiter im Tagesverlauf ihre Einnahmen auf Debitkarten transferieren.
Der Nutzen ist besonders dort groß, wo Zahlungsströme kleinteilig und zeitkritisch sind. Im Umfeld der Gig Economy und bei Plattformarbeit setzen Betreiber häufig auf sofortige Auszahlungen, damit Fahrerinnen, Freelancer und Kurierdienste nicht mehrere Tage auf Liquidität warten müssen. Gleichzeitig adressiert Visa ein weiteres Segment: Rückzahlungen und Entschädigungen, die bisher an manuelle Prüf- und Clearing-Schleifen gekoppelt waren. Ein plastisches Szenario aus der Versicherungswelt verdeutlicht den Effekt: Bei einem gemeldeten Schaden könnten Fotos hochgeladen, die Prüfung automatisiert werden und die Entschädigung als Sofortzahlung auf der Karte erscheinen, während der Kunde im Alltag noch mitten im Ereignis steckt.
Damit rückt die technische Vergleichsebene in den Fokus. Im Gegensatz zu klassischen Überweisungswegen hängt der Mehrwert bei Push-Payments stark von der Taktung der Netz- und Prozessintegration ab: APIs verbinden Checkout- oder Payout-Systeme mit der Zahlungsinfrastruktur, während die eigentliche Orchestrierung in der Payment-Kette stattfindet. Für Banken und lizenzierte Fintechs bedeutet das: eigene KYC- und AML-Prozesse müssen mit den Anforderungen des Visa-Programms verzahnt werden, bevor schnelle Auszahlungen „freigegeben“ werden. Der technische Unterschied zur reinen „Cloud-Automatisierung“ liegt nicht in der Architektur, sondern in der strikten Kombination aus Echtzeit-Settlement, Risiko-Entscheidungen und Transaktionsvalidierung entlang der gesamten Route.
Im Markt ist das Gebührenmodell ein entscheidender Hebel, weil es erklärt, warum die Funktion für Endkunden oft „kostenlos“ wirkt, für Anbieter aber betriebswirtschaftlich relevant bleibt. Visa Direct verdient typischerweise nicht direkt am Verbraucher, sondern über Gebühren, die Zahlungsdienstleister, Banken oder Händler für die Nutzung der Infrastruktur zahlen. Die Konditionen hängen dabei nach Unternehmenslogik von Region, Volumen und Partnervertrag ab und werden häufig als Transaktionsgebühren sowie gegebenenfalls als Service-Fee für spezifische Features strukturiert. Kleine und mittlere Händler laufen das Thema häufig indirekt über Payment-Service-Provider an, die Visa-Direct-Funktionalität im Checkout oder in Payout-Dashboards bereitstellen.
Für die Sicherheits- und Regulatorik-Perspektive gilt: Push-Payments verschieben Zeitachsen, nicht nur Geld. Wenn vorher Beträge länger auf Bankkonten „geparkt“ waren, wird die Fraud-Prevention plötzlich stärker in die Entscheidungslatenz gezogen. Visa betont daher Fraud-Prevention-Tools, die auch bei Push-Zahlungen greifen, inklusive Tokenisierung, Authentifizierung und Risikoscoring. Ergänzend nennt Visa strenge Vorgaben zur Nutzung und zum Monitoring für die Programmteilnehmer. Regulatorisch bewegt sich Visa Direct in einem Umfeld, das von Zahlungsdiensterichtlinien und Geldwäscheprävention geprägt ist und je Markt durch nationale Standards ergänzt wird; in Europa spielen dabei Vorgaben wie PSD2 eine Rolle, während Echtzeit-Standards parallel in verschiedenen Ausprägungen existieren.
Wettbewerb entsteht dabei nicht nur über „Instant“, sondern über Integrationsbreite und Akzeptanz. Im selben Zeitfenster arbeiten andere Netzwerke und Anbieter an ähnlichen Erlebnissen, etwa Mastercard Send im Bereich sicherer Echtzeit-Funktionalitäten oder regionale Echtzeit-Transfer-Modelle wie der SEPA Instant Credit Transfer in Europa. Gleichzeitig setzen viele Händler eher auf Plattformen von Acquirern und Payment-Dienstleistern wie Stripe oder Adyen, wenn es darum geht, Zahlungsabwicklung und Risiko-Workflows zu vereinheitlichen. Branchenexperten bringen das häufig auf einen nüchternen Nenner: „Je schneller Geld verfügbar ist, desto stärker muss die Risikoentscheidung ohne zusätzliche Reibung funktionieren“, wie aus Gesprächen mit Payment-Consultants in der Branche zu hören ist. Für Visa Direct ist das ein Vorteil, wenn die Integration in bestehende Systeme reibungslos gelingt und die Sicherheitsanforderungen prozessual abbildbar bleiben.
Die zukünftige Entwicklung hängt vor allem von zwei Faktoren ab: mehr Use Cases und die operative Skalierung. Visa Direct liefert bereits heute laut eigenen Angaben über zwei Milliarden Push-Zahlungen pro Jahr, mit steigender Tendenz. Für Unternehmen heißt das: Treasury-Abteilungen und Finance-Teams können Zahlungen enger an operative Ereignisse koppeln, beispielsweise für die pünktliche Auszahlung von Projektbudgets oder die schnellere Begleichung von Lieferantenrechnungen. Auf der Konsumentenseite bleibt das Produkt meist „unsichtbar“ hinter UI-Begriffen; entscheidend ist, dass der Kunde den Unterschied im Alltag spürt. In den nächsten Iterationen wird das Feld wahrscheinlich stärker auf Automatisierung in der Schadens- und Rückerstattungsabwicklung setzen und noch mehr auf regulatorisch robuste Echtzeit-Workflows, sobald zusätzliche Märkte und Bankenschnittstellen die Infrastruktur breiter unterstützten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Visa Direct: Push-Payments beschleunigen Auszahlungen für Händler und Verbraucher" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Visa Direct: Push-Payments beschleunigen Auszahlungen für Händler und Verbraucher" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Visa Direct: Push-Payments beschleunigen Auszahlungen für Händler und Verbraucher« bei Google Deutschland suchen, bei Bing oder Google News!