


WASHINGTON / LONDON (IT BOLTWISE) – Das als „Trump-Konto“ beworbene Modell zielt darauf, finanzielle Kompetenz bei Kindern früh aufzubauen und gleichzeitig Mittel für langfristige Ersparnisse bereitzustellen. Für Investoren entsteht daraus eine neue Kundengruppe mit potenziell anderen Erwartungen an Produkte, Transparenz und Risikoprofilierung. Im Artikel ordnen wir ein, welche technischen Voraussetzungen hinter solchen Konten typischerweise stehen – von Identity & Access bis zur Auswertung von Lernfortschritten. Außerdem zeigen wir, wie sich regulatorische Themen und Datenschutzfragen auf die tatsächliche Ausrollung auswirken.
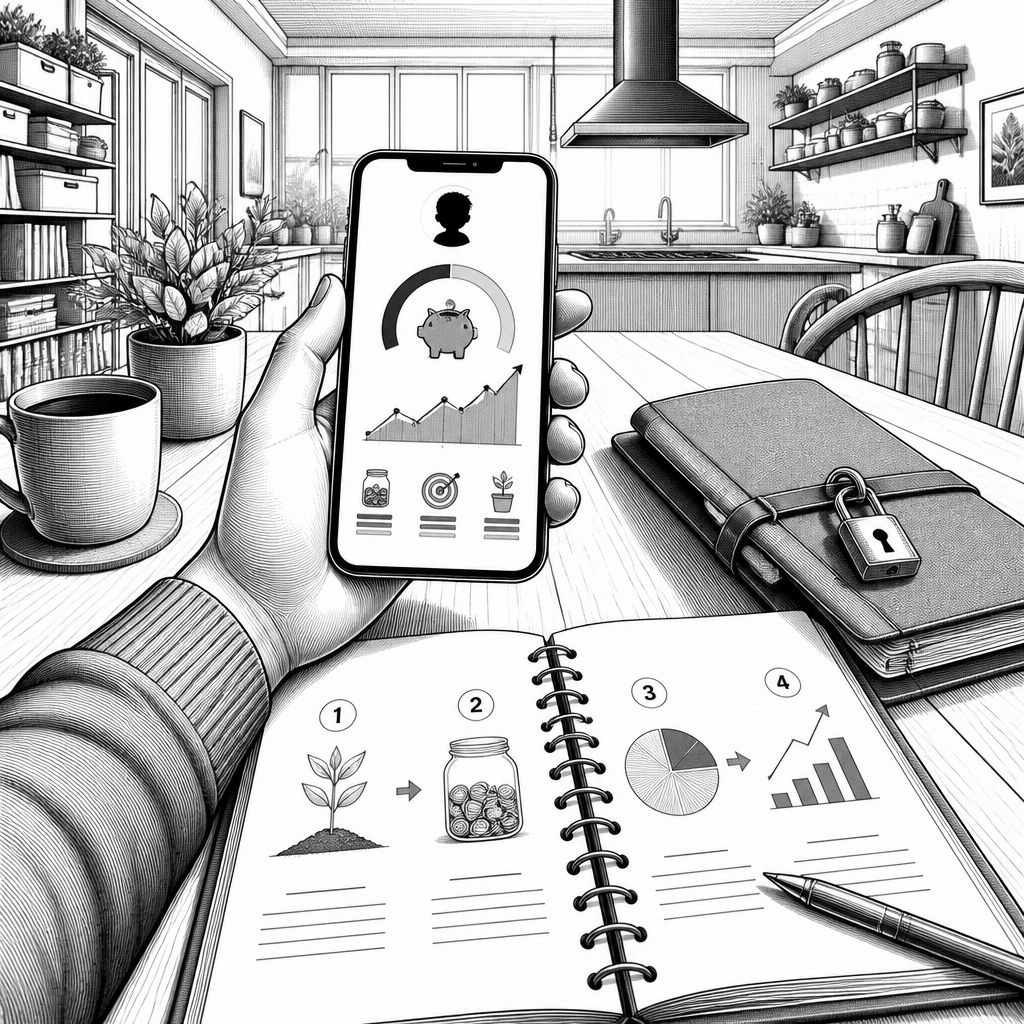
Die Diskussion um ein sogenanntes „Trump-Konto“ für Familien wirkt auf den ersten Blick wie ein klassisches Finanzbildungsprogramm. Bei genauerem Hinsehen geht es aber um mehr als nur um Lehrmaterial: Solche Modelle koppeln Mittelverwaltung mit pädagogisch ausgerichteten Angeboten und versuchen, das Nutzerverhalten über Jahre hinweg zu formen. Für Investoren ist das relevant, weil sich damit die Zielgruppe verschiebt – weg von kurzfristigen Anlageprodukten hin zu langfristigen Konten, die bereits im Kindesalter Vertrauen und Routinen aufbauen. Genau an dieser Schnittstelle entscheiden Transparenz, Usability und die Frage, wie konsequent Risiken erklärt werden.
Technisch betrachtet beginnt der Kern des Setups nicht beim Portfolio, sondern bei der Identität: Zugangs- und Berechtigungslogik muss Familien verlässlich trennen, Einwilligungen verwalten und Änderungen protokollieren. In der Praxis heißt das meist Identity & Access Management mit Rollen (Erziehungsberechtigte, Kind, ggf. Treuhänder) sowie dokumentierter Freigabe für jede Aktion, die Kapital oder personenbezogene Daten betrifft. Hinzu kommen Audit-Trails, die für spätere Prüfungen wichtig sind, selbst wenn die Kontoaktivierung erst zu einem späteren Zeitpunkt erfolgt. Ein weiterer Baustein ist die modellbasierte Personalisierung: Lernmodule werden oft anhand von Fortschrittsdaten und Interaktionen angepasst.
Historisch sind Programme dieser Art nicht neu. Schon in den 2000er-Jahren entstanden in verschiedenen Ländern Programme zur finanziellen Grundbildung, die häufig über Schulen oder gemeinnützige Träger liefen. Der Unterschied zu heute liegt im digitalen Produktkern: Wo früher gedruckte Unterlagen dominierten, arbeiten moderne Konten mit Apps, Benachrichtigungen und datengestützter Lernsteuerung. Genau deshalb ist „KI-gestützte“ Personalisierung in diesem Kontext zweischneidig: Sie kann den Lernpfad verbessern, erhöht aber die Anforderungen an Modellgüte, Nachvollziehbarkeit und Datenschutz. Investoren sollten deshalb fragen, wie robust die Kriterien sind, nach denen Inhalte zugewiesen oder Risikohinweise verfeinert werden.
Für den Markt entsteht gleichzeitig ein Wettbewerbsdruck. Anbieter von digitalen Vermögensverwaltungs-Services wie Robo-Advisors setzen bereits stark auf teilautomatisierte Anlageentscheidungen und Erklärfunktionen. Auch in Segmenten wie Kinder-Sparplänen und Jugendkonten beobachten Analysten einen Trend zu mehr „Finanz-Gamification“ und zu Lernpfaden, die sich nahtlos in das Kontomodell integrieren. In Interviews aus der Branche wird dabei wiederholt betont, dass der entscheidende Faktor nicht die „Anlagekomponente“ allein ist, sondern der Grad der Verständlichkeit: Wie klar werden Gebühren, Laufzeiten und mögliche Verluste dargestellt? Wie konsistent sind die Empfehlungen über verschiedene Nutzerprofile hinweg?
Wenn Familien im Konto „Investitionsmöglichkeiten“ auswählen sollen, wird die Produktarchitektur zum wirtschaftlichen Hebel. Typisch ist eine Mischung aus vorqualifizierten, risikoärmeren Instrumenten und wachstumsorientierten Optionen, wobei die Auswahl durch Lernfortschritt oder Risikotoleranz-Checks beeinflusst werden kann. Für Investoren bedeutet das: Das Risiko- und Regulierungsprofil hängt nicht nur von der Asset-Klasse ab, sondern auch von der Benutzerführung. Besonders kritisch sind Punkte wie Zeitpunkt der Mittelaktivierung, mögliche Sperrfristen und die Frage, ob Gebührenstrukturen im UI so gestaltet sind, dass sie im Entscheidungsmoment sichtbar werden. Wer hier Nachbesserungen erwartet, muss mit höheren Support- und Compliance-Kosten rechnen.
Ein zentraler Vorteil, der in der Initiative selbst betont wird, sind Bildungsressourcen. Für die Skalierung ist das jedoch nicht nur Content-Arbeit, sondern ein System aus Messbarkeit und Qualitätssicherung. Lernen lässt sich digitalisieren: Quizfragen, Fortschrittsmetriken und Interaktionsdaten können als Grundlage dienen, um Erziehungsberechtigte zielgerichtet zu informieren und Kindern altersgerechte Erklärungen zu geben. Gleichzeitig entstehen neue Angriffsflächen: Daten über Minderjährige erfordern besonders strenge Zugriffsregeln, kurze Datenlebenszyklen und eine klare Zweckbindung. Investoren sollten daher prüfen, ob das Unternehmen Privacy by Design umsetzt, ob Daten minimiert werden und ob Kommunikations- und Empfehlungslogiken dokumentiert sind.
Regulatorisch bewegen sich solche Konten typischerweise im Spannungsfeld aus KYC/AML-Anforderungen, Produktaufsicht und gegebenenfalls steuerlichen Rahmenbedingungen. Auch wenn die genaue Ausgestaltung je Land variiert, bleibt das Grundprinzip gleich: Sobald Geldflüsse stattfinden oder Anlageprodukte eingebunden sind, steigen die Anforderungen an Transparenz, Eignungsprüfungen und Risikohinweise. Dazu kommen Vorgaben zur Speicherung und Löschung personenbezogener Daten. In der Praxis heißt das, dass Governance-Prozesse früh geplant werden müssen: Wer darf was sehen, wie werden Einwilligungen nachgehalten, und wie werden Änderungen an Modellen oder Regelwerken versioniert? Gerade bei KI-gestützter Personalisierung wird Nachvollziehbarkeit zur Pflicht.
Auf der Unternehmensebene kann das „Trump-Konto“-Konzept mittel- bis langfristig neue Umsatz- und Bindungslogiken schaffen. Wenn mehr Familien früh in digitale Finanzbildung investieren, steigt die Nachfrage nach Produkten, die bereits in der Kindheit Vertrauen aufbauen und später nahtlos in „klassische“ Portfoliostrategien übergehen. Das eröffnet Chancen für Entwickler: MLOps und Datenplattformen für Lernpfade, sichere Identity-Systeme, Audit-Ready Logging sowie Reporting-Module für regulatorische Audits. Gleichzeitig sollten Investoren realistische Zeitpläne einkalkulieren, denn Rollouts scheitern häufig weniger an der Idee als an Integrationen, Friktionen im KYC-Prozess und der Notwendigkeit, UI und Beratung konsequent zu vereinheitlichen. Wer jetzt beteiligt ist, profitiert oft am meisten von einer sauber gelebten Sicherheits- und Compliance-Architektur, nicht nur von Marketing.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "„Trump-Konto“ für Familien: So bewerten Investoren KI-gestützte Bildung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "„Trump-Konto“ für Familien: So bewerten Investoren KI-gestützte Bildung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »„Trump-Konto“ für Familien: So bewerten Investoren KI-gestützte Bildung« bei Google Deutschland suchen, bei Bing oder Google News!