


INDONESIEN / LONDON (IT BOLTWISE) – Alfamart erweitert seine digitalen Payment-Services als Brücke zwischen Bargeld und E-Wallets: Kunden zahlen Strom, Wasser und weitere Leistungen direkt an der Kasse. Im Hintergrund laufen Partner-Transaktionen über eine zentral gesteuerte POS-IT, die Statusmeldungen in Echtzeit zurückspielt. Für Sumber Alfaria wird das zum wachsenden Serviceanteil, weil die Bezahlstrecke eng mit dem Convenience-Einkauf verknüpft ist. Gleichzeitig steigen die Anforderungen an Stabilität, Datenschutz und regulatorische Compliance.
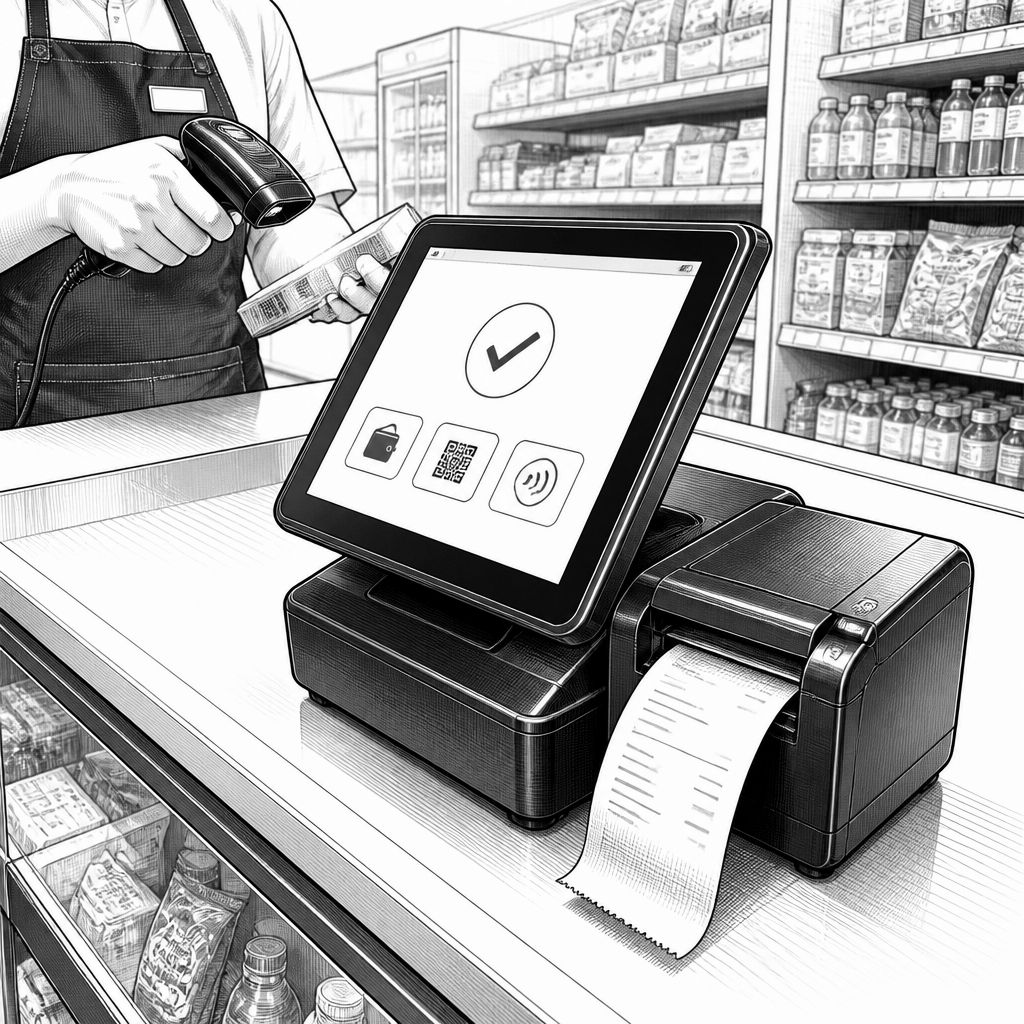
Wer in Indonesien zum Bezahlen nicht erst eine App öffnen oder einen Banktermin vereinbaren will, findet in Convenience-Stores häufig die schnellste Alternative. Genau hier positioniert sich das Payment-Ökosystem rund um Alfamart: Sumber Alfaria betreibt ein Filialnetz von über 18.000 Standorten und bindet daran digitale Zahlungen an der Kasse ein. Der Kunde hält typischerweise einen Barcode oder eine Kunden-ID bereit, die Kassiererin scannt den Code, und auf dem POS-Display wählen Verbraucher den passenden E-Wallet- oder Dienstkanal. Dass dieser Ablauf inzwischen als Alltag gilt, erklärt auch, warum digitale Payment-Services im Serviceanteil des Geschäftsmodells wachsen.
Technisch ist es dabei weniger ein einzelnes Produkt als ein ganzes Service-Bündel. Die digitalen Zahlungen decken mehrere Kategorien ab: Dazu zählen Rechnungsthemen wie Strom und Wasser, aber auch wiederkehrende Zahlungen etwa für Kreditraten oder Versicherungsbeiträge sowie digitale Inhalte wie Gaming-Guthaben. Entscheidend ist, dass Sumber Alfaria hierfür mit zahlreichen Partnern arbeitet – von Telekom-Anbietern über Energieversorger bis hin zu Plattformen aus dem Onlinehandel. Die Kassen-Software fungiert als Orchestrator: Sie nimmt Eingaben entgegen, leitet Transaktionen an die jeweils zuständigen Partner-Systeme weiter und zeigt dem Kunden anschließend den Status an, typischerweise noch bevor die Quittung ausgegeben wird.
Der Bezahlprozess in der Filiale folgt einem klaren Takt. Startpunkt ist der Scan eines Barcodes oder die manuelle Eingabe einer Kunden-ID durch die Kassiererin. Während im Vordergrund Betrag und ausgewählte Zahlungsoptionen erscheinen, läuft im Hintergrund die Kommunikation über sichere Verbindungen zwischen dem Kassensystem und dem Partner. In der Praxis bedeutet das: Die Kasse muss nicht nur kompatible Datenformate übertragen, sondern auch mit dem Timing der Partner zurechtkommen, etwa bei Validierung, Autorisierung und Bestätigung. Für diese Art von Kopplung sind Fehlertoleranz und Stabilität zentral – denn ein abgebrochener Zahlungslauf erzeugt nicht nur Kundenfrust, sondern auch zusätzliche Arbeit an der Kasse.
Aus Sicht der Marktlogik tritt Alfamart nicht als direkter Ersatz für Bankfilialen auf, sondern besetzt eine Zwischenzone: zwischen Bargeld und App-Ökosystemen. Damit konkurriert das Filialmodell weniger mit reinen Online-Plattformen, sondern mit deren Komfortversprechen. In Kundensegmenten ohne ausgeprägtes Onlinebanking oder ohne schnelle Zugänge zu Finanzprodukten entsteht dadurch eine praktische Nische. Gleichzeitig profitieren Nutzer, die E-Wallets bereits nutzen, von der physischen Abschlusssituation vor Ort, etwa wenn Bargeld in digitales Guthaben umgewandelt werden soll. Der wichtigste Wettbewerbshebel ist damit nicht nur die Zahlung selbst, sondern die Einbettung in den Einkauf.
Für die Umsetzung spielt Infrastruktur eine größere Rolle als viele zunächst vermuten. Sumber Alfaria setzt auf eine eigene IT-Landschaft mit zentral gesteuerten Kassen-Systemen, vernetzten POS-Terminals und einer zentralen Datenbank. Transaktionen laufen in dieser Architektur über Partner-Verbindungen, wobei Statusinformationen zurückgemeldet werden müssen, damit der Kassenvorgang konsistent bleibt. Damit das auch unter Last funktioniert, werden neue Partneranbindungen laut Prozessbeschreibung zunächst in Pilotfilialen getestet, bevor sie landesweit ausgerollt werden. Teams führen dafür Lasttests mit simulierten Stoßzeiten durch, um Transaktionen auch bei hoher Frequenz nicht zu verlieren – ein Ansatz, der sich in vielen Retail-Umgebungen bewährt, sobald die Payment-Taktung stark schwankt.
Regulatorik und Sicherheit entscheiden in diesem Setup über die Skalierbarkeit. Digitale Zahlungsdienste unterliegen in Indonesien Anforderungen unter anderem durch Bank Indonesia und die Finanzaufsicht OJK. Für ein Filialunternehmen heißt das: personenbezogene Informationen, die an der Kasse eingegeben werden, wie Kunden-IDs oder Telefonnummern, müssen verschlüsselt verarbeitet werden; zudem müssen Geldströme nachvollziehbar und zweckgebunden bleiben. In der Praxis wird Sicherheit nicht nur durch Kryptografie erreicht, sondern durch operative Standards: Dazu gehören Schulungen für Kassierteams im Fehlerfall, zum Beispiel wenn eine Leitung temporär ausfällt oder eine Partner-Plattform nicht erreichbar ist. Für Kunden äußert sich das wiederum in klaren Belegen mit Transaktionsnummer, Datum und Referenzdetails, die Rückfragen unterstützen.
Für das Geschäftsmodell von Sumber Alfaria sind die Payment-Services mehr als ein Zusatzfeature. Sie verschieben die Rolle der Filiale in Richtung Servicepunkt: Servicegebühren aus digitalen Zahlungen liefern zusätzliche Erlöse, während der Warenumsatz häufig nicht sinkt, sondern von der höheren Frequenz am POS profitieren kann. Weil Kunden häufig während derselben Transaktion weitere Einkäufe tätigen – von Snacks bis zu Haushaltswaren – entsteht eine Art „Zahlungs- und Einkaufs-Hook“. Für Anleger ist das ein ergänzender Faktor neben Standortdichte, Kostenstruktur und Warenmix, weil sich die Serviceerlöse tendenziell entlang des Trends zur digitalen Wirtschaft mitentwickeln, auch wenn weiterhin viele Nutzer für Zahlungsprozesse physische Anlaufpunkte bevorzugen.
Der Ausblick hängt vor allem davon ab, wie gut sich die Plattform für neue Kategorien erweitert, ohne den Kassenalltag zu belasten. Als nächste Logikstufe kommen typischerweise zusätzliche Versicherungsangebote, Mikrofinanzbausteine oder Ticket- und Eventdienste infrage, solange sie mit den kurzen Bedienzyklen an der Kasse kompatibel bleiben. Entscheidend ist dabei eine saubere Produkt- und Partnerpipeline: neue Services werden zuerst pilotiert, Feedback aus Filialen fließt zurück, und priorisiert werden jene Kategorien mit klarer Nachfrage – etwa Strom und mobile Datentarife. Langfristig könnte die Kombination aus physischem Retail und Payment-Orchestrierung auch weitere KI-gestützte Optimierungen erlauben, etwa in der Transaktionsüberwachung und im Fehlermanagement, damit Skalierung nicht mit steigender Ausfallquote bezahlt werden muss.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Alfamart nutzt KI-gestütztes Cash-in an der Kasse: Digitales Bezahlen in Indonesien" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Alfamart nutzt KI-gestütztes Cash-in an der Kasse: Digitales Bezahlen in Indonesien" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Alfamart nutzt KI-gestütztes Cash-in an der Kasse: Digitales Bezahlen in Indonesien« bei Google Deutschland suchen, bei Bing oder Google News!