


HANNOVER / LONDON (IT BOLTWISE) – Continental trennt sich erneut von wichtigen Zulieferaktivitäten und veräußert Contitech an den US-Finanzinvestor Lone Star. Der Deal umfasst rund 4 Milliarden Euro plus eine erfolgsabhängige Komponente von bis zu 250 Millionen Euro. Mit dem Verkauf steht der Konzern nach Jahren des Umbaus wieder stärker als Reifenhersteller im Zentrum. Gleichzeitig bleibt die Frage offen, wie sich der Mittelzufluss auf Schuldenabbau, Aktionärsrendite und Prognosen auswirkt.
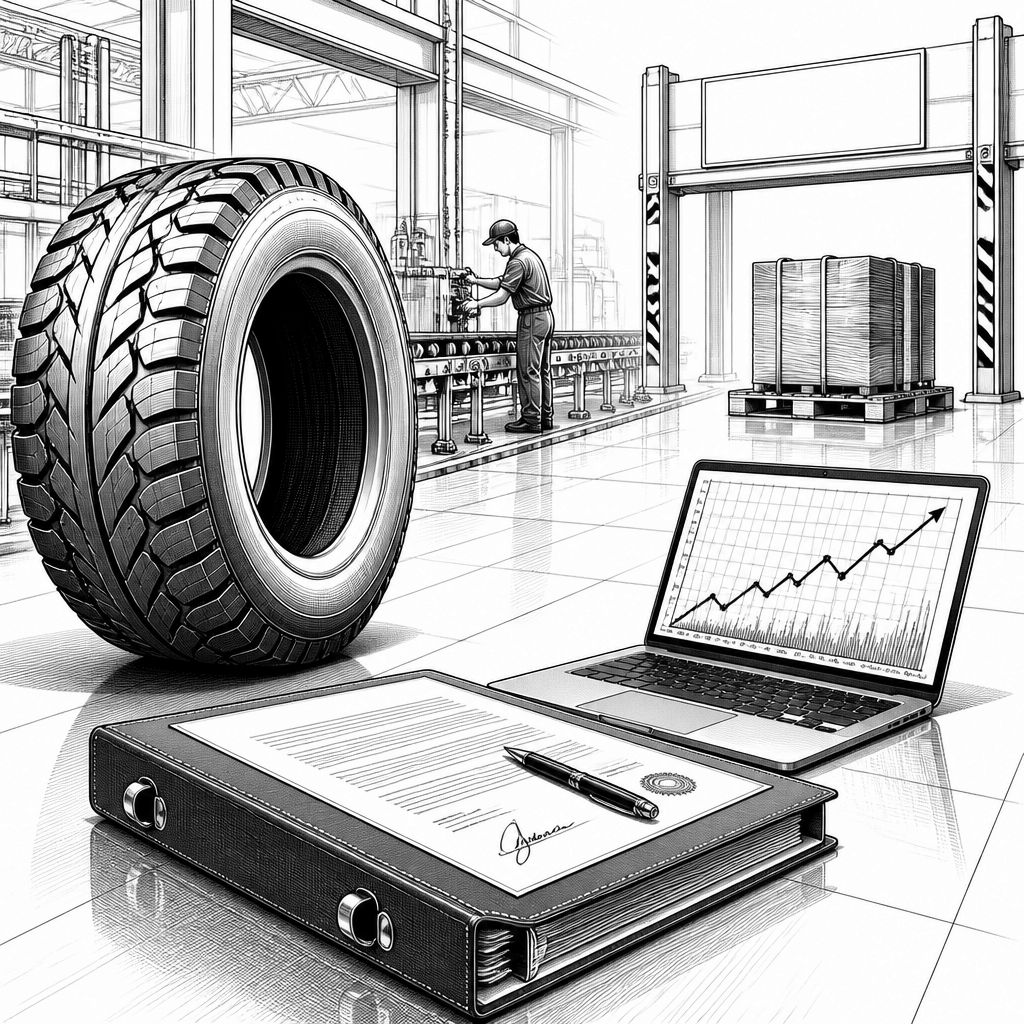
Continental setzt seinen Konzernumbau konsequent fort: Nach der Abtrennung von Vitesco und der Automobilzulieferlinie Aumovio treibt der Dax-Konzern aus Hannover nun auch Contitech aus dem Portfolio. Berichten zufolge hat Continental nach Zustimmung von Vorstand und Aufsichtsrat einen Vertrag über den Verkauf der Tochtergesellschaft unterzeichnet. Der vereinbarte Unternehmenswert liegt bei rund 4 Milliarden Euro, ergänzt um erfolgsabhängige Bestandteile von bis zu 250 Millionen Euro in den Folgejahren. Der Vollzug hängt noch von behördlichen Genehmigungen ab und kann sich bis Ende 2026 ziehen. Damit wird der strukturelle Richtungswechsel, zumindest für den Moment, abgeschlossen.
Für den Technikaspekt ist der Schnitt dabei mehr als ein Buchungsvorgang. Contitech liefert Kautschuk- und Kunststoffprodukte für industrielle Anwendungen und folgt damit einer anderen Logik als die Reifenfertigung: Während Reifen in erster Linie mit Fahrleistungs-, Sicherheits- und Lebensdauerkennwerten verbunden sind, stehen bei Contitech oft Maßanfertigung, Materialmischungen und Anwendungstechnik im Vordergrund. Weltweit beschäftigt Contitech über 20.000 Mitarbeitende, rund 7.700 davon in Deutschland. Continental hatte zuletzt angekündigt, in dieser Sparte 3.000 Stellen abzubauen; ab 2028 sollen so Kosten von etwa 150 Millionen Euro pro Jahr realisiert werden. Der Verkauf verschiebt damit auch die Betriebs- und Innovationsplanung der kommenden Jahre.
Finanzseitig dürfte der Deal vor allem die Kapitalstruktur beeinflussen. Continental rechnet mit einem Mittelzufluss von rund 3, 1 Milliarden Euro, während die endgültigen finanziellen Effekte noch von verschiedenen Faktoren abhängen. Laut Unternehmensabsicht soll der Erlös nicht in das verbleibende Kerngeschäft fließen, sondern primär den Schuldenstand weiter reduzieren. Zusätzlich ist vorgesehen, den überwiegenden Teil – voraussichtlich etwa 2, 5 Milliarden Euro – für die Beteiligung der Aktionäre zu verwenden. Das kann über eine Sonderdividende erfolgen oder über eine Kombination aus Aktienrückkäufen und Sonderdividende. Damit verändert sich auch der Anreizmechanismus: Statt Investitionen in die Breite des Zuliefergeschäfts steht zunächst die Rendite- und Entschuldungslinie im Vordergrund.
In den Marktkontext passt, dass Continental damit seinen Fokus gegenüber anderen großen Reifen- und Komponentenherstellern weiter schärft. Wettbewerber wie Michelin, Pirelli oder auch Goodyear sind in der Branche zwar ebenfalls von zyklischen Nachfrageschwankungen und Werkspreisbewegungen betroffen, aber ihre strategische Basis bleibt relativ klar im Reifen- und Servicesegment. Continental verfolgt dagegen seit der Phase massiver Automobilumbrüche einen “Portfolio-Reset”, bei dem weniger strategisch passende Bereiche schneller aus dem Konzern gelöst werden. Aus Unternehmenssicht ist das eine Art Risikokompensation: Ein stärkerer Anteil am Reifenmarkt kann Erträge stabilisieren, weil Reifen in der Regel breiter installierte Fahrzeugflotten abdecken. Gleichzeitig steigt der operative Druck, Kosten, Auslastung und Produktmix über mehrere Konjunkturzyklen hinweg zu steuern.
Die Eigentümerperspektive wird durch den erwarteten Ausschüttungsplan besonders deutlich. Die Familie Schaeffler hält mit rund 46 Prozent der Continental-Aktien den größten Anteil. Berichten zufolge dürfte sie mit einer Ausschüttung von mehr als einer Milliarde Euro rechnen – ein Niveau, das den Deal politisch wie kommunikativ in der Unternehmensöffentlichkeit spürbar macht. Der Hintergrund: Schaeffler hatte bereits 2008 versucht, Continental zu übernehmen (damals unter dem Decknamen “Paul kauft Emma”), war aber gescheitert. Seither blieb Schaeffler ein Großaktionär mit strategischen Hebeln, etwa über die spätere Übernahme der Conti-Sparte Vitesco, die zuvor an die Börse gebracht worden war. Der Wechsel an der Spitze des Aufsichtsrats – Wolfgang Reitzle tritt nach 77 Jahren ab, Sabrina Soussan übernimmt – verstärkt zudem den Eindruck, dass das Konzernmanagement den Umbau in einer neuen Taktung abschließt.
Auch regulatorisch und sicherheitsnah gibt es für Unternehmen eine relevante Nebenwirkung: Bei solchen Transaktionen werden häufig Wettbewerbsthemen, Lieferketten- und Betriebsstandorte sowie Kartellrechtsfragen geprüft. Zudem kann der Verkauf von Fertigungs- und Produktlinien indirekt Auswirkungen auf Datenflüsse haben – etwa wenn Engineering-Daten, Qualitäts- und Produktionsstatistiken, Maintenance-Dokumentation oder Lieferantenstammdaten konzernübergreifend reorganisiert werden. Für die IT-Seite bedeutet das in der Praxis häufig Migrations- und Governance-Projekte: Zugriffsrechte, Audit-Trails, Informationsklassifizierung und Nachweissysteme müssen so gestaltet werden, dass sie auch nach dem Carve-out oder vor dem Closing die Anforderungen erfüllen. Continental kündigt parallel an, dass die Auswirkungen der Transaktion auf die Prognose für das laufende Geschäftsjahr später angepasst werden; der Ausblick für den Bereich Reifen soll davon jedoch unberührt bleiben.
Der Ausblick für die nächsten Quartale lässt sich damit in zwei Richtungen lesen. Erstens: Ein Reifenspezialist muss künftig stärker auf Kapazitäts- und Kostendisziplin einzahlen, weil Finanzmittel primär für Entschuldung und Aktionärsrendite eingeplant werden. Das kann die finanzielle Flexibilität verbessern, aber Investitionsspielräume kurzfristig verlagern. Zweitens: Das Timing des Vollzugs bis Ende 2026 zeigt, dass die Umsetzung mehr als nur “Closing per Knopfdruck” ist – Genehmigungen und Anpassungen der Planungsrechnung können die Roadmap beeinflussen. Für Entwickler, Systemintegratoren und Enterprise-Software-Anbieter entsteht daraus ein Nachfragefenster rund um M&A-Readiness, Prozess-Standardisierung und Compliance-automatisierte Nachweise. Wenn Continental den Reifenfokus tatsächlich konsolidiert, dürfte die Branche mittelfristig stärker in Richtung Effizienzsteigerungen, Qualitätsdatenanalytik und Lieferketten-Transparenz drängen – und Contitech ist dabei nur der Auftakt eines größeren Umbauzyklus.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Continental verkauft Contitech an Lone Star – Rückkehr zum reinen Reifenfokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Continental verkauft Contitech an Lone Star – Rückkehr zum reinen Reifenfokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Continental verkauft Contitech an Lone Star – Rückkehr zum reinen Reifenfokus« bei Google Deutschland suchen, bei Bing oder Google News!