


WASHINGTON / LONDON (IT BOLTWISE) – Reserve-Rentner stehen mit der Schwelle zum Alter 60 vor einem eng getakteten Maßnahmenpaket: Militärpension beantragen, die Survivor Benefit Plan-Entscheidung prüfen und die Tricare-Optionen rechtzeitig umstellen. Wer die Fristen verpasst, riskiert nicht nur höhere Kosten, sondern auch dauerhaft schlechtere Absicherungen für Angehörige. Der Artikel zeigt, welche Dokumente und Wahlmöglichkeiten tatsächlich den Unterschied machen und wie sich das in eine saubere Ruhestands-Planung integriert.
Mit Blick auf das Alter 60 verdichten sich für viele Reserve-Rentner Entscheidungen, die sich später kaum noch „zurückdrehen“ lassen. In der Regel wird die Militärpension für Reserve-Angehörige zwar mit 60 fällig, doch die Voraussetzungen und der Startzeitpunkt können durch bestimmte aktive Dienstzeiten vorverlegt werden. Genau hier liegt der praktische Engpass: Wer den Eligibility-Status nicht korrekt nachweist oder SBP-Felder zu spät oder falsch adressiert, verankert finanzielle Risiken im System – und zwar nicht nur fürs eigene Budget, sondern vor allem für den Ehepartner oder andere Begünstigte. Aus Sicht der Organisation ist das weniger ein „einmaliges Ereignis“ als vielmehr ein abgestimmter Prozess aus Anträgen, Bestätigungsschreiben und Datenabgleich.
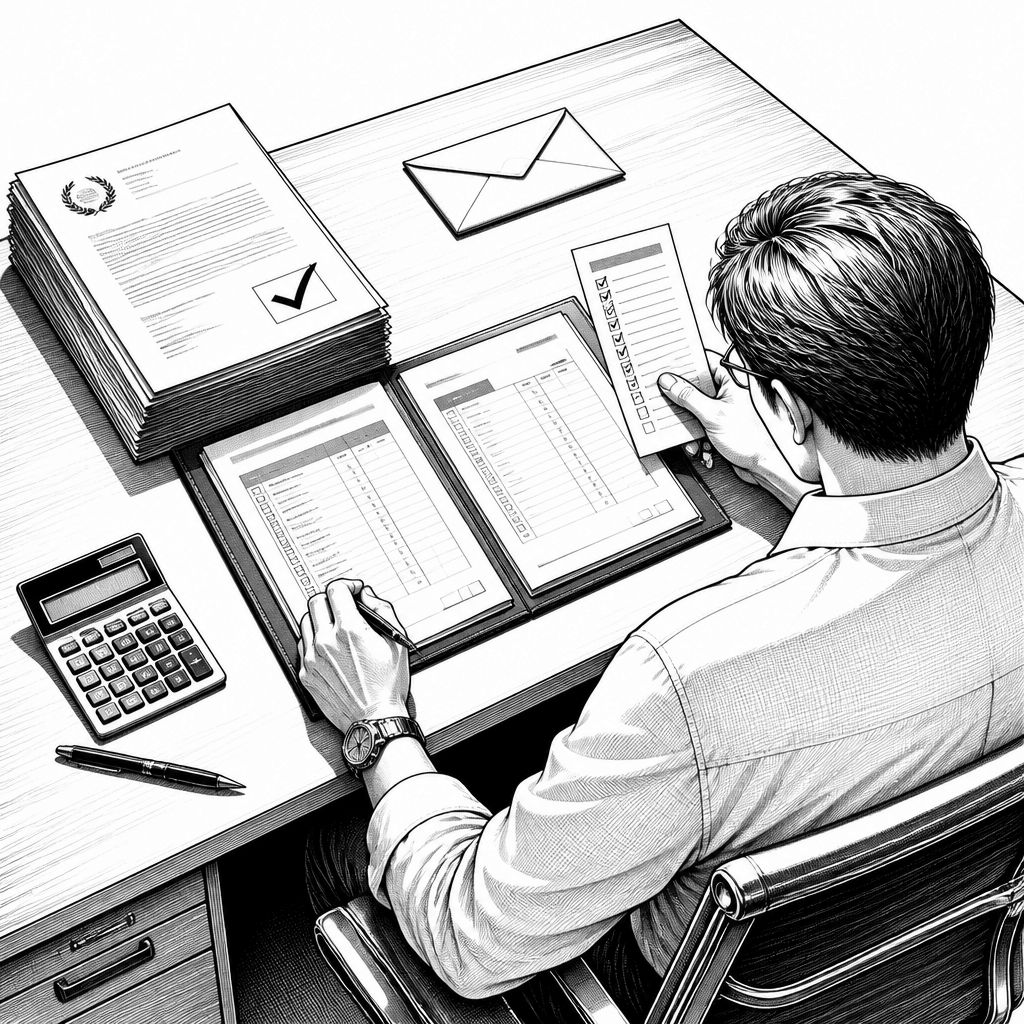
Technisch-organisatorisch beginnt die Umsetzung mit der Pension selbst. Sobald man anspruchsberechtigt ist, muss man die Militärpension aktiv beantragen, statt auf eine automatische Auszahlung zu hoffen. Typisch ist eine Einreichung sechs bis neun Monate vor dem Datum, an dem die Auszahlungsvoraussetzungen erfüllt sind. In der Praxis laufen dafür zwei zentrale Dokumente zusammen: DD Form 108 (Application for Retired Pay) und DD Form 2656 (Data for Payment of Retired Personnel). Entscheidend ist außerdem die Qualität der Eingabedaten: Vor dem Versand sollte die Chronological Statement of Retirement Points mit Befehlen und Leave-and-Earnings-Statements gegengeprüft werden. Fehler in den Punkten können die spätere Rentenhöhe dauerhaft drücken.
Parallel dazu spielt die Survivor Benefit Plan-Logik (SBP) in der „Gray Area“ rund um den Übergang eine Rolle, weil sie unterschiedliche Risikoprofile für vorzeitiges Ableben abbildet. SBP-Wahlen werden initial oft im Zusammenhang mit dem 20-Year Letter (Notice of Eligibility) getroffen. Für die Reserve-Komponente stehen typischerweise Optionen A, B oder C bereit: Option A schiebt die endgültige SBP-Entscheidung bis zum Beginn der Rentenzahlung, liefert aber in der Zeit vor dem 60. Geburtstag zunächst keine Annuität im Todesfall. Option B startet eine verzögerte Annuität zum Zeitpunkt, den man als 60. Geburtstag des Mitglieds ansetzen würde. Option C hingegen sichert Begünstigte sofort, falls während der Gray-Area-Jahre ein Todesfall eintritt. Wer innerhalb der vorgesehenen Frist nicht aktiv gewählt hat, wird in der Regel standardmäßig in Option C eingeordnet.
Ein wichtiger Markt- und Umsetzungsunterschied: Diese SBP-Entscheidung wirkt wie ein „Versicherungs- und Finanzprodukt“ mit klaren Konsequenzen für Liquidität und Risikoallokation. Wer bei Option A bleibt, muss die Entscheidung später nachholen, sobald die Rentenzahlung startet. Genau hier zeigt sich, warum eine einfache „To-do-Liste“ nicht reicht: Man sollte die eigene finanzielle Situation analysieren und die Entscheidung mit dem so genannten „sleep-at-night“-Faktor koppeln – also mit dem Grad, in dem Unsicherheit für die Familie akzeptiert oder eben reduziert wird. Wenn man nur eine geringere SBP-Abdeckung wählt oder ganz aussteigt, braucht der Ehepartner in der Regel eine schriftliche Zustimmung, weil sich sonst das relevante Risiko verschiebt. In der Sache ist das vergleichbar mit der Abwägung zwischen freiwilliger vs. Verpflichtender Risikodeckung in zivilen Altersvorsorge-Mechanismen, etwa bei vertraglichen Lebensversicherungsvarianten oder Arbeitgeber-Pensionszusagen.
Gesundheitspolitisch kippt mit 60 ebenfalls die Stoßrichtung. Für Reserve-Rentner und berechtigte Angehörige wird Tricare in der Regel zu einem größeren, „standardisierteren“ Spielraum: Man erhält Zugang zu Optionen wie Tricare Prime und Tricare Select, während Tricare Reserve Select und Tricare Retired Reserve typischerweise andere, oft höhere Prämien-/Gebührenprofile haben. Zusätzlich wird die Einordnung über die jährliche catastrophic cap wichtiger, weil Beiträge und Enrollment Fees dann in die Familienobergrenze einfließen können. Praktisch heißt das: Die gleiche Ausgabeposition kann ab 60 anders wirken. Wer vorher andere Deckungswege genutzt hat, sollte deshalb jetzt aktiv vergleichen und sich – falls Tricare-Rentnerdeckung gewählt wird – innerhalb eines 90-Tage-Fensters anmelden. Verpasst man den Zeitraum ohne weiteren qualifizierenden Lebensereignis-Trigger, kann die nächste jährliche Open Season zur Hängepartie werden.
Die finanzielle Gesamtarchitektur entscheidet schließlich darüber, ob die neuen Bausteine „zusammenpassen“ oder ob man an anderer Stelle ineffizient plant. Neben Militärpension und der SBP-Entscheidung gehören auch Veränderungen im Gesundheitskontext in den Cashflow-Plan: Ruhestand ist hier nicht nur eine Einkommensfrage, sondern eine Frage der Reihenfolge. Viele Reserve-Rentner arbeiten mit 60 noch zivil weiter; das beeinflusst Steuersignale, Investitions- und Abzugsstrategien sowie die Interaktion mit Sozialversicherungsplänen und Arbeitgeberleistungen. Ein konsistentes Vorgehen ist, das Alter 60 als Umstellungsmeilenstein zu behandeln: etwa vom Arbeitgeber-Health-Coverage hin zu Tricare Prime, Lebensversicherungsströme an die SBP-Zeitachse anzupassen und Investitionsbeiträge auf spätere, steueroptimiertere Auszahlungsmuster auszurichten. Das ist organisatorisch anspruchsvoll, aber planbar, wenn man die Entscheidungen zeitlich bündelt.
Aus regulatorischer und Datenschutzsicht ist der Prozess ebenfalls „techrelevant“, auch wenn es nach Papierarbeit klingt. Anträge und Nachweise enthalten personenbezogene Daten, Dienst- und Zahlhistorien sowie Zahlungs- und Identitätsinformationen. Deshalb lohnt sich ein kontrolliertes Dokumentenmanagement: richtige Versionen der Formulare, nachvollziehbare Korrespondenz mit dem Personalbüro bei Korrekturen und ein sauberes Aufbewahrungskonzept für den 20-Year Letter als formalen Proof. Gerade weil sich ungenaue Retirement-Points dauerhaft auswirken können, ist ein „Audit-Trail“ sinnvoll: Was wurde wann eingereicht, welche Plausibilitätsprüfungen wurden durchgeführt, welche Korrekturen sind bestätigt? Branchenanalysen zur digitalen Verwaltung zeigen zudem, dass viele Fehler weniger an der Regel selbst liegen, sondern an fehlenden Abstimmungen zwischen Datensätzen und Schnittstellen. Für Reserve-Rentner heißt das: rechtzeitig sammeln, doppelt prüfen, fristgerecht handeln.
Wie geht es weiter, wenn man die Schritte einmal sauber durchgezogen hat? Dann verschiebt sich der Fokus von „Antragslogik“ hin zu laufender Optimierung: SBP-Abdeckung und Begünstigte bleiben häufig längerfristige Festlegungen, während sich bei Tricare weitere Änderungen über Open Seasons ergeben können. Auf der Finanzseite wird das Alter 60 oft zur Phase, in der man die Restlaufzeiten von zivilen Policen und Arbeitgeberleistungen mit den erwarteten Pensions- und Sozialversicherungsströmen abgleicht. Für Entwickler und Dienstleister in angrenzenden Bereichen ist das ein Hinweis, dass digitale Workflows für Renten- und Versicherungsprozesse stärker nachgefragt werden: nicht als Ersatz für Beratung, sondern als Reduktion von Friktion, Fristverletzungen und Dateninkonsistenzen. Wer jetzt strukturiert arbeitet, gewinnt im nächsten Jahrzehnt vor allem Zeit und Planbarkeit.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Reserve-Rentner: Diese Schritte entscheiden bei Militärpension, SBP und Tricare mit 60" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Reserve-Rentner: Diese Schritte entscheiden bei Militärpension, SBP und Tricare mit 60" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Reserve-Rentner: Diese Schritte entscheiden bei Militärpension, SBP und Tricare mit 60« bei Google Deutschland suchen, bei Bing oder Google News!