


NEW YORK / LONDON (IT BOLTWISE) – JPMorgan Chase & Co zeigt mit seiner digitalen Ausrichtung, wie ein US-Bankenriese zwischen Wachstum, Sicherheitsanforderungen und Kapitaldisziplin navigiert. Im Mittelpunkt stehen mobile und Online-Plattformen, die Konto- und Zahlungsprozesse automatisieren und Filialzugriff schrittweise ergänzen. Gleichzeitig bleibt das Risikomanagement über Kreditqualität, Liquidität und Kapitalpuffer eng getaktet. Für Investoren liefern genau diese Parameter Hinweise auf den Zustand der Kredit- und Kapitalmärkte.
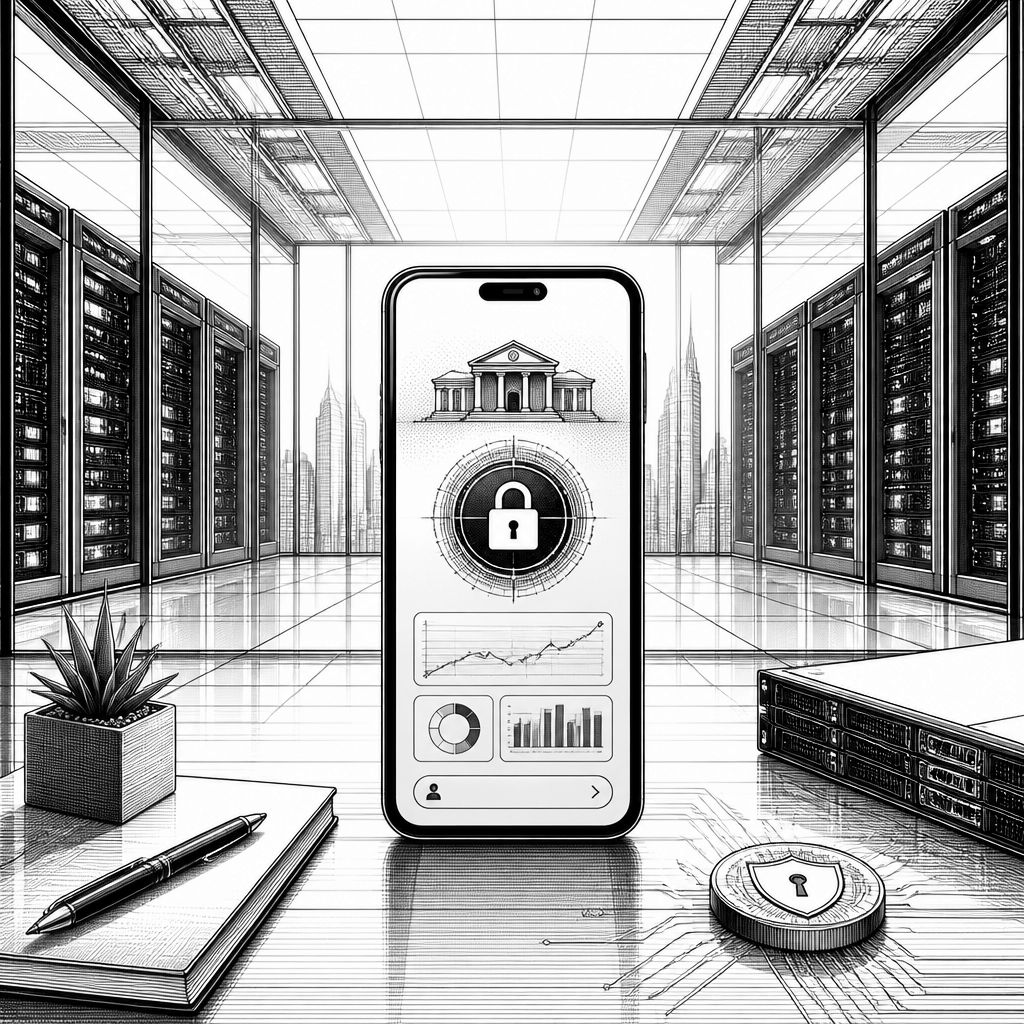
JPMorgan Chase & Co rückt die Digitalisierung in den Vordergrund – und verbindet sie dabei konsequent mit Sicherheits- und Kapitalzielen. Der US-Bankenriese ist in nahezu allen großen Segmenten präsent: von Retail-Banking über Kreditkarten und Autobedingte Finanzierung bis hin zu Investment Banking, Asset- und Wealth-Management. Für Marktteilnehmer ist genau diese Breite ein Frühindikator, wenn sich das Umfeld dreht: Steigt oder fällt die Kreditnachfrage, wie entwickeln sich die Aktivitäten in den Kapitalmärkten, und wie robust bleibt das Institut gegenüber Konjunktur- und Zinsrisiken? In den letzten Jahren hat sich die digitale Kundenschnittstelle vom „Nice-to-have“ zu einem zentralen Hebel für Engagement entwickelt.
Technisch betrachtet setzt JPMorgan auf eine Mischung aus etablierten Architekturmustern und sicherheitsgetriebenen Betriebsprozessen. Online- und Mobile-Kanäle sollen Kontoübersicht, Überweisungen, Zahlungsverkehr sowie den Zugang zu Kreditprodukten vereinfachen. Das reduziert nicht nur Reibung im Alltag der Kunden, sondern verändert auch den Betrieb: Standardtransaktionen werden häufiger über digitale Workflows abgewickelt, während Ausnahmen und komplexere Fälle gezielter in nachgelagerte Prozesse laufen. Dabei spielt Cybersecurity eine Schlüsselrolle – von Identitäts- und Zugriffsmanagement bis zur Überwachung ungewöhnlicher Aktivitäten. Dass Banken in diesem Bereich kontinuierlich investieren, ist weniger Trend als Notwendigkeit, weil Angriffsflächen mit jedem digitalen Touchpoint wachsen.
Die eigentliche Leistungsfähigkeit zeigt sich aber im Zusammenspiel aus Kundenplattform und Risikosteuerung. JPMorgan überwacht die Kreditqualität über verschiedene Portfolios hinweg – von Verbraucherkrediten bis zu Unternehmensengagements und Handelspositionen. Ökonomische Bedingungen spiegeln sich typischerweise in Kennzahlen wie Nettoausfällen (Net Charge-offs), Nonperforming Loans und in der Höhe von Kapital- und Liquiditätspuffern wider. Für Anleger ist das Zusammenspiel entscheidend: Ein digital effizienteres Frontend ersetzt nicht das Underwriting-Modell, kann aber indirekt die Datenqualität verbessern, weil die Bank mehr Verhaltens- und Transaktionssignale strukturiert erfassen kann. Damit steigt die Bedeutung sauberer Datenpipelines, konsistenter Modelle und nachvollziehbarer Governance für Risikoentscheidungen.
Im Marktumfeld wird der Digitalfokus von Wettbewerbern zunehmend parallel umgesetzt, allerdings mit unterschiedlichen Schwerpunkten. Bank of America und Citigroup investieren ebenfalls stark in mobile App-Features, Self-Service-Funktionen und Prozessautomatisierung, während Goldman Sachs und andere Player stärker auf Technologie in Front-to-Back-Workflows und Datenanalyse setzen. Entscheidend ist dabei weniger, ob eine App „funktioniert“, sondern wie schnell die Bank neue Funktionen sicher in Produktion bringt, wie belastbar die Systeme bei Lastspitzen sind und wie sauber sie Compliance-Anforderungen umsetzt. Bankenmanager müssen zudem regulatorische Erwartungen an Transparenz, operationale Resilienz und Kundenschutz erfüllen – besonders wenn neue digitale Wege in der Kreditvergabe oder im Zahlungsverkehr entstehen.
Ein historischer Blick erklärt, warum dieser Hebel gerade jetzt so stark wirkt: In den frühen Wellen der Online-Banking-Einführung standen vor allem Kontostandsabfragen und einfache Überweisungen im Vordergrund. Später kamen mobile Apps, personalisierte Benachrichtigungen und integrierte Zahlungsstrecken hinzu. Heute verschiebt sich der Fokus hin zu durchgängigen digitalen Journeys, in denen Kunden nicht nur „abfragen“, sondern aktiv handeln – von Bill-Pay über Kreditkartenverwaltung bis hin zur Beantragung neuer Finanzierungsprodukte. Parallel hat sich das Risikomanagement weiter professionalisiert: Datengetriebene Frühindikatoren, stufenweises Underwriting und engere Steuerung von Exposures wurden zum Standard. JPMorgan steht damit in einer Entwicklungslinie, die die Branche von reinen Frontend-Experimenten zu belastbaren, sicherheitszertifizierten Plattformen führt.
Für den Markt bedeutet das: Die Bewertung der Bank orientiert sich häufig an Erwartungen zu Zinsentwicklung, Kreditwachstum und Aktivität in den Kapitalmärkten – und diese Faktoren wirken wiederum auf Gebühren- und Handelsvolumen. JPMorgan kombiniert dabei ertragsstarke Beratungs- und Underwriting-Aktivitäten mit marktsensitiven Trading-Einnahmen. Diese Mischung kann Ertragsvolatilität erklären, bietet jedoch zugleich mehrere „Einnahmehebel“, die unterschiedlich auf Veränderungen von Zinsen, Aktienmärkten und Credit Spreads reagieren. Wenn Digitalisierung gelingt, kann sie helfen, die Kostenbasis pro Kunde zu drücken und die Conversion zu verbessern – allerdings nur, wenn das Risikoteam die Modelle und Limits konsistent anpasst. Genau hier entscheidet sich, ob digitale Initiativen langfristig in nachhaltige Profitabilität übersetzen.
Auch aus Regulierungs- und Datenschutzsicht ist die Digitalstrategie nicht neutral. Der Zahlungsverkehr und die Kontofunktionen erzeugen kontinuierlich personenbezogene Daten, für die Banken strenge Anforderungen erfüllen müssen – etwa im Hinblick auf Zugriffskontrollen, Protokollierung, Zweckbindung und fristgerechte Lösch- bzw. Aufbewahrungskonzepte. Zusätzlich verlangt operationale Resilienz, dass Services auch bei Störungen stabil bleiben. In der Praxis heißt das: Banken implementieren häufig Segmentierung in der Architektur, rollenbasierte Berechtigungen, regelmäßige Sicherheitsassessments und ein Security Monitoring, das nicht nur Angriffe erkennt, sondern auch Fehlkonfigurationen reduziert. So entsteht ein „Security by Design“, der digitale Kundenerlebnisse erst auf großer Fläche skalierbar macht.
Für die kommenden Monate dürfte die Frage weniger „ob“ digitalisiert wird, sondern „wie schnell“ und „wie sicher“ neue Funktionen eingeführt werden. Wenn JPMorgan digitale Schnittstellen weiter ausbaut, könnten sich mehrere Effekte verstärken: bessere Kundenbindung in Wealth-Management- und Small-Business-Services, mehr datenbasierte Produktanpassungen und eine feinere Abstimmung im Kreditprozess. Langfristig ist auch eine stärkere Automatisierung in Backoffice- und Risk-Workflows denkbar, sofern regulatorische Nachweisbarkeit gewährleistet bleibt. Verglichen mit rein cloudbasierten Ansätzen bevorzugen große Institute oft hybride Strategien, bei denen kritische Systeme weiterhin kontrolliert betrieben werden, während weniger kritische Workloads flexibel skaliert werden können.
Unterm Strich zeigt JPMorgan Chase & Co, wie ein diversifizierter US-Bankenriese Digitalisierung als Steuerungsinstrument nutzt: Kundenprozesse werden effizienter, aber die Kernkennzahlen zum Kreditzyklus und die Kapitaldisziplin bleiben der Taktgeber. Für IT-Entscheider und Entwickler in der Finanzbranche liegt darin eine klare Implikation: Wer KI-gestützte Automatisierung, Identitäts- und Sicherheitsfunktionen oder Datenplattformen für Banking-Prozesse aufbauen will, muss die Verbindung zu Risikomodellen und Compliance-Artefakten früh mitdenken. Der nächste Entwicklungsschritt wird voraussichtlich stärker in Richtung „durchgängige, messbare digitale Journeys“ gehen – mit Security, Observability und Governance als nicht verhandelbarer Grundlage.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "JPMorgan treibt die Digitalisierung in der US-Bank: Plattformen, Security und Kapitalfokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "JPMorgan treibt die Digitalisierung in der US-Bank: Plattformen, Security und Kapitalfokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »JPMorgan treibt die Digitalisierung in der US-Bank: Plattformen, Security und Kapitalfokus« bei Google Deutschland suchen, bei Bing oder Google News!