


BERLIN / LONDON (IT BOLTWISE) – Für Selbstzahler endet die Abgabefrist der Steuererklärung 2025 am 31. Juli 2026. Wer erst später einreicht, muss mit Verzugsfolgen von mindestens 25 Euro pro Monat rechnen. Parallel rücken neue Regeln zur E-Rechnung und nicht-finanziellen Berichtsstandards stärker in den Fokus, weil sie Prozesse in Unternehmen bis in die Buchhaltung hinein verändern. Der Artikel ordnet die wichtigsten Fristen, technischen Anforderungen und Compliance-Risiken für 2026/2027 ein.
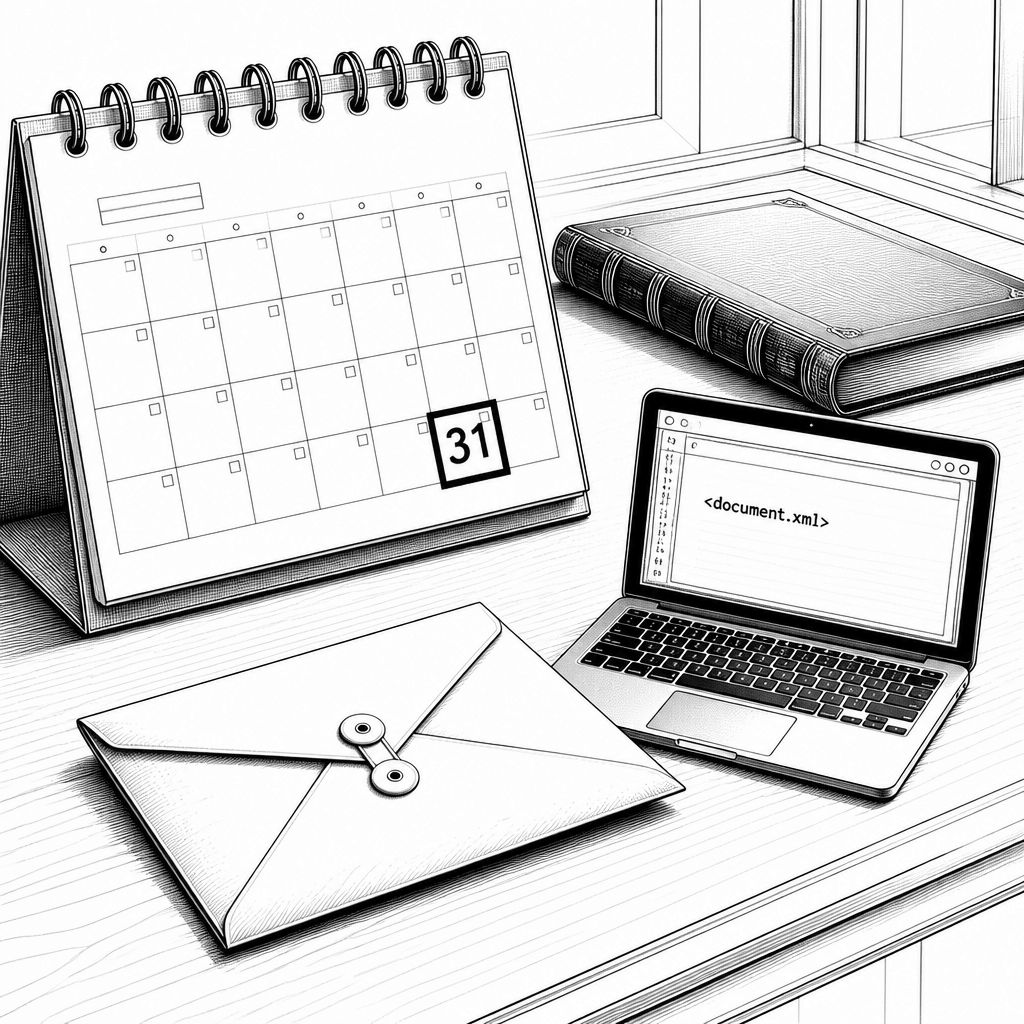
Die Frist für die Steuererklärung 2025 steht bei vielen Selbstzahlern bereits früh im Kalender: Wer ohne Steuerberater einreicht, muss die Erklärung bis zum 31. Juli 2026 beim Finanzamt haben. Danach drohen bei verspäteter Abgabe mindestens 25 Euro pro Monat als Nachteil. Selbst wenn der Fiskus nicht sofort Vollstreckungsdruck aufbaut, wirkt der Zeitversatz in der Praxis schnell auf Liquidität und Planungssicherheit. Ein weiterer Punkt ist die Verschiebung der „Arbeitslogik“: Für Beratungsfälle läuft die Frist bis zum 1. März 2027. Damit verschieben sich auch interne Workflows zwischen Belegsammlung, Plausibilisierung und elektronischer Übermittlung.
Technisch und organisatorisch ist 2026 zudem ein Jahr der Umstellung bei Beleg- und Rechnungsprozessen. Das Bundesfinanzministerium hatte bereits im März präzisierte Anforderungen an elektronische Rechnungen konkretisiert: Pflicht ist ein strukturiertes XML-Format mit den relevanten umsatzsteuerlichen Angaben; ein reines PDF reicht dafür nicht. Für IT und Finance bedeutet das, dass die Buchhaltungs- und Archivierungsketten nicht nur „Daten speichern“, sondern formatsicher, prüfbar und revisionsfest verarbeiten müssen. Besonders relevant wird das Zusammenspiel aus ERP, E-Rechnungs-Postfach/Provider und manipulationssicherer Aufbewahrung. Hier konkurrieren Anbieter wie DATEV oder Lexware typischerweise darum, ob sie E-Rechnung, Auswertungen und GoBD-nahe Nachweise in einer einheitlichen Prozessstrecke abbilden.
Während die Steuerseite auf Abgabe- und Übermittlungsregeln setzt, zieht die Unternehmensberichterstattung im Hintergrund neue Compliance-Anforderungen nach. Zwei neue Verordnungen zur Rechnungslegung wurden im Juli 2026 veröffentlicht und betreffen die überarbeiteten europäischen Nachhaltigkeitsberichtsstandards (ESRS). Das trifft sowohl Unternehmen, die unter die Corporate Sustainability Reporting Directive (CSRD) fallen, als auch solche, die freiwillig berichten. Inhaltlich geht es nicht nur um neue Textbausteine, sondern um strukturelle Änderungen und erweiterte Übergangsbestimmungen. Ein zentraler Mechanismus ist der sogenannte Value Chain Cap, der ab dem 1. Januar 2027 greift. Für laufende Berichtsjahre gilt dabei: Unternehmen können für das aktuelle Geschäftsjahr zwischen alten und neuen Standards wählen oder beide kombinieren, was die Datenmodellierung in vielen Organisationen vor Herausforderungen stellt.
Auch wenn das Thema Nachhaltigkeit auf den ersten Blick „außerhalb der Steuer“ wirkt, beeinflusst es die Jahresabschluss- und Dokumentationsrealität. Der Trend geht klar in Richtung detaillierterer Dokumentation nicht-finanzieller Kennzahlen, und das schließt Prüfbarkeit und Nachvollziehbarkeit ein. Für die praktische Umsetzung ist eine zweimonatige Prüfungsfrist vorgesehen, die typischerweise den Zeitraum ab „Berichtsfähigkeit“ bis zur finalen Freigabe begrenzt. Damit werden Schnittstellen zwischen Controlling, Legal/Compliance, Finance und IT kritischer: Wer Daten aus Lieferanten, Projekten oder Messungen in ESRS-konforme Strukturen überführt, muss auch Zugriffs- und Änderungsprotokolle im Blick behalten. Regulatorisch liegt hier ein Spannungsfeld: Je stärker Daten standardisiert und auswertbar werden, desto wichtiger werden Datenschutz- und Zugriffsrechte, insbesondere wenn personenbezogene oder standortbezogene Informationen in den Datenflüssen auftauchen.
Parallel liefert ein Bundesfinanzhof-Beschluss zusätzliche Rechtssicherheit für die Steuerpraxis, und er betrifft ausgerechnet die Frage, auf welchen Zeitpunkt es bei privaten Veräußerungsgeschäften ankommt. In dem genannten Beschluss (IX B 24/26) wurde klargestellt, dass bei privaten Veräußerungsgeschäften der Zeitpunkt der Vertragsbindung zählt, nicht das spätere Verfügungsgeschäft. Für Betroffene heißt das: Die Haltefristen bleiben wie bisher relevant – zehn Jahre bei Grundstücken, ein Jahr bei anderen Wirtschaftsgütern. Solche Entscheidungen sind wichtig, weil sie die Planung von Verkaufs- und Umstrukturierungsvorhaben beeinflussen. In der Praxis müssen Steuerpflichtige dafür nicht nur ihre Verträge, sondern auch die zeitliche Dokumentation sauber führen, sonst entstehen Fehler, die später schwerer zu korrigieren sind.
Für die internationale Einordnung lohnt der Blick in Nachbarmärkte, weil er zeigt, wie stark lokale Buchführungslogik und Aufbewahrungspflichten voneinander abweichen. In der Schweiz richtet sich die Buchführung nach dem Obligationenrecht: Einzelfirmen und Personengesellschaften dürfen bei Umsätzen unter 500.000 CHF einfach buchen; darüber ist die doppelte Buchführung Pflicht. Juristische Personen müssen dagegen unabhängig vom Umsatz doppelt buchen. Zudem gelten strengere Auflagen, wenn bestimmte Schwellenwerte überschritten werden, etwa 20 Millionen CHF Bilanzsumme oder 40 Millionen CHF Umsatz beziehungsweise 250 Vollzeitstellen. Dort folgt die Bewertung dem Vorsichtsprinzip und stille Reserven sind zulässig. Jahresrechnungen müssen zudem zehn Jahre aufbewahrt werden. Für Unternehmen mit grenzüberschreitenden Strukturen ist das ein klarer Hinweis: Harmonisierung in der Steuerplanung bedeutet nicht automatisch Harmonisierung in der Dokumentation.
Was bedeutet das für die kommenden Monate bis 2027? Erstens: Steuerpflichtige sollten ihre Abgabeplanung so früh wie möglich mit Prozess-„Technik“ koppeln, also mit der Verfügbarkeit von Datengrundlagen, dem Stand der Belegarchivierung und der sicheren E-Rechnungs-Verarbeitung. Zweitens: Unternehmen, die CSRD-relevant sind oder freiwillig berichten, sollten jetzt die Datenerhebung für ESRS planen – inklusive der Frage, wie sie den Value Chain Cap ab 2027 operativ handhaben. Drittens: Die reale Risikoklasse ist nicht nur „Strafe bei Fristüberschreitung“, sondern auch Prüfungsfähigkeit. Deshalb empfiehlt sich eine Kontrollschicht aus Plausibilisierung, Audit-Trail und klarer Rollenverteilung zwischen Fachbereich und IT. Wer diese Bausteine rechtzeitig zusammenzieht, reduziert nicht nur Steuerstress, sondern senkt auch das Compliance-Risiko, falls im Zuge von Betriebsprüfungen oder Nachhaltigkeitsprüfungen Lücken sichtbar werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Steuererklärung 2025: Frist für Selbstzahler endet am 31. Juli 2026" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Steuererklärung 2025: Frist für Selbstzahler endet am 31. Juli 2026" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Steuererklärung 2025: Frist für Selbstzahler endet am 31. Juli 2026« bei Google Deutschland suchen, bei Bing oder Google News!