


BERLIN / LONDON (IT BOLTWISE) – Junge Menschen verlangen deutlich mehr Finanzbildung in der Schule: 81% der 14- bis 24-Jährigen wünschen sich mehr Unterricht zu Geld, Schulden und Vorsorge. Gleichzeitig verschärfen hohe Wohnkosten und Inflation das Risiko von Privatinsolvenzen, gerade bei den Jüngsten. Der Artikel ordnet ein, warum die Umsetzung bislang zäh ist – und welche Gesetzesänderungen ab 2026/2027 den Druck auf Bildung und Eigenvorsorge weiter erhöhen.
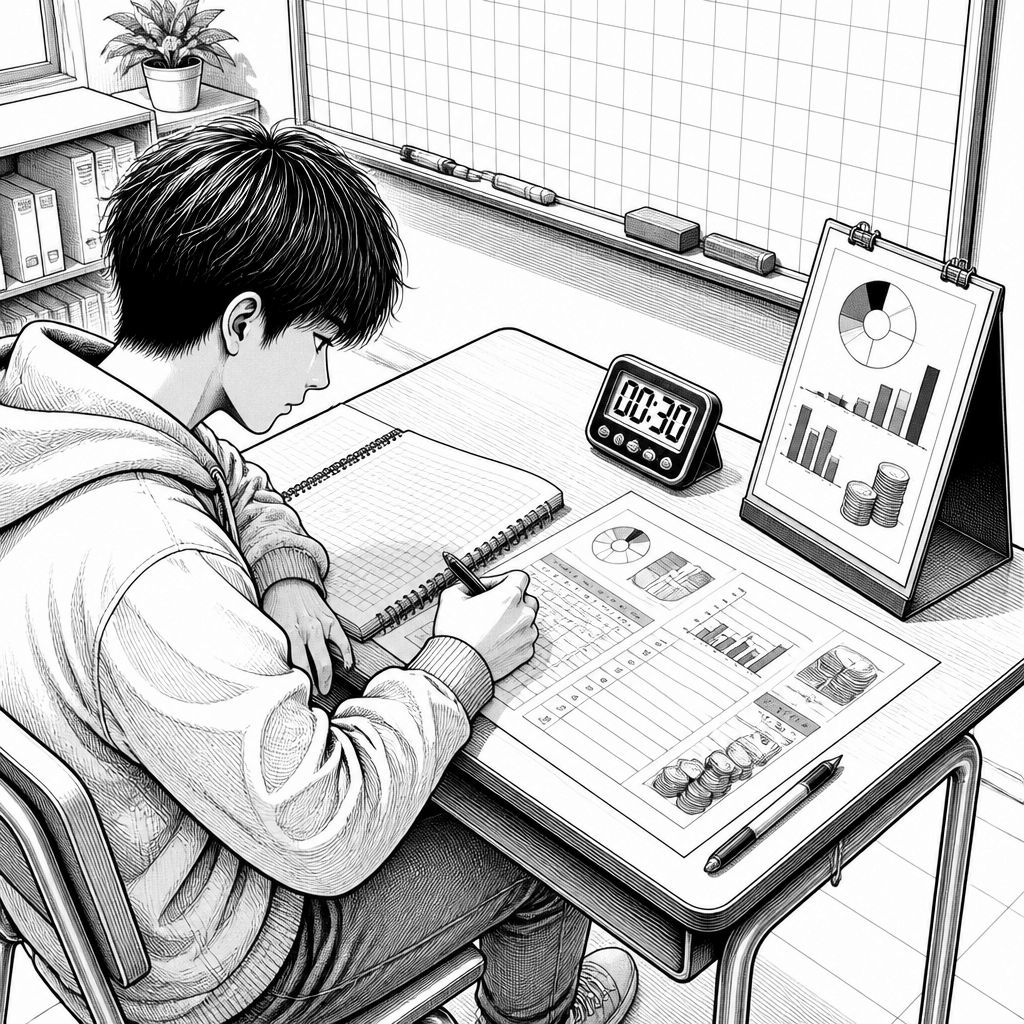
Die Forderung nach mehr Finanzbildung kommt nicht aus dem Lehrplan-Ausschuss, sondern aus dem Klassenzimmer: In einer Untersuchung wünschen sich 81% der 14- bis 24-Jährigen mehr Unterricht zu Geld, Schulden und Vorsorge. Der Ton ist dabei pragmatisch – junge Menschen wollen verstehen, wie Einkommen, Zinsen und Risiken zusammenhängen. Gleichzeitig wächst der gesellschaftliche Gegenwind. Wenn Wohnkosten steigen und Inflation Kaufkraft auffrisst, wird finanzielle Grundkompetenz zur Überlebensfrage. Das zeigt sich besonders deutlich bei den Jüngsten: Privatinsolvenzen unter 24-Jährigen nahmen 2023 um 22% zu. Damit steht das Bildungssystem unter dem Anspruch, nicht nur Theorie, sondern Handlungsfähigkeit zu liefern.
Technisch betrachtet ist Finanzbildung im Kern eine Kompetenz-„Pipeline“: Daten verstehen, Risiken modellieren, Entscheidungen dokumentieren. Genau dort hakt es in der Praxis, denn Zeitmangel und fehlende bundesweite Standards verhindern, dass Inhalte konsistent aufgebaut werden. Statt eines einheitlichen Curriculums entstehen Übergänge zwischen Bundesländern wie „Patchwork-Systeme“: In einem Land wird das Thema stärker als Leitfach gesetzt, in einem anderen vor allem fächerübergreifend behandelt. Hinzu kommt eine Fortbildungsfrage für Lehrkräfte. Ohne Train-the-Trainer-Formate bleibt das Thema häufig ein Randbaustein. Besonders wirksam wären Unterrichtseinheiten, die Budgetplanung, Notgroschen-Logik und einfache Anlageprinzipien in wiederholbaren Übungen verankern.
Auch markt- und gesellschaftspolitisch zeigt sich die Lücke: Digitale Nebenjobs und der FIRE-Gedanke („Financial Independence, Retire Early“) versprechen schnellen Vermögensaufbau – zumindest auf dem Papier. Branchenberichte und Studien machen jedoch klar, dass die reale Risikolage oft härter ist: Steigende Fixkosten treffen auf fehlende Vorsorgegewohnheiten, und Bildungsdefizite lassen sich nicht durch einzelne „Erfolgsgeschichten“ ausgleichen. Als Vergleich dient hier Erwachsenenbildung: Anbieter wie Verbraucherzentralen oder spezialisierte Finanzbildungsplattformen erreichen zwar viele, ersetzen aber kein systematisches Curriculum in der Schule. Der Unterschied ist entscheidend, weil die Schule in der Breite standardisierte Grundlagen liefern kann, während externe Angebote eher freiwillig und heterogen genutzt werden.
Für Unternehmen und Projektteams steckt in der Debatte ein klarer Implementierungshebel. Wenn Finanzbildung als langfristiges Programm gedacht wird, braucht es messbare Lernziele und überprüfbare Didaktik. Entscheidend ist dabei auch Datenschutz: Unterrichtsdaten, Lernstandsprofile und Feedback dürfen nicht zu unbegrenzter Verhaltensverfolgung führen. In der Praxis heißt das, dass Systeme datensparsam arbeiten sollten, etwa durch anonymisierte Lernfortschritte und klare Zweckbindung. Zusätzlich sollten Arbeitgeber- oder Stiftungsinitiativen Bildungsthemen unterstützen, ohne einzelne Anbieterinteressen zu pushen. So entstehen Schul- und Lernangebote, die sowohl regulatorischen Anforderungen genügen als auch zuverlässig in den Alltag passen. Marktanalysten erwarten, dass in den nächsten Schuljahren stärker modulare, auditierbare Programme gefragt sein werden.
Der regulatorische Teil macht die Sache inzwischen dringlicher. Seit dem 1. Juli 2026 steigen die Renten um 4, 24%. Der Grundfreibetrag für Alleinstehende liegt nun bei 12.348 Euro, und für Neurentner liegt der steuerpflichtige Rentenanteil bei 84%. Parallel wurden die Pfändungsfreigrenzen angepasst: Der unpfändbare Grundbetrag beträgt 1.589, 99 Euro. Solche Parameter betreffen die Lebensplanung direkt – besonders bei jungen Erwachsenen, die ihr erstes Sicherheitsnetz aufbauen. Sobald sich Regeln für Steuern, Pfändung oder Altersvorsorge ändern, reicht es nicht mehr, nur „zu wissen“, wie Geld funktioniert. Es muss auch klar sein, wie man die Auswirkungen auf eigene Verträge und Rücklagen einordnet.
Was ab 2027 konkret dazukommt, erhöht die Relevanz von Bildung zusätzlich: Ab 1. Januar 2027 soll ein Altersvorsorgedepot als Riester-Nachfolger starten und staatliche Förderung von bis zu 540 Euro jährlich ermöglichen. Für Selbstständige wird eine Versicherungspflicht für Solo-Selbstständige frühestens ab 2027 geplant; Bestandsselbstständige sollen eine Opt-out-Option erhalten. Im selben Zeitfenster steht das Ende eines Steuerprivilegs bei Krypto-Besteuerung im Raum: Gewinnen nach einer einjährigen Haltefrist war bisher steuerfreie Behandlung zugedacht. Damit werden Finanzentscheidungen noch stärker „regulatorisch geprägt“ – und genau dafür sollten Schulen Grundlagen vermitteln, die über kurzfristige Trends hinausgehen.
Abseits der staatlichen Bühne bleibt ein zweiter Risikoblock oft unterschätzt: finanzielle Abhängigkeit in Beziehungen. Nach einer Scheidung sinkt das Einkommen von Frauen im Schnitt um 17%, und Studien berichten von negativen finanziellen Überraschungen nach dem Tod des Partners. Die Lösung wirkt auf den ersten Blick banal, ist aber praktisch anspruchsvoll: ein eigenes Konto, ein Notgroschen sowie eine realistische Rücklagenstrategie. In Zahlen ausgedrückt bedeutet das häufig drei bis sechs Nettogehälter als Puffer. Ergänzend zeigt der Markt, wie Energieausgaben zur Kostenfalle werden oder durch Investitionen gesenkt werden können, etwa über Photovoltaik und Wärmepumpen. Für die Zukunft ist zu erwarten, dass Finanzbildung stärker als „Alltagskompetenz“ in ganz unterschiedliche Lebensbereiche hineinwächst.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Mehr Finanzbildung in Schulen: 81% fordern Unterricht – aber Gesetze holen auf" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Mehr Finanzbildung in Schulen: 81% fordern Unterricht – aber Gesetze holen auf" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Mehr Finanzbildung in Schulen: 81% fordern Unterricht – aber Gesetze holen auf« bei Google Deutschland suchen, bei Bing oder Google News!