


NEW YORK / LONDON (IT BOLTWISE) – US-Verbraucherkredite gehen erstmals seit 2024 wieder zurück, vor allem bei revolvierenden Posten wie Kreditkartenschulden. Für Märkte ist das mehr als eine Quartalszahl: Es kann ein Frühindikator für nachlassende Kaufkraft und vorsichtigeres Konsumverhalten sein. Gleichzeitig deutet die Entwicklung auf mehr Spielraum für Ersparnisse und eine Verschiebung hin zu disziplinierteren Finanzgewohnheiten. Unternehmen und Investoren müssen daraus messbare Konsequenzen für Umsatz- und Risikoannahmen ableiten.
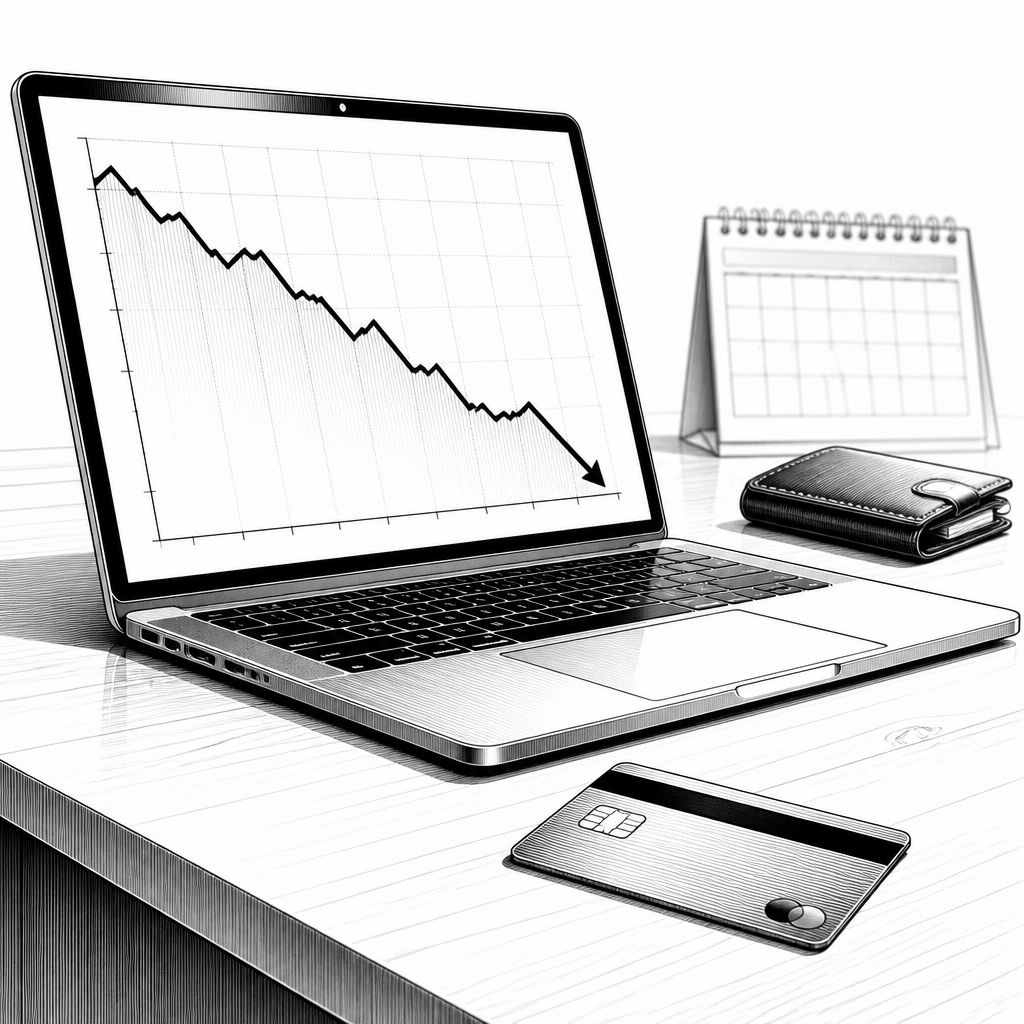
US-Verbraucherkredite melden den ersten Rückgang seit 2024. Besonders auffällig ist dabei der Abwärtsdruck bei revolvierenden Krediten, also jenen Finanzierungen, die typischerweise flexibel laufen und häufig mit Kreditkarten in Verbindung stehen. Für Investoren ist diese Bewegung weniger ein isoliertes Kreditphänomen, sondern ein Stimmungs- und Nachfrageindikator: Wo Haushalte ihre Kredithebel reduzieren, verschiebt sich die Finanzierung vieler Alltagsausgaben von „nach hinten“ hin zu stärkerer Haushaltskassen-Disziplin. Das kann kurzfristig die Umsätze stützen, aber mittelfristig das Wachstum dämpfen, wenn der Konsumanteil am Bruttoinlandsprodukt schneller abkühlt als das Angebot nachzieht.
Technisch betrachtet steckt hinter der Meldung eine klassische Kreditportfoliologik: Revolvierende Produkte reagieren oft schneller auf Zins- und Budgetsignale, weil die Nutzung im Alltag permanent neu entschieden wird. Wenn sich die Nachfrage nach diesen flexiblen Linien reduziert, sehen Kreditgeber und Datenanbieter häufig gleichzeitig Indikatoren wie niedrigere Auslastungsraten, veränderte Zahlungsprofile und eine Verschiebung zwischen Neuaufnahmen und Tilgungen. Für Analysten bedeutet das: Man sollte nicht nur den Gesamtsaldo betrachten, sondern die Zusammensetzung nach Kreditarten. Genau diese Differenzierung macht die aktuelle Nachricht so relevant, weil Kreditkartenschulden in der Breite über Einkaufs- und Zahlungsdaten mit dem Ausgabeverhalten verknüpft sind.
Historisch waren solche Wendepunkte wiederkehrende Etappen in Zyklen, die von Liquidität und Konsumnachfrage geprägt werden. In früheren Phasen hoher Verschuldung stiegen revolvierende Bestände oft, wenn Haushalte Zinslasten als „noch tragbar“ einordneten und gleichzeitig stabile Einkommen erwarteten. Dreht sich die Erwartung – etwa durch höhere Finanzierungskosten, Unsicherheit über Jobs oder strengere Kreditvergabe – kommt es häufig zu einer Rückführung. Der derzeitige Rückgang passt in dieses Muster, fällt aber als „erstmalig seit 2024“ in einen Zeitraum, in dem viele Marktteilnehmer bereits mit einer Normalisierung rechneten. Aus Marktsicht ist genau diese Abweichung vom Basisszenario entscheidend, weil sie die Wahrscheinlichkeit erhöht, dass auch andere Konsumindikatoren nach unten nachziehen.
Für den Markt ist damit ein Spannungsfeld eröffnet: Einerseits kann ein Kreditrückgang darauf hindeuten, dass Haushalte ihre Finanzen „glatter“ planen und Tilgungen priorisieren. Das reduziert kurzfristig das Risiko von Zahlungsausfällen und könnte mittelfristig die Stabilität im Konsumentenbereich erhöhen. Andererseits ist die Wachstumserwartung traditionell stark an die Konsumdynamik gekoppelt: Wenn weniger Kredit genutzt wird, sinkt die kurzfristige Kaufkraftbeschleunigung, und Retail- und Discretionary-Sektoren können langsamer wachsen. Branchenkenner rechnen deshalb damit, dass Prognosen für Umsätze und Margen in Teilen des Handels und bei konsumbezogenen Dienstleistungen neu kalibriert werden müssen, vor allem dort, wo Ausgaben stark von spontanen Kaufimpulsen und Finanzierungseffekten abhängen.
Im Wettbewerb um Datenqualität und Risikoeinschätzung lohnt zusätzlich ein Blick auf die Infrastruktur hinter solchen Signalen. Daten- und Analyseanbieter wie Experian oder TransUnion arbeiten typischerweise mit Kredit- und Zahlungsverhalten, um Risikomodelle zu aktualisieren; auch wenn sie keine direkten „Konkurrenten“ im Sinne eines Produktwettbewerbs sind, stehen sie im gleichen Bewertungs-Ökosystem. Fintech-Plattformen, die Kredit- oder Zahlungsprodukte anbieten, rivalisieren wiederum um bessere Scoring-Modelle und um schnellere Datenaktualisierung, um Werthaltigkeit zu sichern, etwa bei dynamischen Limits oder Preisdifferenzierungen. In diesem Kontext kann ein Trend in Verbraucherkrediten den gesamten Modellzyklus beeinflussen: Kalibrierung, Thresholds, und die Risiko-„Kosten“ der Kundensegmentierung müssen zeitnah angepasst werden.
Regulatorisch und datenschutzseitig kommt hinzu, dass solche Entwicklungen in der Praxis über personenbezogene Kredit- und Zahlungsdaten abgeleitet werden. In den USA spielen dabei Rahmen wie die Vorgaben des Consumer Financial Protection Bureau (CFPB) sowie kreditbezogene Regeln zur fairen und nachvollziehbaren Vergabe eine zentrale Rolle. Für Unternehmen, die KI-gestützte Entscheidungen treffen, bedeutet das: Modelle müssen auditierbar bleiben, Datenquellen und Feature-Set-Kombinationen sollten dokumentiert sein und es braucht technische Schutzmaßnahmen gegen unzulässige Datenverarbeitung. Selbst wenn der aktuelle Kredittrend „nur“ makroökonomisch wirkt, trifft er damit direkt die Compliance- und Security-Pipelines im Kredit- und Zahlungsumfeld.
Auch KI-Teams bekommen den Impuls nicht als abstrakte Makrozahl, sondern als Trainings- und Monitoring-Aufgabe. Wenn sich die Verteilung der Kreditnutzung verschiebt, können Feature-Drifts auftreten: Beispielsweise verändern sich Muster bei der Auslastung revolvierender Linien oder bei der Häufigkeit von Zahlungsschwankungen. Moderne KI-gestützte Kreditmodelle – ob regelbasiert oder neuronale Verfahren – müssen dann über Metriken wie Kalibrierung, Stabilität der Score-Verteilung und Ausfallraten frühzeitig reagieren. Gleichzeitig ist die technische Gegenüberstellung wichtig: On-Device- oder Edge-Interpretation ist in diesem Umfeld weniger entscheidend als die Frage, wie schnell die Cloud-gestützte Datenpipeline aktualisiert, validiert und in Produktionsmodelle zurückspielt. Genau hier entscheidet sich, ob ein Trend in Wochen oder erst in Quartalen im Risikoabbild ankommt.
Für die nächsten Quartale lohnt ein Blick auf die wahrscheinlichen Unternehmenswirkungen. Unternehmen, die stark auf diskretionäre Käufe setzen, können durch den Kreditrückgang kurzfristig weniger Nachfrageimpulse erhalten. Gleichzeitig entstehen neue Chancen bei Angeboten, die Wert „ohne Kredithebel“ liefern: etwa Bezahllösungen mit klaren Rückzahlungsplänen, Rabatte für sofortige Nutzung oder Bundles, die Kosten besser kalkulierbar machen. Analystisch lässt sich das als Verschiebung von Marketing-Impact hin zu Zahlungs- und Kostenklarheit interpretieren. Investoren wiederum sollten die nächsten Datenpunkte nicht nur in der Kreditsparte beobachten, sondern parallel Retail- und Zahlungsindikatoren, um zu erkennen, ob der Rückgang eher „Sparmodus“ oder eher „Budgetstress“ widerspiegelt.
Der zentrale Zukunftsindikator ist, ob der Rückgang in revolvierenden Krediten zu einer nachhaltigen Konsumkühlung führt oder ob er sich schnell wieder umdreht. In einem optimistischen Szenario steigt das Maß an Tilgungen, und Haushalte erhöhen Ersparnisse, was die wirtschaftliche Stabilität stärkt – allerdings oft mit zeitlicher Verzögerung beim Umsatzwachstum. In einem pessimistischen Szenario bleibt die reduzierte Kreditnutzung ein Zeichen von zunehmender Haushaltsknappheit; dann würden sich Abschreibungs- und Risikokosten später stärker bemerkbar machen. Für Unternehmen heißt die Konsequenz: Portfoliostrategien, Kreditlimit-Policies und Forecast-Modelle sollten auf beide Pfade vorbereitet sein, damit Anpassungen nicht zu spät kommen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Verbraucherkredite sinken: Signal für Kaufkraft und Wachstum" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Verbraucherkredite sinken: Signal für Kaufkraft und Wachstum" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Verbraucherkredite sinken: Signal für Kaufkraft und Wachstum« bei Google Deutschland suchen, bei Bing oder Google News!