


SAN FRANCISCO / LONDON (IT BOLTWISE) – Visa profitiert als Zahlungsnetzwerk direkt vom Wachstum bargeldloser Transaktionen und koppelt Umsätze eng an das weltweite Zahlungsvolumen. Für Privatanleger steht dabei häufig das Zusammenspiel aus skalierbaren Margen, wiederkehrenden Gebühren und einer im Vergleich zu Banken stabileren Ertragslogik im Vordergrund. Der Artikel ordnet ein, warum Digitalisierung, E-Commerce und Wallet-Zahlungen diese Dynamik zusätzlich beschleunigen. Gleichzeitig beleuchtet er den Wettbewerbsdruck durch Mastercard sowie zentrale Sicherheits- und Regulierungsanforderungen.
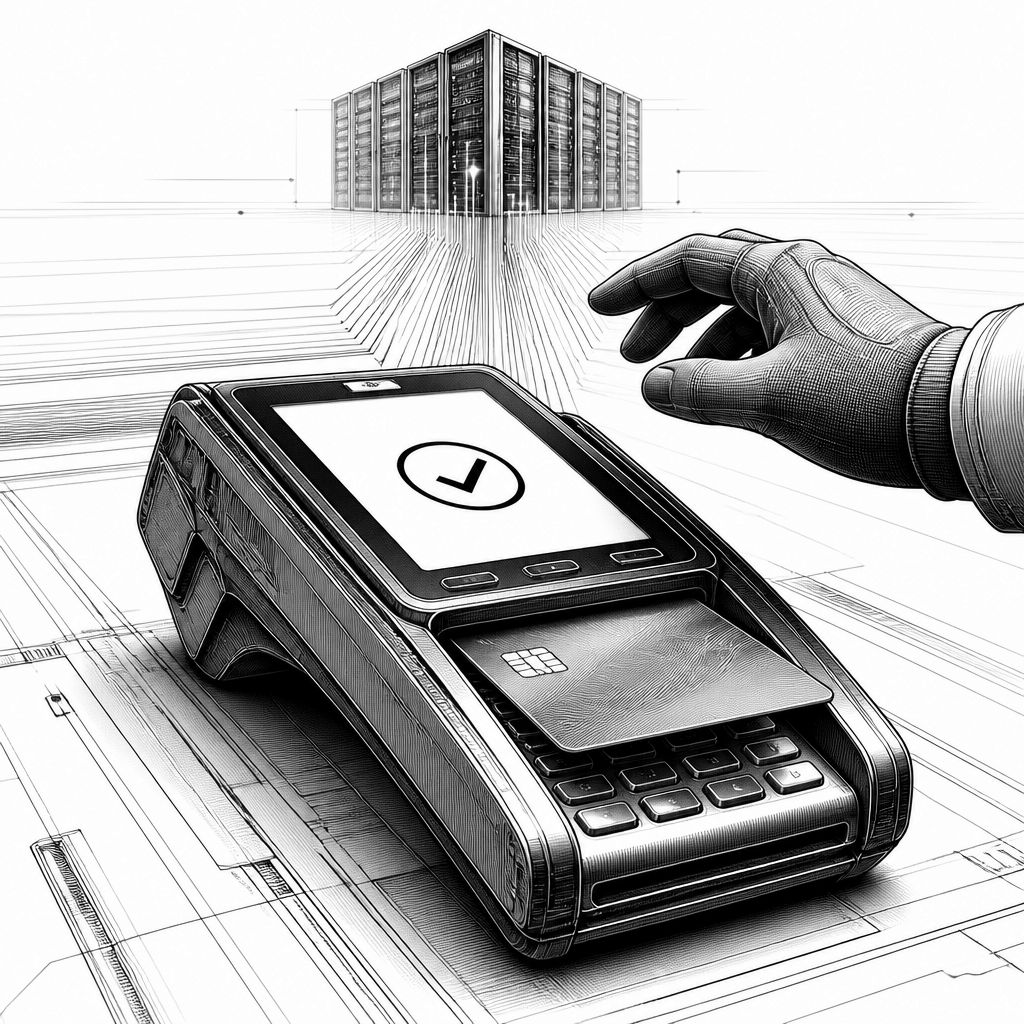
Visa Inc. Wird an der NYSE in US-Dollar gehandelt und gilt seit Jahren als eine Art „Infrastrukturwert“ im Zahlungsverkehr: Nicht Kreditwürdigkeit der Endkunden treibt den Umsatz, sondern das Volumen der abgewickelten Transaktionen. Das ist der Kern der These hinter der Aussage, dass die Aktie vom globalen Zahlungswachstum gestützt bleibt. Visa verdient typischerweise Gebühren, die pro Zahlung bzw. Als Prozentsatz am Zahlungsvolumen strukturiert sind, und nutzt dafür ein großes, standardisiertes Karten- und Netzwerk-Ökosystem. Damit verschiebt sich der Fokus für Anleger stärker auf Konsum- und Aktivitätsindikatoren als auf klassische Bankenthematiken.
Technisch betrachtet ist Visa vor allem eine Netzwerk- und Plattformschicht zwischen ausgebenden Banken, Händlern und Endkunden. Visa vergibt nicht selbst Kredite im Massengeschäft, sondern stellt Regeln, Schnittstellen, Autorisierungs- und Abwicklungsmechanismen bereit, damit Banken ihre Kredit- und Debitkartenprodukte anbieten können. Die Abwicklung läuft dabei nicht als einzelner „Buchungsvorgang“, sondern als Kette aus Autorisierung, Clearing und Settlement, in der die Netzwerkintegration entscheidend ist. Weil jede zusätzliche Transaktion im Normalfall nur geringe variable Zusatzkosten verursacht, kann die Skalierung des Netzwerks bei steigendem Volumen überproportional auf die Profitabilität wirken.
Im Marktumfeld steht Visa in direkter Konkurrenz zu anderen großen Kartenorganisationen, allen voran Mastercard. Beide Anbieter prägen Standards, betreiben globale Netzwerke und sorgen für Interoperabilität zwischen Banken und Händlern. Für Anleger ist dabei relevant, dass Wettbewerb vor allem über Akzeptanz, Gebührenstrukturen, Produktintegration und Prozessqualität ausgetragen wird, weniger über das klassische Kreditrisiko. Historisch lässt sich das Prinzip gut einordnen: Bereits die frühen Karten-Ökosysteme entwickelten sich von isolierten nationalen Netzwerken zu globalen Infrastrukturen, die zunehmend auch digitale Kanäle wie E-Commerce und kontaktlose Zahlungen integrieren. Heute verschiebt sich das Schwergewicht zusätzlich in Richtung Wallets und In-App-Zahlungen.
Die entscheidenden Wachstumsimpulse kommen aus der Digitalisierung des Bezahlens. Onlinehandel, mobile Zahlungen und kontaktlose Terminals erhöhen die Zahl der Zahlungsereignisse, und genau an dieser Aktivität hängt die Gebührenlogik. In reifen Märkten wie den USA und Teilen Europas ist bargeldloser Zahlungsverkehr bereits stark etabliert; Wachstum entsteht dort oft durch Frequenz, Kartenaktivität und „Share“ innerhalb des Zahlungsverkehrs. In Schwellenländern dagegen ist der Anteil bargeldloser Zahlungen in vielen Fällen noch niedriger, wodurch strukturelles Potenzial aus der schrittweisen Verlagerung vom Bargeld hin zu Karten und digitalen Methoden entsteht. Zusätzlich verankern Kooperationen mit Banken, Fintechs und großen Technologieunternehmen die Infrastruktur in neuen Nutzerpfaden.
Für die Bewertung schauen Marktteilnehmer typischerweise nicht nur auf Umsatz und Gewinn, sondern auf Kennzahlen wie Zahlungsvolumen sowie die Anzahl ausgegebener und aktiver Karten. Diese Größen korrelieren häufig mit Konsum und Wirtschaftsaktivität, weil steigender Waren- und Dienstleistungskonsum mehr Zahlungsfälle erzeugt. Entscheidend ist außerdem die Kostenstruktur: Wenn Skaleneffekte greifen, können fixe Aufwände relativ gleich bleiben, während der Deckungsbeitrag aus dem Volumen wächst. Analystenrahmen sind daher oft darauf ausgerichtet, zu prüfen, ob Visa stärker als der Gesamtmarkt wächst und damit potenziell Marktanteilsgewinne einfährt. Umgekehrt wäre ein Wachstum, das nur dem Marktniveau entspricht, ein Hinweis auf „nur“ Beta statt Alpha.
Ein Blick auf die Ertragsquellen zeigt, warum Visa als weniger zyklisch wahrgenommen wird als klassische Banken. Ein Teil der Einnahmen entsteht durch Interbankenentgelte und Gebühren, die ausgebende Banken für die Nutzung des Netzwerks zahlen. Weitere Beiträge kommen von Servicegebühren für Händler sowie aus Vertragsvereinbarungen mit Finanzinstituten. Dazu kommen Lizenz- und Plattformkomponenten, die Banken nutzen, um eigene Produkte und Services auf der Visa-Infrastruktur zu entwickeln. Regional sind diese Beiträge unterschiedlich verteilt: Nordamerika, Europa und bestimmte Teile Asiens prägen häufig den stärkeren Anteil, während Schwellenländer überproportionale Wachstumsraten aus niedrigerem Ausgangsniveau liefern. Für Unternehmen in der Lieferkette bedeutet das: Skalierung in der Zahlungsinfrastruktur bleibt ein wiederkehrender Investitionspfad.
Regulatorisch und sicherheitstechnisch ist Visa gleichzeitig an mehrere Ebenen gebunden, die den Betrieb der Infrastruktur absichern sollen. Dazu zählen Sicherheitsstandards für Karten- und Zahlungsdaten sowie Anforderungen an Risiko- und Betrugsprävention. In der Praxis spielt der Schutz von Zahlungsdaten etwa im Kontext von PCI-DSS eine zentrale Rolle, während in Europa zusätzlich Datenschutz- und Aufsichtsthemen wie DSGVO sowie Anforderungen aus Zahlungsdiensterichtlinien (etwa PSD2) die Prozessgestaltung beeinflussen. Moderne Fraud-Detection-Ansätze arbeiten typischerweise mit risikobasierten Regeln und datengetriebenen Modellen, um Transaktionen in Echtzeit zu bewerten. Für den Enterprise-Blick heißt das: Wer Zahlungswege anbietet oder integriert, muss Compliance und Security als Teil der Architektur verstehen, nicht als nachgelagerte Pflicht.
Ausblickend bleibt die entscheidende Frage für Anleger, ob sich das Zahlungswachstum auch in anspruchsvolleren Konjunkturphasen hält und ob neue Zahlungsformen die Netzwerke langfristig weiter „mitnehmen“. Die Wahrscheinlichkeit ist hoch, dass E-Commerce, Wallet-Ökosysteme und kontaktlose Zahlungen nicht nur Volumen, sondern auch Interaktionsfrequenz erhöhen, wodurch die Gebührenlogik stabil bleibt. Gleichzeitig können Wettbewerb und regulatorische Eingriffe die Margenkomponenten beeinflussen, etwa wenn Gebührenstrukturen oder Interchange-nahe Modelle neu verhandelt werden. Für Entwickler und Unternehmen eröffnen sich dadurch Chancen: von sicherer Zahlungsorchestrierung bis zu Integrationsprojekten, die Autorisierung, Risikoanalyse und Nutzererlebnis eng koppeln. Spätestens mit stärkerer Automatisierung in der Betrugserkennung und wachsender Datenverarbeitung in Echtzeit dürfte der Infrastrukturvorteil der großen Netzwerke weiter sichtbar werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Visa bleibt für Anleger attraktiv: Zahlungswachstum statt Kreditrisiko im Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Visa bleibt für Anleger attraktiv: Zahlungswachstum statt Kreditrisiko im Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Visa bleibt für Anleger attraktiv: Zahlungswachstum statt Kreditrisiko im Fokus« bei Google Deutschland suchen, bei Bing oder Google News!