


WASHINGTON, D.C. / LONDON (IT BOLTWISE) – Die neuen „Trump Accounts“ werben mit einer provokanten Rechnung: Kleine Einzahlungen könnten ein Kind bis zum Rentenalter zum Millionär machen. Basis sind jedoch langfristige Renditeannahmen, die sich bei schwächerem Aktienmarkt deutlich verschieben. Zusätzlich drohen bei vorzeitigen Entnahmen Steuern und Strafen, und mit 18 Jahren wechselt die Kontrolle vom Eltern-Setup auf das Kind. Wer das Ganze als Finanzplan versteht, unterschätzt laut Finanzexperten genau diese Punkte.
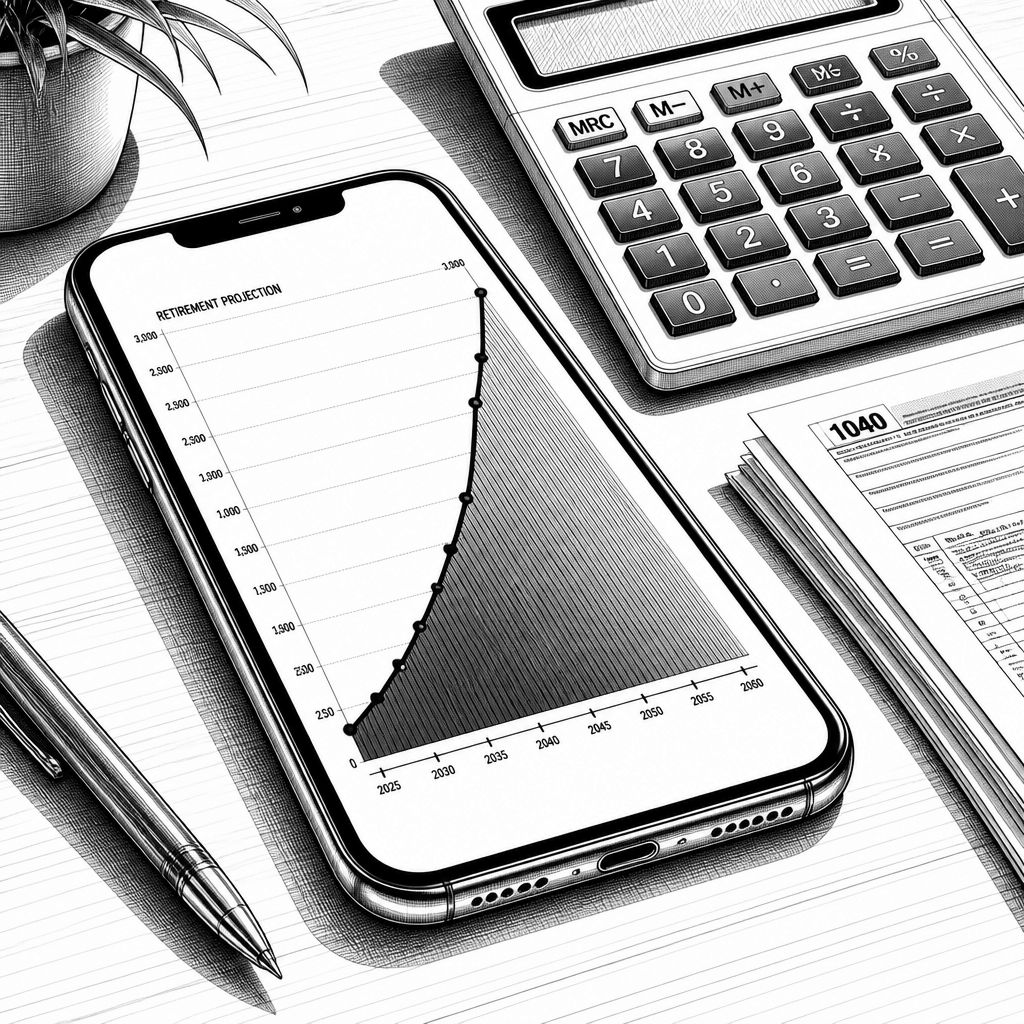
Seit der Einführung am 4. Juli richten die „Trump Accounts“ die Aufmerksamkeit auf eine erstaunlich einfache Story: Wer früh einzahlt, soll später Vermögen im großen Stil aufbauen können. In den öffentlichen Projektionen tauchen Beträge auf, die wie eine Art vorgezogenes „Trust-Fund“-Szenario wirken. Der Kern der Marketingwirkung liegt in einem steuerbegünstigten Anlagekonstrukt für Kinder, das an ein traditionelles IRA-Modell angelehnt ist und in einer frühen „Growth Period“ von der Geburt bis zum Jahr vor dem 18. Geburtstag besondere Regeln nutzt. Genau hier setzt aber auch die Diskussion an: Modelle sind nur so gut wie Annahmen – und die Annahmen sind nicht garantiert.
Technisch-finanziell funktioniert das Konto als eine Art Brücke zwischen früher Vermögensbildung und klassischer Altersvorsorge. Für die Jahrgänge 2025 bis 2028 ist eine einmalige Seed-Deposition in Höhe von 1.000 US-Dollar aus dem US-Finanzministerium vorgesehen. Familien, Freunde und Dritte können bis zu 5.000 US-Dollar pro Jahr an nachversteuerbarem Geld einbringen; später wird diese Obergrenze an die Inflation indexiert. Während des Wachstumszeitraums kann das Geld dem Zinseszinseffekt praktisch „durchlaufen“. Diese Logik wird in Apps besonders sichtbar gemacht, weil die Kurve zwischen Einzahlung und Endwert scheinbar mühelos auseinanderdriftet.
Doch die entscheidende Variable ist die Renditeannahme. In den politischen bzw. Behördlichen Projektionen wird mit einer historischen Jahresrendite von mehr als 10% gerechnet, die 55 Jahre ohne Unterbrechung anhält. Historisch ist das für einen bestimmten Zeitraum im Aktienmarkt tatsächlich aufgetreten – allerdings hängt die Zukunft nicht automatisch an der Vergangenheit. Branchenanalysen zeigen, dass US-Aktienrenditen in der kommenden Dekade im Mittel niedriger ausfallen könnten, etwa in der Größenordnung von 6, 3% pro Jahr. Dieser Unterschied wirkt klein, aber er transformiert das Ergebnis: Einige Hunderttausend bis Millionen US-Dollar können je nach angenommenem Renditeniveau in andere Größenordnungen kippen.
Genau deshalb ordnen mehrere Finanzprofis die App-Szenarien ein und kommen – trotz konservativerer Annahmen – zu plausiblen, aber eben nicht „magischen“ Reichweiten. Ein typisches Rechenbeispiel mit maximaler Einzahlung plus Seed zeigt, dass bei 7% langfristiger Jahresrendite ein Kontowert von grob 185.000 US-Dollar mit 18 erreichbar sein kann. Lässt man danach keine weiteren Beiträge zu, kann der Endwert bei konsequenter Marktfortsetzung auf über 1 Million US-Dollar bis etwa 45 steigen. Andere Modellierungen ergänzen das mit weiteren Zeitachsen: Bei 8% werden schnell deutlich höhere Zielmarken sichtbar, während gleichzeitig betont wird, dass der Beitragsteil im Verhältnis zum Zeitwert nur einen kleineren Anteil liefert.
Der Marktvergleich macht klar, warum Eltern die Produkte nicht isoliert betrachten sollten. „Trump Accounts“ sind steuerlich eher mit einer tax-deferred Logik verwandt: Anders als bei Roth-Strukturen sind spätere Entnahmen nicht automatisch steuerfrei, sondern werden als normales Einkommen behandelt. Mit 18 Jahren wandelt sich das Konto in eine traditionelle IRA-Logik, und damit greifen Regeln, die vor allem bei vorzeitigen Entnahmen relevant werden. Häufige Kostenfalle: Wenn das Geld nicht bis in das gesetzliche Rentenalter stehen bleibt, können neben der Einkommensteuer zusätzliche Strafzahlungen entstehen, beispielsweise 10% bei Entnahmen vor 59, 5 Jahren, sofern keine Ausnahme greift (etwa bestimmte Bildungs- oder Erstwohnungsfälle). In der Praxis ist das weniger „Catch“ im App-Design als ein Risiko im steuerlichen Lebenslauf.
Mindestens genauso wichtig ist die „Kontrollfrage“: Ab dem 18. Geburtstag wechselt die Verantwortung rechtlich, praktisch und komplett auf das Kind. Genau diese Schwelle ist für Eltern schwer zu managen, weil in den frühen Erwachsenenjahren häufig neue finanzielle Prioritäten entstehen – von Notfällen bis hin zu unerwarteten Kosten. Finanzplaner sehen deshalb weniger ein Renditeproblem als ein Verhaltensthema. Ihre wiederkehrende Botschaft lautet: Der Beitrag ist nur der Einstieg; der entscheidende Faktor ist, ob das Kapital über Jahrzehnte unangetastet bleibt. Dabei wird auch die Bildungsdimension betont: Nicht nur das Geld, sondern die Erwartung, wofür es steht und wie lange man dafür „durchhält“, bestimmt später die Wirkung der Zinseszins-Mechanik.
Für die Einordnung gegenüber anderen Bausteinen ist die Reihenfolge entscheidend. „Trump Accounts“ ersetzen weder 401(k) noch ein 529-College-Sparprogramm, sondern ergänzen diese Bausteine. Mehrere Berater empfehlen sogar, zuerst Arbeitgeber-Matches bei 401(k) auszuschöpfen, da sie als „free money“ funktionieren und kurzfristig einen garantierten Zusatznutzen bieten. Erst danach wird typischerweise ein 529 fokussiert, wenn ein Studienziel sehr wahrscheinlich ist und die steuerliche Behandlung im jeweiligen Bundesstaat Vorteile bringt. Wenn das Ziel unklar bleibt oder das Kind erst früh Vermögen aufbauen soll, kann ein „Trump Account“ besonders attraktiv sein, weil Beiträge auch ohne Erwerbseinkommen des Kindes möglich sind und damit schon ab Geburt Kapital für den Zeitraum verfügbar machen.
Das „Wann“ und „Wie“ entscheidet dann über den langfristigen Return. Einige Modellierungen favorisieren eine spätere steuerstrategische Anpassung: So wird diskutiert, „Trump Accounts“ in frühen Erwachsenenjahren in eine Roth IRA umzuwandeln, wenn Einkommen und Steuersatz des jungen Kontoinhabers niedriger sind. In solchen Szenarien kann selbst eine moderate jährliche Einzahlung über 18 Jahre in Kombination mit gezielter Umwandlung zu deutlich höheren, später steuerfreien Endwerten führen. Insgesamt bleibt die Kernaussage: Das Konto ist ein starker Baustein, aber kein Ersatz für einen Plan. Der Plan besteht im Kern darin, die Wahrscheinlichkeit hochzuhalten, dass das Geld im kritischen Zeitraum tatsächlich liegen bleibt, trotz Marktphasen, Steuerregeln und menschlicher Entscheidungen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Trump Accounts: Millionen-Ziel möglich – aber Marktannahmen und Steuern sind die Haken" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Trump Accounts: Millionen-Ziel möglich – aber Marktannahmen und Steuern sind die Haken" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Trump Accounts: Millionen-Ziel möglich – aber Marktannahmen und Steuern sind die Haken« bei Google Deutschland suchen, bei Bing oder Google News!