


COLUMBUS / LONDON (IT BOLTWISE) – Huntington Bancshares bleibt an das US-Zinsumfeld gekoppelt: Entscheidend sind die Entwicklung der Zinsmarge und die Kreditqualität im Privat- und Firmenkundengeschäft. Während steigende Leitzinsen die Margen kurzfristig stützen können, verschärft ein längeres Hochzinsniveau oft den Wettbewerb um Einlagen und erhöht Refinanzierungskosten. Gleichzeitig kann ein moderater Zinspfad zwar Druck erzeugen, aber das Kreditrisiko vieler Schuldner entlasten. Für Anleger rückt damit die Kombination aus Risikovorsorge, Kapitalpuffer und digitaler Effizienz ins Zentrum der Bewertung.
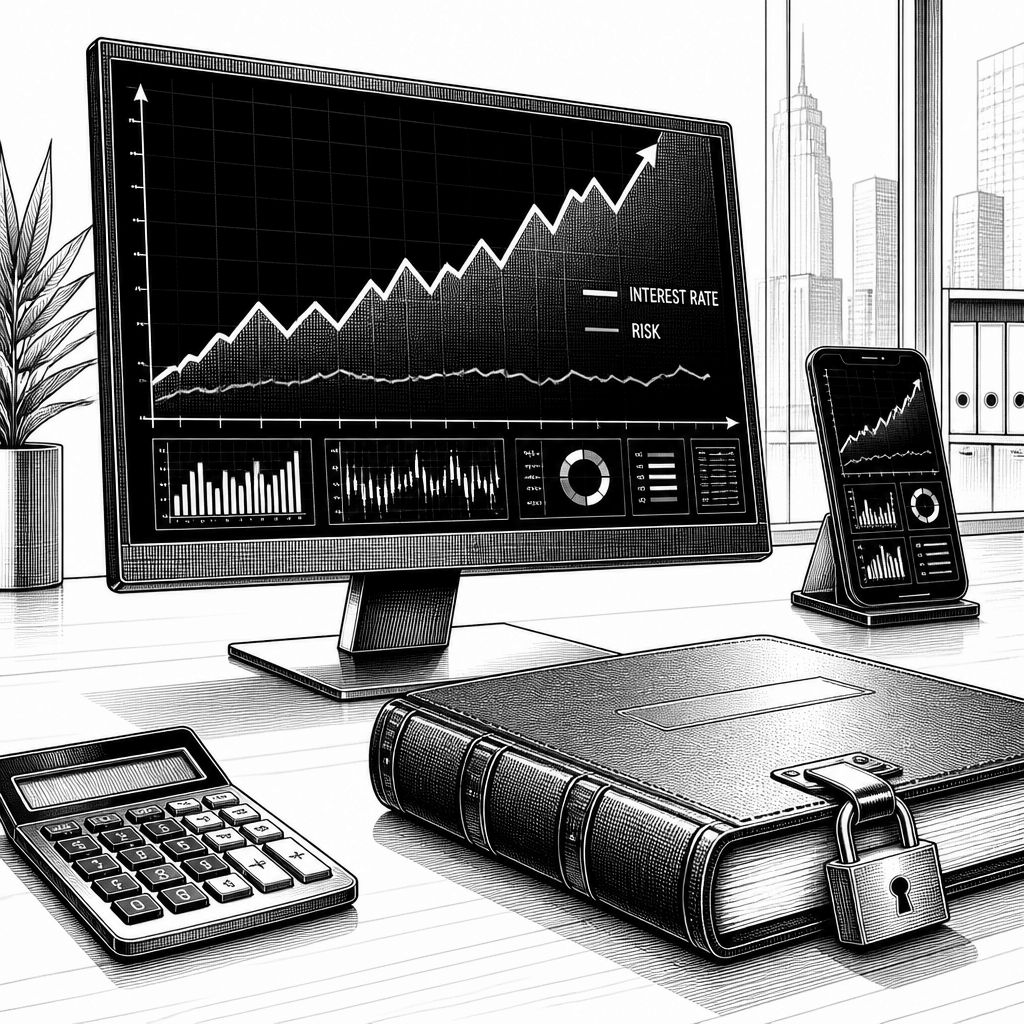
Huntington Bancshares ist weniger ein reines Tech-Play als vielmehr ein klassischer Zins- und Kreditzykluswert, der heute trotzdem eng mit digitalen Abläufen verknüpft ist. Die Regionalbank mit Sitz im US-Bundesstaat Ohio bedient vor allem Privatkunden sowie kleine und mittlere Unternehmen in angrenzenden Regionen und profitiert von einer über Jahre gewachsenen Kundenbasis. Genau dieser Mix erklärt, warum die Aktie in Phasen stabiler Wirtschaftsdaten häufig Rückenwind erhält, während sich Stress im Kreditbuch oder am Einlagenmarkt unmittelbar in Kennzahlen und Erwartungen übersetzt. Der aktuelle Kernpunkt für den Markt bleibt die Frage, wie sich Margen und Risiko gleichzeitig entwickeln.
Technisch betrachtet wirkt die Zinsmarge wie ein Übersetzer zwischen Zentralbankpolitik und Ergebnisrechnung: Huntington verdient an der Differenz zwischen Zinserträgen aus Krediten und Zinsaufwendungen für Kundeneinlagen sowie andere Refinanzierungsquellen. Wenn US-Leitzinsen ansteigen, passen sich Kreditkonditionen oft schneller an als Einlagenzinsen. Das kann kurzfristig die Ertragsbasis stützen. Länger anhaltend höhere Zinsen erhöhen jedoch den Druck, Einlagen attraktiver zu verzinsen und damit die Kostenbasis zu steigern. Gleichzeitig kann ein späterer Zinsrückgang die Marge belasten, aber das Ausfallrisiko im Kreditbuch senken—ein gegenläufiger Effekt, den Anleger genau aufeinander abstimmen müssen.
Für die Bewertung rückt damit die Kreditqualität ins Zentrum, weil sie direkt bestimmt, wie viel Risikovorsorge gebildet werden muss. Regionalbanken mit starkem Retail- und SME-Fokus haben dabei typischerweise zwei Herausforderungen: Wachstum wollen sie nicht stoppen, Risikokontrolle darf aber auch in Konjunkturknicken nicht reißen. In der Praxis bedeutet das, dass steigende Anteile notleidender oder ausgefallener Kredite in der Gewinn- und Verlustrechnung meist schneller sichtbar werden, als viele Investoren erwarten. Umgekehrt signalisiert eine stabile oder verbesserte Kreditqualität, dass die Risikopolitik greift und die Kunden im Durchschnitt ihre Verpflichtungen bedienen. Neben dem Kreditbuch ist außerdem die Kapitalausstattung entscheidend.
Hier liefert die harte Kernkapitalquote einen besonders aussagekräftigen Blick auf die Verlusttragfähigkeit. Sie beantwortet im Kern die Frage, wie viel Puffer eine Bank im Verhältnis zu ihren risikogewichteten Aktiva aufbaut. Für Huntington heißt das: Eine solide Kapitalbasis hilft, auch in schwankungsanfälligen Phasen Kredite zu vergeben, Investitionen zu finanzieren und die Dividendenpolitik stabil zu halten. Anleger achten dabei auf das Zusammenspiel aus Ausschüttungsquote, erwarteten Wachstumsraten und bankaufsichtlichen Anforderungen, etwa im Rahmen der internationalen Kapitalregeln und deren US-Umsetzung. Der historische Kontext zeigt: Nach Stressphasen wie der Bankenkrise 2023 gerieten genau diese Puffer und ihre Dynamik besonders stark in den Fokus.
Am Markt lässt sich dieser Fokus auch an den Wettbewerbsbewegungen ablesen. Während große Institute wie JPMorgan Chase und Bank of America häufig von Skaleneffekten und breiteren Kundensegmenten profitieren, müssen Regionalbanken in ihrem jeweiligen Kerngebiet besonders effizient bleiben. PNC oder Truist werden daher oft als Referenz genutzt, wenn es darum geht, wie regionaler Retail- und SME-Fokus mit Kapitaldisziplin und Risikosteuerung in Einklang gebracht wird. Marktanalysten ordnen Huntington meist dann positiv ein, wenn die Bank nicht nur gute Margen meldet, sondern gleichzeitig die Risikokosten unter Kontrolle hält. In der aktuellen Betrachtung scheint genau dieses Zusammenspiel wichtiger zu sein als ein einzelnes Quartalsergebnis.
Der Ertragsanker entsteht im Tagesgeschäft: Girokonten, Sparprodukte, Konsumentenkredite und Hypothekendarlehen erzeugen wiederkehrende Erträge aus Zinsmargen und Gebühren. Für Huntington ist zudem Cross-Selling ein Hebel—also das systematische Ausrollen weiterer Produkte an bestehende Kunden. Das hat für Investoren einen praktischen Grund: Wiederkehrende Erträge aus Gebühren und sauberer Marge senken die Abhängigkeit von einzelnen, volatilen Ergebnistreibern. Gleichzeitig verändert Digitalisierung den Wettbewerb spürbar. Mobile Banking, Online-Kontoeröffnungen und digitale Kreditprozesse senken Kosten je Kunde und erhöhen die Komforterwartungen. Entscheidend ist dabei, ob die Bank ihre digitalen Investitionen in messbare Effizienzgewinne übersetzt und das Produktportfolio stärker aktiv genutzt wird.
Das Firmenkundengeschäft ergänzt diesen Rahmen und macht die regionalen Wirtschaftsdynamiken direkt relevant. Huntington begleitet kleine und mittlere Unternehmen typischerweise mit Krediten, Kontokorrentlinien, Leasinglösungen sowie Zahlungsverkehrsdiensten. Läuft die regionale Wirtschaft stabil, steigt oft die Nachfrage nach Betriebsmittelkrediten und Investitionsfinanzierungen, während Cash-Management-Lösungen stärker nachgefragt werden. Kommt es dagegen zu einer Abschwächung, wird die Kreditnachfrage vorsichtiger—und die Bank muss zugleich intensiver im Risikomanagement arbeiten, etwa durch engere Überwachung und frühere Restrukturierungsschritte. Besonders sensibel ist der gewerbliche Immobilienbereich, weil dort Ausfälle oft konzentriert auftreten und die Kreditblöcke bei vielen Regionalbanken signifikant sind.
Ein praktischer Blick auf das Modell zeigt, wie Girokonten als Bindeglied funktionieren: Sie sind häufig die zentrale Schnittstelle im Alltag, verknüpft mit Debitkarten, Online-Banking und mobilen Anwendungen. Für Kunden bedeutet das schnelle Gehaltszuflüsse, Überweisungen und die Kopplung an Spar- oder Kreditprodukte; für die Bank erzeugt diese hohe Interaktionsfrequenz eine stabile Basis, auf der weitere Produkte aufsetzen. Technologisch zahlt sich das vor allem dann aus, wenn Prozesse in der Backend- und Zahlungslandschaft automatisiert und sicher gestaltet sind. Aus Regulierungssicht bleibt dabei relevant, dass Banken gleichzeitig Datenschutz, Betrugsprävention und Resilienzanforderungen erfüllen müssen—gerade wenn digitale Kanäle schneller skalieren als manuelle Kontrollen.
Für die Zukunft spricht vieles dafür, dass Huntington den Fokus auf zwei Entwicklungsachsen legen muss: Kapital- und Risikodynamik sowie digitale Effizienz. Kurzfristig wird der Markt weiterhin vor allem die Kombination aus Zinsmarge, Risikovorsorge und harten Kernkapitalquoten gegeneinander abwägen. Mittelfristig entscheidet aber auch, wie gut sich die Bank in einem Umfeld differenziert, in dem digitale Banken und FinTechs Nutzererfahrung schneller in den Vordergrund stellen. Vergleichbar wird das Thema bei Wettbewerbern wie PNC oder Truist—dort schaut der Markt genau hin, ob Cost-to-Serve und Produktnutzung messbar steigen. Die nächste Weiterentwicklung wird deshalb weniger ein einzelnes Feature sein, sondern die konsequente Orchestrierung von Daten, Kreditentscheidungen und Sicherheitsprozessen über die gesamte Customer Journey hinweg.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Huntington Bancshares: Zinsmarge und Kreditqualität bleiben der Kursanker" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Huntington Bancshares: Zinsmarge und Kreditqualität bleiben der Kursanker" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Huntington Bancshares: Zinsmarge und Kreditqualität bleiben der Kursanker« bei Google Deutschland suchen, bei Bing oder Google News!