


WASHINGTON / LONDON (IT BOLTWISE) – Die US-Hypothekenzinsen sind diese Woche auf den höchsten Stand seit fast einem Jahr geklettert. Laut Freddie Mac liegt der durchschnittliche Zinssatz für einen 30-jährigen Festkredit bei 6,55% und damit über dem Vorwochenwert. Gleichzeitig steigt auch die 15-jährige Rate auf 5,93%. Für Käufer wird das Umfeld dadurch zwar etwas weniger günstig, doch die Angebotslage entspannt sich laut Markteinschätzungen parallel.
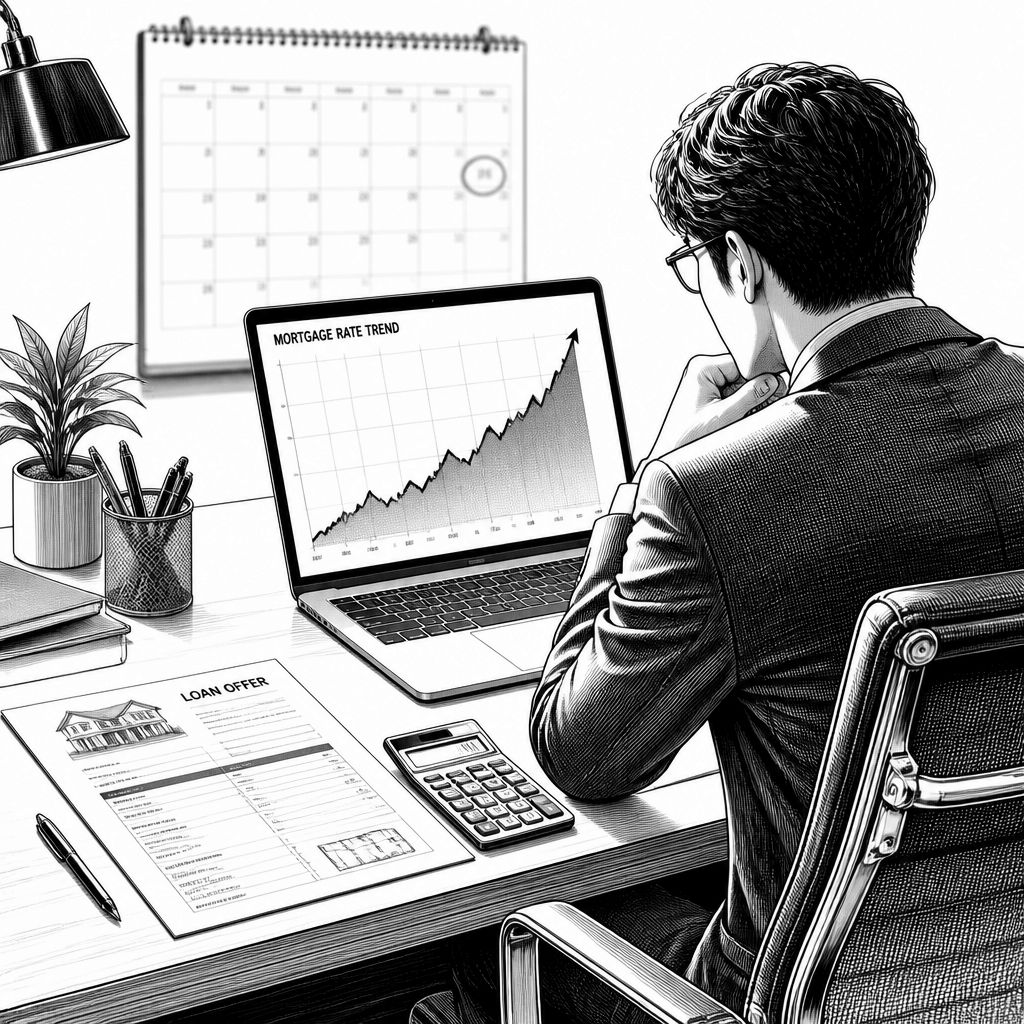
Die Hürde für Immobilienkäufe in den USA ist diese Woche spürbar gestiegen: Der durchschnittliche Zinssatz für einen 30-jährigen Festkredit kletterte laut Freddie Mac auf 6,55%. Das ist der höchste Wert seit August 2025, nachdem die Vorwoche bei 6,49% gelegen hatte. Auch die 15-jährigen Darlehen werden teurer; hier stieg der Durchschnitt auf 5,93% nach 5,82%. Solche Sprünge sind für Käufer nicht nur psychologisch relevant. Sie verändern sofort die monatlichen Belastungen und damit die Zahlungsbereitschaft, gerade bei begrenztem Budget und während die Preise vielerorts noch hoch sind.
Technisch betrachtet folgt der Hypothekenzins in den USA einer relativ klaren Kette: Er hängt eng mit Renditen langfristiger US-Staatsanleihen zusammen, insbesondere mit der Entwicklung der 10-jährigen Treasury Yield. Obwohl Entscheidungen der Federal Reserve den Hypothekenzins nicht direkt steuern, wirkt die Geldpolitik über die Zinsstrukturkurve auf die Kapitalmarkterwartungen. In der Meldung wird für Donnerstag eine 10-jährige Rendite um etwa 4,57% genannt. Diese Kopplung bedeutet: Schon kleine Bewegungen bei Treasury-Renditen können sich über Laufzeit- und Risikoprämien in spürbar andere Hypothekenkonditionen übersetzen.
Den makroökonomischen Auslöser liefert diesmal die Mischung aus Inflationsdaten und geopolitischen Risiken. Für den Juni weist die Datenlage darauf hin, dass die Schlagzeilen über sinkende Teuerung wieder dominieren: Die Headline-Inflation wird mit 3,5% angegeben, die Kerninflation mit 2,6%, jeweils unter den Erwartungen. Aus Marktsicht ist das ein Signal, dass der Zinsdruck nicht weiter zwingend steigen muss. Allerdings wird gleichzeitig betont, dass sich der Konflikt im Nahen Osten wieder verschärft hat und dadurch Ölpreise sowie Treasury-Renditen nach oben treiben können. Da Hypothekenkredite an die 10-jährigen Renditen gekoppelt sind, kann diese Volatilität schnell in die Kreditkonditionen zurückschlagen.
Im Marktbild zeigt sich daneben ein wichtiger Gegenpol: Die Bedingungen für Käufer sollen sich trotz höherer Zinsen insgesamt leicht verbessern. Laut Bericht lässt die Nachfrage nach Kaufanträgen zwar nach, gleichzeitig steige jedoch das Immobilienangebot. Das ist entscheidend, denn ein knappes Angebot treibt Preise und verschärft die Belastung durch höhere Monatsraten. Wenn mehr Häuser auf den Markt kommen, können Käufer häufiger verhandeln oder besser auf Preis-/Lagen-Relationen ausweichen. Damit entsteht ein differenziertes Szenario: Zinsen steigen, aber die „Trade-offs“ im Alltag können sich zumindest teilweise entschärfen, insbesondere wenn Verkäufer wieder mehr Zugeständnisse machen müssen.
Für die Prognoseperspektive lohnt der Blick auf die Wettbewerbs- und Vergleichslandschaft der Datenanbieter. Neben Freddie Mac als zentralem Referenzmechanismus wird in der Praxis häufig auch Fannie Mae sowie die Einschätzungen des Mortgage Bankers Association (MBA) herangezogen, um das Marktgeschehen über mehrere Segmente hinweg einzuordnen. In der konkreten Meldung stützt sich die Einschätzung zusätzlich auf eine Immobilienmarkt-Analyse von Realtor.com, die ihr Update zur Prognose für 2026 veröffentlicht hat. Diese erwartet für 2026 eine Verlangsamung des Preiswachstums auf 1,2% und damit eine Abkühlung gegenüber der ursprünglichen Erwartung. In realen, inflationsbereinigten Begriffen würde das laut Darstellung sogar einer faktischen Preisrücknahme entsprechen.
Aus Expertensicht lässt sich daraus eine praktische Ableitungslogik formulieren, ohne dass dabei einzelne Aussagen erfunden werden: Wenn Preiswachstum real abnimmt, verschiebt sich der Nutzen höherer Zinsen. Käufer gewinnen dann eher über bessere Auswahl und potenziell günstigere Verhandlungsspielräume, während Refinanzierungen schwieriger bleiben, solange die Renditebasis hoch ist. Für Verkäufer wiederum ist ein Umfeld typisch, in dem Angebote stärker über Nebenbedingungen konkurrieren müssen, etwa über Preisnachlässe, Garantien oder gezielte Anpassungen bei den Closing Costs. Genau darauf spielt der Bericht sinngemäß an, wenn er von möglichen Angebotsverbesserungen für Käufer „mit Tausenden“ spricht, allerdings unter dem Eindruck: höhere Finanzierungskosten drücken die Verhandlungsmacht der Käufer nicht vollständig, aber sie verändern das Zielbild.
Historisch betrachtet sind solche Zinsbewegungen häufig an die Phase gebunden, in der Marktteilnehmer die künftigen Inflations- und Wachstumserwartungen neu kalibrieren. In früheren Zyklen reichten dabei bereits Anzeichen für restriktivere oder langanhaltendere Finanzierungskonditionen, um den 10-jährigen Bereich nachhaltig zu bewegen. Sobald die Renditen steigen, müssen Hypothekenprodukte sofort teurere Refinanzierungskosten einpreisen, weshalb Banken in der Regel nicht „warten können“. Hinzu kommt: Kreditnehmer vergleichen nicht nur den nominalen Zins, sondern auch Gesamtkosten wie Gebühren, Laufzeitoptionen und die Wahrscheinlichkeit, später günstiger refinanzieren zu können. Diese Dynamik macht die aktuelle Entwicklung besonders relevant für Haushalte, die knapp kalkulieren.
Für die nächsten Monate ergibt sich damit ein realitätsnaher Fahrplan. Erstens bleibt die 10-jährige Treasury-Rendite der zentrale Taktgeber; wenn die Inflationserwartungen wieder sinken, könnten Hypothekenzinsen zumindest temporär stabilisieren. Zweitens dürfte die geopolitische Komponente ein Risiko für erneute Aufwärtsimpulse bleiben, weil Öl- und Energiepreise die kurzfristige Teuerungserwartung beeinflussen und damit die Renditeentwicklung indirekt antreiben. Drittens verändert die Kombination aus steigendem Angebot und gedämpftem Preiswachstum das Verhalten der Käufer: Viele warten zwar noch ab, aber die Zahl der „schnell entscheidenden“ Haushalte kann steigen, sobald sich Angebotsqualität verbessert. Für die Branche ist das vor allem operativ wichtig, weil es die Planbarkeit von Vertriebs- und Kreditvolumina sowie die Auslastung in den Prozessketten von Underwriting, Dokumentation und Finanzierung beeinflusst.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Hypothekenzinsen steigen auf 6,55%: Was das für Käufer und den Immobilienmarkt bedeutet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Hypothekenzinsen steigen auf 6,55%: Was das für Käufer und den Immobilienmarkt bedeutet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Hypothekenzinsen steigen auf 6,55%: Was das für Käufer und den Immobilienmarkt bedeutet« bei Google Deutschland suchen, bei Bing oder Google News!