


LONDON / LONDON (IT BOLTWISE) – Diploma plc steigert im Geschäftsjahr 2024 den Umsatz zweistellig und hält die operative Marge im mittleren bis hohen Zehnprozentbereich. Damit verbindet der Spezialdistributor Wachstum mit Profitabilität, finanziert durch einen positiven freien Cashflow. Für Anleger ist vor allem die Mischung aus organischer Nachfrage, selektiven Übernahmen und einer Dividendenpolitik relevant, die Investitionen nicht ausbremst. Der Ausblick deutet an, dass das Management Nischen mit technischer Tiefe weiter besetzen will.
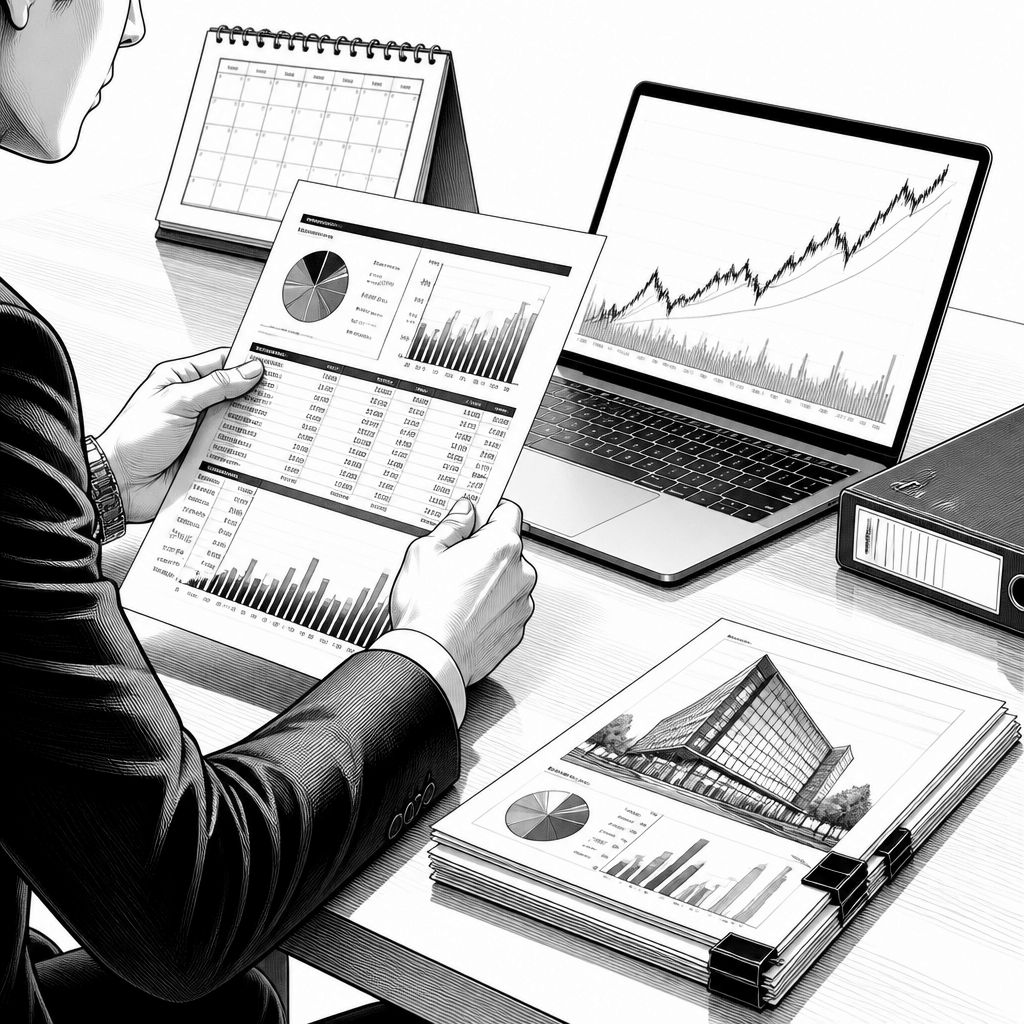
Diploma plc liefert mit den Zahlen zum Geschäftsjahr 2024 ein Muster, das man bei Spezialdistributoren selten so klar sieht: zweistelliges Umsatzwachstum kombiniert mit einer weiterhin soliden Ergebnisqualität. Der in London börsennotierte Konzern positioniert sich seit Jahren als Distributor für technisch anspruchsvolle Nischenprodukte – mit Fokus auf Industrie, Medizintechnik und Infrastruktur. Entscheidend ist dabei nicht nur die Wachstumsrate, sondern die Tatsache, dass die operative Ergebnisentwicklung robust bleibt und die Marge auf einem mittleren bis hohen Zehnprozentbereich verankert wird. Genau diese Kombination ist für langfristige Investoren oft der Kernprüfung.
Technisch und operativ betrachtet hängt die Aussagekraft solcher Resultate stark vom Geschäftsmodell ab: Diploma vermittelt Produkte mit hoher Spezialisierung, was in der Praxis bedeutet, dass die Lieferkette, Bestandsführung und die Qualität der technischen Auswahlprozesse eine größere Rolle spielen als bei massentauglichen Artikeln. Das Wachstum im Jahr 2024 wurde laut Unternehmensangaben wesentlich organisch erzielt – unter anderem durch höhere Absatzvolumina und eine gute Nachfrage in den Zielbranchen. Zusätzlich trugen Akquisitionen zum Umsatzanstieg bei. Damit zeigt der Konzern, dass er nicht ausschließlich durch Zukäufe skaliert, sondern Nachfrage und Ausführung im Kerngeschäft effektiv zusammenbringt.
Für den Marktkontext ist die Frage zentral, wie Diploma sich gegenüber vergleichbaren Wettbewerbern behauptet. In Großbritannien und darüber hinaus konkurriert der Konzern indirekt mit großen Playern und Elektronik-/Industrie-Distributoren wie RS Group, die ebenfalls auf Techniknähe und Kundenservice setzen, jedoch häufig breiter aufgestellt sind. Während breite Distributionsmodelle stärker von Preisschwankungen und Volumenzyklen abhängen können, argumentiert Diploma mit einer Nischen-Strategie: höhere Spezialisierung führt typischerweise zu besseren Margen, weil weniger Preiswettbewerb um austauschbare Standardware entsteht. Analystisch betrachtet passt das auch zur Beobachtung, dass bei stabiler Profitabilität Wachstumsprämien im Bewertungskorridor bleiben können.
Beim Gewinn setzt Diploma im Geschäftsjahr 2024 offenbar ebenfalls auf Kontinuität. Der bereinigte operative Gewinn stieg gegenüber 2023 deutlich an, während die operative Marge in der beschriebenen Bandbreite blieb. In der Praxis heißt das: Das Unternehmen konnte trotz tendenziell steigender Kostenposten wie Personal, Logistik und Energie die Kostenstruktur zumindest weitgehend kontrollieren. Ein solcher Mix ist für Spezialdistributoren wichtig, weil die Margen nicht nur von Einkaufspreisen abhängen, sondern auch von Prozessdisziplin, Ticketgrößen, Kundenbindung und der Geschwindigkeit zwischen Bestelleingang und Warenbewegung. Genau hier entscheidet sich, ob Wachstum „teuer erkauft“ wird oder tragfähig bleibt.
Ein zweiter Faktor, der für die Beurteilung des Aktienprofils häufig unterschätzt wird, ist der Cashflow. Diploma generiert aus dem profitablen Geschäft einen soliden operativen Cashflow; im Jahr 2024 lag der freie Cashflow klar im positiven Bereich und deckte die Ausschüttung an die Aktionäre komfortabel ab. Damit bleibt die Dividende nicht nur rechnerisch, sondern auch finanziell abgesichert. Für Anleger ist das relevant, weil es den Spielraum für weitere Investitionen und selektive Akquisitionen erhöht. Die Dividendenhöhe bewegt sich im moderaten Bereich und wirkt wie ein Kompromiss: Wachstum finanzieren, ohne die Aktionärsvergütung vollständig hintenanzustellen.
Historisch betrachtet folgt Diploma damit einem bekannten Muster, das viele spezialisierte Distributionshäuser in den letzten Jahren verfolgt haben: organisches Wachstum wird mit gezielten Zukäufen kombiniert, um Produktportfolios, Regionen und Kundenbeziehungen zu erweitern. Entscheidend ist dabei die Integrationsfähigkeit, weil Akquisitionen zwar Umsatz liefern, aber auch neue Schnittstellen im Betrieb, im Einkauf und in der IT verursachen. Laut Darstellung wurden im Geschäftsjahr 2024 mehrere kleinere und mittlere Übernahmen abgeschlossen, die zusammen einen zusätzlichen Umsatzbeitrag im zweistelligen Millionenbereich lieferten. Solche Summen sind zwar nicht riesig wie bei Mega-Deals, aber sie sind typisch für eine Strategie, die fortlaufend Marktanteile in genau definierten Nischen nachschärft.
Auf Segmentebene zeigt sich im Jahr 2024 ein klarer Schwerpunkt: Besonders der Industriesektor fungierte als Wachstumstreiber. Der segmentbezogene Umsatz übertraf das Vorjahresniveau deutlich, während der Gesundheitsbereich zwar ebenfalls zulegte, aber moderater ausfiel, auch weil das Niveau zuvor bereits hoch war. Diese Segmentvielfalt kann dabei helfen, die Abhängigkeit von einzelnen Kundengruppen oder Teilmärkten zu reduzieren. Aus Investorensicht ist das mehr als nur eine Statistik: Eine weniger konzentrierte Nachfragebasis kann die Volatilität der Ergebnisentwicklung dämpfen. Gleichzeitig bedeutet ein Industrie-Übergewicht auch, dass Konjunkturschwankungen schneller durchschlagen könnten – weshalb die stabile Marge hier besonders wichtig ist.
Die Bilanz und Verschuldung bilden den nächsten Prüfstein, denn Wachstum über Zukäufe braucht finanzielle Elastizität. Diploma hält die Nettoverschuldung im Rahmen, der durch den operativen Cashflow gut abgedeckt wird; gegenüber 2023 ist sie im Zuge der Akquisitionen leicht gestiegen. Das Verhältnis aus Nettoverschuldung zu EBITDA liegt angesichts des profitablen Geschäfts auf einem moderaten Niveau, sodass der Konzern weiter selektive Übernahmen prüfen kann, ohne die Bilanz übermäßig zu belasten. In wirtschaftlich schwierigeren Phasen kann diese Flexibilität sogar zur strategischen Chance werden, weil sich Projekte und Kaufgelegenheiten dann eher zu besseren Bedingungen realisieren lassen.
Für die Bewertung im Marktvergleich spricht laut den vorliegenden Aussagen einiges dafür, dass der Kapitalmarkt den Wachstumspfad und die Margenkonsistenz bereits einpreist. Kennzahlen wie das Kurs-Gewinn-Verhältnis bewegen sich dem Profil nach eher über denen klassischer, weniger wachstumsstarker Distributoren – nachvollziehbar, wenn wiederholt zweistelliges Umsatzwachstum erreicht und eine solide Ausschüttungspolitik beibehalten wird. Gleichzeitig bleibt das Papier in „bekannten“ Bewertungsmaßstäben verankert, was für Transparenz und eine erwartbare Entwicklung spricht. Wettbewerbsvergleichend wirkt Diploma wie ein Hybrid: Distributionslogik plus technischer Service, wodurch die Preisvolatilität typischerweise geringer ausfallen kann.
Der Ausblick für die kommenden Jahre setzt auf Kontinuität, ergänzt durch organische Wachstumstreiber und weitere selektive Akquisitionen. Besonders relevant wird die Fähigkeit, Nischen früh zu erkennen, in denen technischer Bedarf auf stabile Nachfrage trifft – oft bei regulierten oder projektgebundenen Produkten. Darüber hinaus deutet das Management an, dass digitale Plattformen und Prozessoptimierung die Effizienz im Tagesgeschäft erhöhen sollen. Das ist auch aus Sicht der Unternehmens-IT plausibel: Bessere Datenflüsse zwischen Vertrieb, Einkauf, Lager und Kundenservice können Lieferzeiten verkürzen, Bestandsrisiken reduzieren und damit indirekt die Marge stabilisieren. Neben dieser operativen Weiterentwicklung bleiben Regulierungs- und Datenschutzfragen wichtig: Bei Kunden- und Auftragsdaten müssen Standards wie GDPR und Informationssicherheitsanforderungen eingehalten werden, während im Kapitalmarktumfeld Marktminderungs- und Meldepflichten konsequent beachtet werden.
In Summe ergibt sich für 2024 ein klares Bild: Diploma kombiniert Wachstum mit Margenstabilität, stützt die Dividende über einen positiven freien Cashflow und hält die Bilanz handhabbar. Der entscheidende nächste Schritt wird sein, ob das Unternehmen die Nischen-Expansion weiter in wiederholbare Prozesse übersetzt – also nicht nur gute Jahre trifft, sondern die Treiber systematisch nachbildet. Wenn der Konzern digitale Effizienzgewinne tatsächlich in operatives Ergebnis übersetzt, könnte sich die Profitabilität auch bei schwankender Nachfrage behaupten. Für die Zukunft spricht außerdem viel dafür, dass M&A im Spezialdistribution-Umfeld eher zu kleineren, schnell integrierbaren Zukäufen tendiert. Sollte diese Logik aufgehen, bleibt die Aktie interessant für Anleger, die planbare Ergebnisentwicklung plus Cash-Disziplin suchen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Diploma-Aktie: Zweistelliges Umsatzwachstum bei stabiler Marge im Jahr 2024" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Diploma-Aktie: Zweistelliges Umsatzwachstum bei stabiler Marge im Jahr 2024" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Diploma-Aktie: Zweistelliges Umsatzwachstum bei stabiler Marge im Jahr 2024« bei Google Deutschland suchen, bei Bing oder Google News!