


LONDON (IT BOLTWISE) – Fußballvereine nutzen Fananleihen seit Jahren als kurzfristig zugängliche Finanzierungsquelle, wenn Bankkredite oder klassische Kapitalmarktwege schwierig werden. Für Fans klingt die Idee emotional nah und oft vermeintlich unkompliziert, doch die Mechanik der Zinsen ist häufig weniger „automatisch“ als Anleger erwarten. Entscheidend sind die Risiken: Bei sportlichem Scheitern oder Kapitalbedarf kann ein Totalverlust real werden. Der Artikel ordnet ein, wie Fananleihen funktionieren, warum die Kupons meist unter Bankkonditionen liegen – und worauf Betroffene vor einer Zeichnung achten sollten.
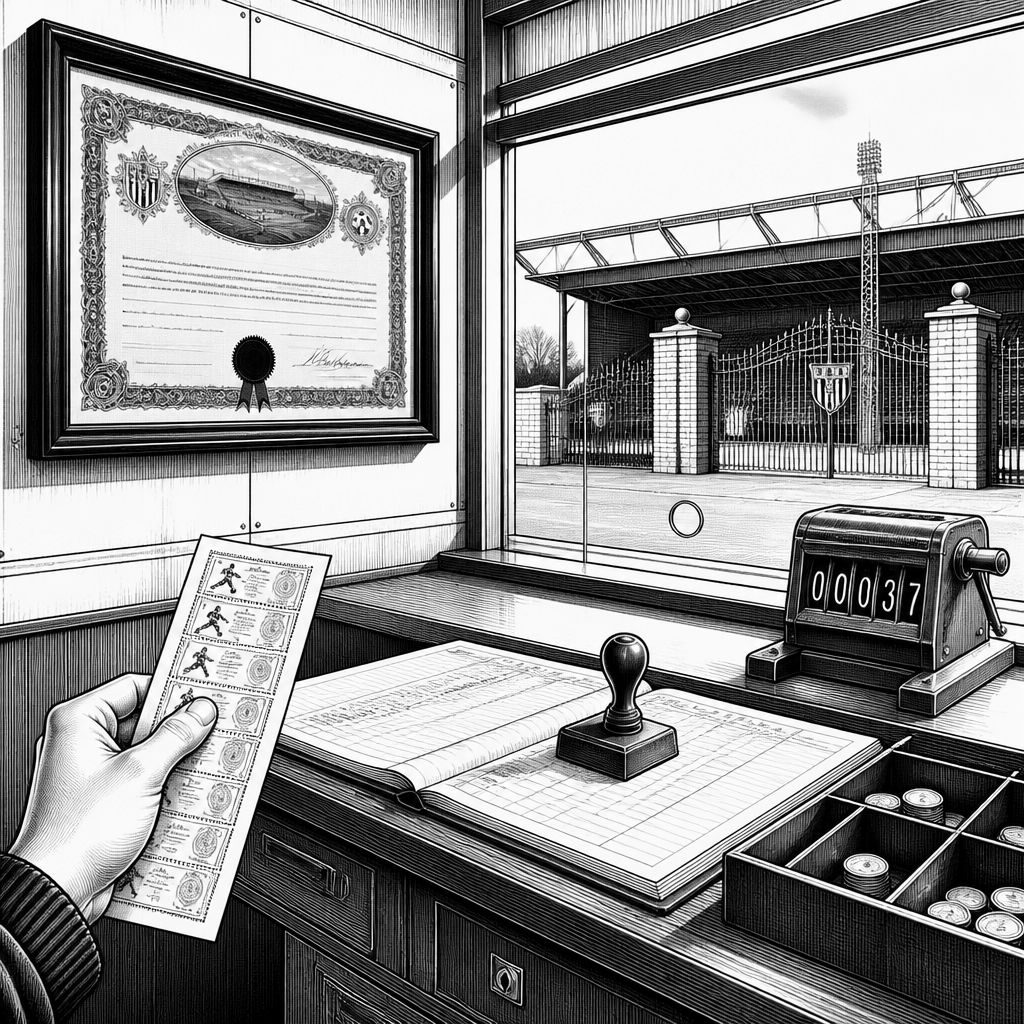
Fananleihen wirken auf den ersten Blick wie ein seltenes Investment, das Leidenschaft und Rendite verbindet. Tatsächlich haben Vereine in den vergangenen rund zwei Jahrzehnten das Instrument immer wieder genutzt, um bei hohem Kapitalbedarf vergleichsweise schnell an Geld zu kommen. Dabei wird der Fan nicht nur zum Unterstützer, sondern formal zum Gläubiger: Er stellt Kapital bereit und erhält dafür Zinsen sowie am Ende die Rückzahlung des Nennbetrags, sofern der Verein die Verpflichtungen erfüllen kann. Gerade in Krisenphasen wird die Emission oft zur letzten Option, weil klassische Finanzierungswege dann scheitern oder teurer werden.
Technisch betrachtet ähneln Fananleihen zwar strukturell vielen Anleihen, setzen aber mit den Konditionen gezielt andere Anreize als institutionelle Wertpapiere. Laut Vorlage wird der Fokus häufig auf Privatanleger und Fans gelegt, während klassische Unternehmensanleihen typischerweise stärker über institutionelle Investoren abgesetzt werden. Gleichzeitig fallen bestimmte marktübliche Schutzmechanismen für Kreditgeber in der Praxis oft weniger ins Gewicht: Die Drittverzugsklausel und die Negativerklärung, die bei anderen Anleihetypen Sicherungs- und Rangfragen adressieren, werden laut Text zumindest „häufig“ ignoriert oder bewusst außer Acht gelassen. Für Anleger bedeutet das: Die vertragliche Risikostruktur ist weniger komfortabel als im Standardmodell.
Ein weiterer Hebel liegt in der Auszahlungspraxis. Bei sogenannten Schmuckanleihen werden Wertpapiere nicht wie üblich elektronisch beim Broker verwahrt, wodurch Zinszahlungen nicht automatisch laufen. Stattdessen erhalten Gläubiger die Zinsen oft nur gegen Vorlage eines Zinsscheins und müssen dafür den Service des Vereins aufsuchen. Diese „Handarbeit“ kann psychologisch wirken: Sie verankert den Fanbezug, senkt aber zugleich die Ausschüttungsfrequenz und damit den Liquiditätsabfluss für den Verein. Aus Anlegersicht steigt dadurch der operative Aufwand, und nicht jeder Fan investiert Zeit in die regelmäßige Abholung.
Das wichtigste Gegenargument lautet jedoch: Der Risikocharakter wird unterschätzt, wenn man nur auf den Kupon schaut. In der Vorlage warnt Marc Tüngler von der Deutschen Schutzvereinigung für Wertpapierbesitz ausdrücklich davor, das Totalverlustrisiko nicht kleinzurechnen. Ergänzend wird das Renditeniveau eingeordnet: Liegt ein Kupon beispielsweise bei 4%, kann nach der Logik der Vorlage davon ausgegangen werden, dass ein Bankkredit für dasselbe Papier mindestens deutlich höhere Zinsen verlangen würde – etwa 8% als Größenordnung. Der niedrigere Kupon ist also kein kostenloses Geschenk, sondern ein Preis für ein höheres Ausfall- und Umstrukturierungsrisiko. Als historisches Anschauungsmaterial werden die Tivoli-Anleihe von Alemannia Aachen (2008) sowie Rückzahlungsverzichte bei Arminia Bielefeld (2011) genannt.
Marktseitig lässt sich das Muster auch durch den Vergleich mit Wettbewerbern erklären. „Konkurrenten“ der Fananleihe sind vor allem klassische Unternehmensanleihen mit stärkerer institutioneller Platzierung und tendenziell besser ausgehandelten Gläubigerschutzmechanismen sowie Staatsanleihen wie Bundeswertpapiere als Alternative für risikoscheue Anleger. Genau hier zeigt sich der Zielkonflikt: Der Verein erhält Kapital, das er sonst nur teurer oder gar nicht bekäme; der Anleger akzeptiert dagegen strukturell höhere Unsicherheit. Dass europäische Top-Clubs laut Vorlage häufig keine Fananleihen emittieren, passt in dieses Bild, denn wer regelmäßig stabile Vermarktungserlöse und Zugang zu Liquidität hat, muss nicht zwingend „Fanfinanzierung“ wählen. Für Investoren ist das eine klare Timing- und Selektionsfrage.
Regulatorisch und aus Verbraucherschutzsicht ist das Thema zudem nicht „privat-romantisch“, sondern bleibt Wertpapiergeschäft. In der Praxis müssen Emittenten für öffentliche Angebote in der Regel einen Wertpapierprospekt oder zumindest ein prospektrechtlich abgestütztes Vermarktungsformat bereitstellen, damit Risiken, Laufzeiten und Bedingungen transparent werden. Der entscheidende Punkt: Die emotionale Nähe der Fans darf nicht darüber hinwegtäuschen, dass es sich um ein Ausfallrisiko mit potenziell vollständigem Kapitalverlust handelt. Wer zeichnet, sollte deshalb nicht nur die Renditekurve betrachten, sondern insbesondere vertragliche Rangfragen, Zahlungsmechanik, Kündigungsrechte und die im Prospekt beschriebenen Sanierungs- oder Restrukturierungsszenarien verstehen.
Historisch war die Idee nicht neu, aber der konkrete Nutzen änderte sich mit dem Wettbewerbsumfeld. In Jahren, in denen Clubs stärker unter Liquiditätsdruck standen, wurden Anleiheformen publikumsnaher gestaltet, um Nachfrage bei Privatpersonen zu erzeugen. Zugleich blieb die strukturelle Kernfrage identisch: Fußball ist sportlich hoch volatil, und selbst gut gemeinte Finanzierungspläne hängen an Ergebnissen, Sponsoring und Vermarktung. Die genannten Fälle aus der Vergangenheit zeigen, dass sportlicher Abstieg oder wirtschaftliche Engpässe den Kapitaldienst abrupt stoppen können. Wer die Emission betrachtet, sollte daher nicht „die Story“ bewerten, sondern die Wahrscheinlichkeit, dass der Verein den Plan ohne Sanierungsmaßnahmen durchhalten kann.
Für die Zukunft ergibt sich daraus eine zweigeteilte Implikation. Erstens: Wenn Vereine Künstliche Intelligenz oder Datenanalyse künftig stärker in Budgetplanung und Scouting einsetzen, kann das Risiko schwanken, weil besser vorhersehbare Performance- und Investitionspfade entstehen. Das ersetzt aber keine Kernlogik von Anleihen: Ohne ausreichend Liquiditätsreserve und belastbare Einnahmen bleibt der Ausfallpfad bestehen. Zweitens: Für Entwickler und Finanz-Teams in der Enterprise-Software-Welt entstehen Chancen im Umfeld von Anlegerkommunikation, Dokumentenprüfung und Risiko-Workflows – etwa durch automatisierte Prospekt-Checks, Compliance-Abläufe und digitale Nachverfolgung von Zinsscheinen. Kurz: Fananleihen können ein Solidaritätsinstrument sein, aber wer sie als Renditeprodukt behandelt, sollte das Totalverlustrisiko konsequent in die eigene Risikobudgetierung einpreisen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Fußballanleihen: Wenn Fans zu Gläubigern werden – Chancen und Totalverlustrisiken" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Fußballanleihen: Wenn Fans zu Gläubigern werden – Chancen und Totalverlustrisiken" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Fußballanleihen: Wenn Fans zu Gläubigern werden – Chancen und Totalverlustrisiken« bei Google Deutschland suchen, bei Bing oder Google News!