


NEW YORK / LONDON (IT BOLTWISE) – RBC senkt das Kursziel für Siemens Healthineers von 55 auf 45 Euro, hält die Aktie aber auf „Outperform“. Im Kern sieht die Bank den Medizintechnikkonzern ab dem Geschäftsjahr 2027 weiterhin gut aufgestellt, um organisch mittel- bis obere einstelliges Umsatzwachstum und zweistelliges Gewinnwachstum zu erreichen. Gleichzeitig verweist sie auf eine gesunkene Branchenbewertung und kurzfristige Herausforderungen als Treiber des neuen Bewertungsniveaus. Für Investoren heißt das: weniger Schlagzeilen-Optimismus, aber ein klarer Blick auf die Profitabilitätskurve in der nächsten Wachstumsphase.
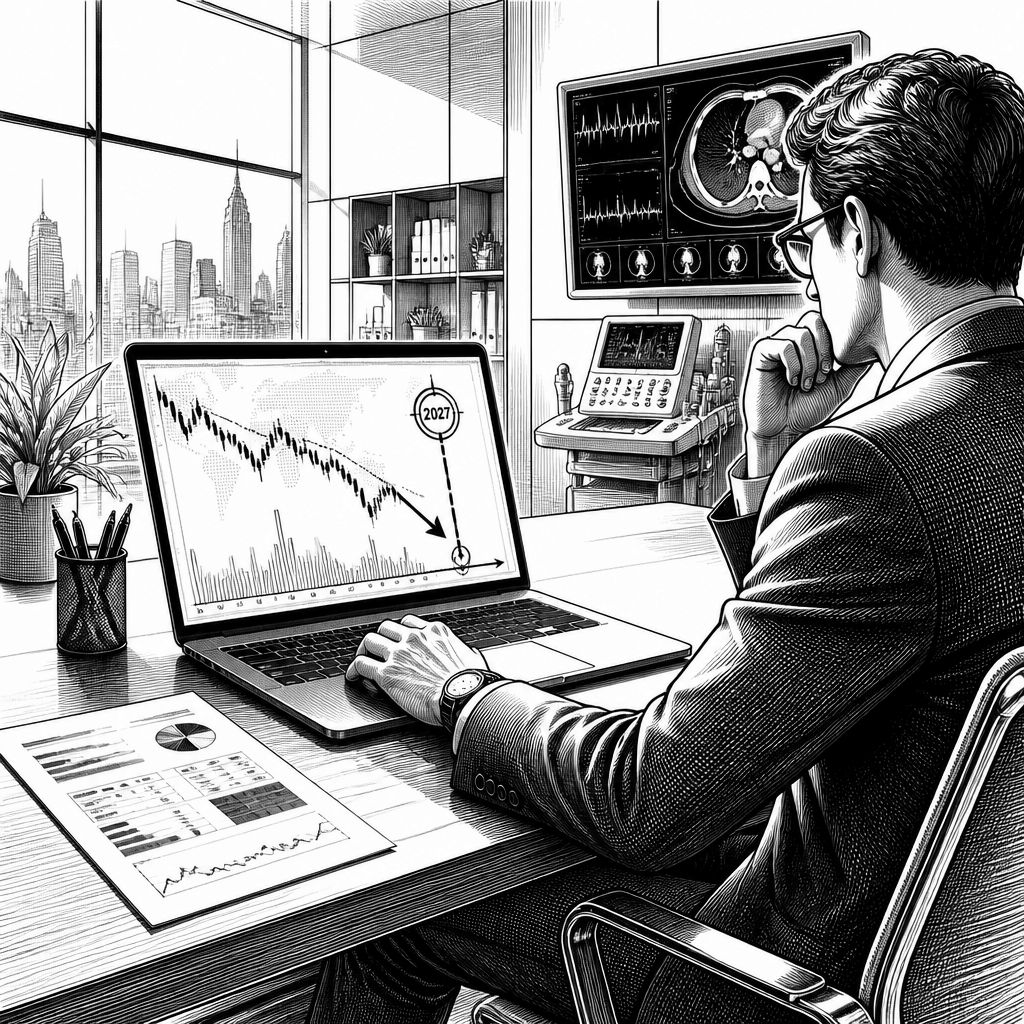
RBC bringt Siemens Healthineers an die Bewertungsschranke, ohne den Investment-Case grundlegend zu drehen. Die kanadische Bank hat das Kursziel von 55 auf 45 Euro reduziert und die Einstufung dennoch bei „Outperform“ belassen. Solche Anpassungen passieren typischerweise dann, wenn sich Annahmen zur Multiplikator-Entwicklung ändern: Nicht die Unternehmensqualität wird abgestrichen, sondern der Preis, den der Markt dafür aktuell verlangt. Interessant ist zudem das Timing: RBC knüpft die Erholung nicht an das kommende Quartal, sondern an eine mittelfristige Ergebnislogik ab dem Geschäftsjahr 2027.
Technisch betrachtet ist das erwartete Muster aus Umsatz- und Gewinnwachstum in der Medizintechnik fast immer eine Frage der Skalierbarkeit im Service- und Gerätezyklus. Siemens Healthineers lebt von einer Kombination aus installierter Basis, wiederkehrenden Serviceerlösen und dem übergreifenden Portfolio rund um Bildgebung und Labordiagnostik. Für Investoren ist dabei entscheidend, wie stark organisches Wachstum in Richtung Marge durchschlägt: Ein zweistelliges Gewinnwachstum erfordert, dass Fixkostenhebel wirken, Working Capital kontrolliert bleibt und Preis-/Mix-Effekte nicht nur Umsatz, sondern auch Ergebnis verbessern. RBCs Spannungsfeld „kurzfristig Druck, langfristig Entlastung“ passt zu dieser Mechanik.
Im Marktumfeld sehen Analysten aktuell eine Gemengelage, die Kursziele schnell nach unten ziehen kann: verschobene Einkaufsentscheidungen im Klinikbetrieb, strengere Budgetfreigaben und gleichzeitig die Notwendigkeit, bestehende Geräteflotten effizienter zu betreiben. Parallel bleibt die Wettbewerbssituation bestehen. GE HealthCare treibt etwa mit Hardware- und Servicepaketen, Philips setzt auf integrierte Bildgebungs-Workflows und auch aufstrebende Anbieter aus der Diagnostik erhöhen den Wettbewerbsdruck in bestimmten Segmenten. In solchen Phasen reagiert der Markt häufig empfindlich auf jede Abweichung im Ausblick. RBC erklärt den Rückgang des Kursziels deshalb mit einer gesunkenen Branchenbewertung sowie kurzfristigen Herausforderungen – das ist konsistent mit einer Neubepreisung von erwarteten Cashflows.
Die konkrete Prognose, die RBC der Bewertung zugrunde legt, ist dabei relativ eindeutig: Ab Geschäftsjahr 2027 erwartet die Bank organisches Umsatzwachstum im mittleren bis oberen einstelligen Prozentbereich und ein Gewinnwachstum im zweistelligen Bereich. Aus Unternehmenssicht ist das eine relevante Zielkorridor-Aussage, weil sie mehrere Stellhebel gleichzeitig voraussetzt: nachhaltige Nachfrage nach diagnostischen Leistungen, stabile Lieferketten, eine gute Auslastung bei Produktions- und Servicekapazitäten sowie eine Ergebnisstabilität trotz Sondereffekte. Das neue Kursziel spiegelt diese Erwartungen offenbar stärker über den Bewertungsfaktor wider als über die operative Zielsetzung. Mit anderen Worten: Der Weg bleibt, der Preis wird niedriger angesetzt.
Historisch betrachtet haben Medizintechnikwerte Phasen erlebt, in denen Multiplikatoren stärker schwankten als die reale operative Entwicklung. Während früher häufig „Wachstum um jeden Preis“ im Fokus stand, achten Investoren heute stärker darauf, wie nachhaltig Margen und Cash Conversion sind. Gerade bei Unternehmen mit großem Serviceanteil stabilisiert die wiederkehrende Erlöslogik zwar die Ergebnissichtbarkeit, dennoch können kurzfristige Faktoren – etwa Bestellverschiebungen, Projektverzögerungen oder Komponentenengpässe – die Guidance kurzfristig trüben. RBCs Formulierung zu kurzfristigen Herausforderungen deutet darauf hin, dass das Timing einzelner Umsatzquellen und Kostenpfade kurzfristig weniger verlässlich erscheint, aber mittelfristig wieder in den erwartbaren Korridor zurückkehren soll.
Für die technische Umsetzung und den Skalierungshebel dahinter ist außerdem wichtig, wie Diagnostik- und Bildgebungssoftware in klinische Prozesse integriert wird. Viele Kliniken modernisieren nicht nur Geräte, sondern auch Workflows: Daten werden in PACS/RIS-Systeme gespiegelt, Ergebnisse sollen schneller verfügbar sein, und auch KI-gestützte Assistenzfunktionen erhöhen die Relevanz der IT-Infrastruktur. Aus Enterprise-Sicht entscheidet das über die Fähigkeit, Serviceverträge zu verlängern und Upgrades wirtschaftlich zu realisieren. Wenn RBC mittelfristig Wachstum erwartet, liegt implizit nahe, dass Siemens Healthineers die Kombination aus Hardware-Leistung und software-/servicegetragenen Erlösen besser monetarisieren kann als Wettbewerber. Das ist auch eine Frage von Implementationsqualität, nicht nur von Geräteperformance.
Regulatorisch und datenschutzseitig gilt zugleich: In der Medizintechnik sind Datenflüsse zwischen Geräten, Befunden und IT-Landschaften streng zu betrachten. In Europa bestimmt insbesondere die DSGVO, wie personenbezogene Gesundheitsdaten verarbeitet werden dürfen. Dazu kommen Sicherheitsanforderungen an Systeme, die für Diagnostik genutzt werden, samt Anforderungen an Nachverfolgbarkeit und Schutz vor unbefugtem Zugriff. Für Unternehmen wie Siemens Healthineers bedeutet das, dass jeder Wachstumshebel – etwa neue Softwarefunktionen oder mehr vernetzte Workflows – auch Sicherheits- und Compliance-Kosten mit sich bringt. Märkte preisen solche Risiken oft über Bewertungsmultiplikatoren ein; eine „gesunkene Branchenbewertung“ kann daher sowohl konjunkturelle als auch risikobezogene Faktoren enthalten.
Der nächste Schritt für Investoren ist deshalb weniger das „Ob“ der operativen Rückkehr, sondern das „Wann“ und „Wie“: RBC verlegt die entscheidende Dynamik auf 2027. Für die Unternehmensstrategie wäre das ein Signal, dass der Kapitalmarkt bis dahin besonders klare Fortschrittsmarken sehen will – etwa bei Auftragseingängen, Service-Wachstum, Margenentwicklung und der Stabilität der Guidance. Daneben dürften Wettbewerbsbewegungen in der Medizintechnik, etwa durch Portfolioanpassungen und aggressivere Serviceangebote, die kurzfristige Ergebnisvolatilität beeinflussen. Wenn Siemens Healthineers den angekündigten Korridor erfüllt, kann die niedrigere Zielmarke mittelfristig wieder eingeholt werden; bleibt der operative Turnaround zu langsam, dominiert das geringere Bewertungsniveau dauerhaft.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "RBC senkt Siemens Healthineers Kursziel auf 45 Euro – Outperform bleibt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "RBC senkt Siemens Healthineers Kursziel auf 45 Euro – Outperform bleibt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »RBC senkt Siemens Healthineers Kursziel auf 45 Euro – Outperform bleibt« bei Google Deutschland suchen, bei Bing oder Google News!