


LONDON (IT BOLTWISE) – Die Zahl der überschuldeten Studierendenkreditnehmer mit Zahlungsausfällen steigt rasant: Laut einer Analyse stieg die Zahl der Defaults zwischen April 2025 und März 2026 um mehr als 4,2 Millionen. Betroffene berichten von Problemen, die auch nach Insolvenzverfahren entstehen, wenn Darlehen mit Verzögerung erneut aufschieben. Gleichzeitig bereitet der Bund den Rückbau seiner günstigsten einkommensabhängigen Rückzahlungsoption vor und schafft damit höhere Monatsraten. Für viele bedeutet das nicht nur schlechtere Bonität, sondern auch potenzielle Folgen wie Inkasso und Lohnpfändungen.
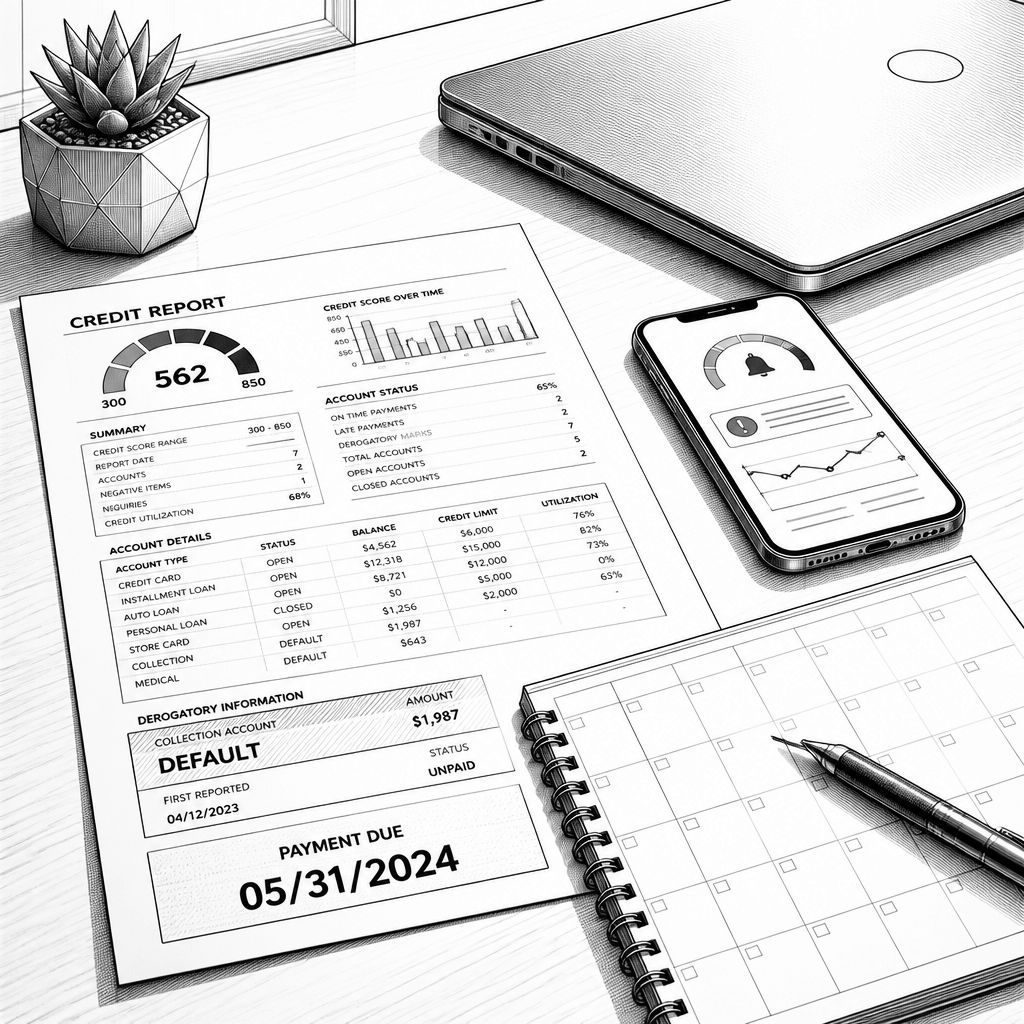
Die nächsten Schritte im Umgang mit Studentenkrediten wirken für viele Kreditnehmer wie ein zweites Studium – nur ohne Abschluss. Wie aus einer Analyse der Associated Press hervorgeht, stieg die Zahl der Darlehensnehmer mit defaulted student loans zwischen April 2025 und März 2026 um über 4,2 Millionen. Der Anstieg trifft besonders Menschen, die 2024 noch glaubten, mit Zeit und Umstellung ihr Leben stabilisieren zu können. Ein Beispiel ist Ashley Dreahn: Nach einem missglückten Karriereweg, dem Jobverlust nach Hurricane Harvey und einem darauffolgenden Neubeginn über einen Gefängnisjob meldete sie 2022 Insolvenz an – und musste später feststellen, dass sich ihr Kreditbetrag wieder aufblähte.
Technisch betrachtet spielt dabei weniger die Frage „ob“ als „wie“ Rückzahlungssysteme in der Praxis arbeiten: Kreditverwaltung, Verzinsung, Statuswechsel und Meldelogik greifen zeitversetzt ineinander. Laut der Fallbeschreibung wies ein Credit-Monitoring-Service darauf hin, dass nach Insolvenz nicht nur Restforderungen verblieben, sondern der Betrag auf 94.298 US-Dollar mit Zinsen angewachsen war. Default tritt nach Angaben im Artikel nach neun Monaten überfälliger Zahlungen ein; anschließend folgen verwaltungsseitige Konsequenzen wie der Übergang in Inkasso-Prozesse. Für Unternehmen und öffentliche Stellen ist das ein klassisches Risiko von Fragmentierung: Wenn Systeme Zustände nicht konsistent synchronisieren, werden Betroffene „zu spät“ benachrichtigt.
Der Markt- und Regulierungsrahmen verschärft die Lage zusätzlich. Mehrere Änderungen des U.S. Department of Education sollen laut Artikel ein „vereinfachtes“ Modell in eine zuvor stark zersplitterte Landschaft bringen; im Zentrum steht dabei der Rückbau der SAVE-Plan-Option, die als eine der günstigsten einkommensgetriebenen Modelle galt. Gleichzeitig macht die Rückkehr regulärer Zahlungsanforderungen aus der Pandemie-Zeit viele Nachzügler erneut akut: Wer im Jahr 2024 in die Phase „Zahlungen kommen wieder“ gerutscht ist, sieht sich jetzt häufig höheren Monatsraten gegenüber. Als realer Wettbewerbs- und Vollzugsdruck wirkt parallel die Rolle verschiedener Servicer und privater Kreditstrukturen, die oft andere Mahn- und Inkassomechaniken nutzen als staatliche Programme.
Auch die Debatte um Durchsetzung ist ein zentraler Markthebel. Der Text erwähnt, dass der Bund grundsätzlich Lohn und Sozialversicherungszahlungen pfänden kann, wenn ein Default vorliegt. Gleichzeitig wird berichtet, dass die Trump-Administration im Januar frühere Pläne zu Sammlungsmaßnahmen zurückgenommen hat. Für die nächste Phase bleibt die Drohkulisse jedoch nicht aus: Ein Moody’s-Analytics-Bericht aus dem Frühjahr ordnete Pfändungen als „wahrscheinlich innerhalb des nächsten Jahres“ ein und sprach von zusätzlicher Gegenwind-Wirkung in einer ohnehin fragilen Konjunktur. In der Praxis bedeutet das: Sobald die Vollstreckung wieder anläuft, steigt die Wahrscheinlichkeit, dass Kreditnehmer nicht nur ihre Bonität verlieren, sondern auch Cashflow-Engpässe verschärft werden.
Historisch gesehen ist der aktuelle Anstieg nicht „vom Himmel gefallen“, sondern eine Kombination aus politischer Entlastung und späterer Rückkehr zu Zahlungsregeln. Während des Pandemie-Zeitraums wurde die Rückzahlung eingefroren – was vielen Haushalten Zeit verschaffte, um Jobs, Einkommen und Haushaltsbudgets zu stabilisieren. Doch sobald diese Phase endet, treffen die neuen Zahlungsfristen viele gleichzeitig. Dazu kommt, dass einkommensabhängige Programme wie der SAVE-Plan in der Wahrnehmung vieler Kreditnehmer nicht nur ein „Rabatt“, sondern ein Sicherheitsnetz waren. Wenn dieses Netz enger wird, verschiebt sich die Ausfallkurve oft innerhalb kurzer Zeit – und besonders stark bei Personen, die in ihrer Biografie bereits mehrere Schocks erlebt haben.
Für die betroffenen Haushalte und auch für Dienstleister im Hintergrund ist der Unterschied zwischen „Zahlungsrückstand“ und „Default“ entscheidend. Default ist im Artikel klar definiert: Nach neun Monaten ausbleibender Zahlungen drohen Folgen, die die finanzielle Handlungsfähigkeit massiv treffen können. Ein Kernproblem ist dabei die Wechselwirkung zwischen Kreditreporting und Vollstreckungsregeln: Schlechtere Bonität beeinflusst nicht nur Refinanzierung, sondern auch Wohnungssuche, Versicherungsprämien und manchmal selbst Beschäftigungsprozesse. Dass Dreahn von „broke“ und „Brazing“ bis zur Insolvenz spricht, zeigt zudem, wie schnell die psychologische Belastung eskaliert. In der Realität werden daraus dann mehrere gleichzeitige Belastungen: Zahlungen, Zinsen, Statuswechsel und das Gefühl, bereits erledigte Entscheidungen müssten erneut „kämpfend“ rückgängig gemacht werden.
Für die weitere Entwicklung ist vor allem die IT- und Prozessseite relevant: Wie schnell werden Statusänderungen zwischen Insolvenzsystemen, Kreditverwaltungsplattformen und Kreditmonitoring konsistent reflektiert? Wenn Benachrichtigungen erst spät eintreffen oder Beträge zeitversetzt hochlaufen, entstehen praktische „Zweitdefaults“ – auch ohne neues Fehlverhalten. Auf der politischen Ebene deutet der Artikel an, dass die Umstellung des Education Department auf Vereinfachung setzt, während gleichzeitig Zahlungsdruck zunimmt. Das ist ein typischer Zielkonflikt: Vereinfachung in Richtlinien kann in der operativen Umsetzung komplexe Übergänge erzeugen. Für Entwickler und Berater heißt das: Robustheit, Auditierbarkeit und klare Übergangsregeln sind nicht nur Compliance-Themen, sondern Stabilitätsgarantien für Menschen.
Der Ausblick ist damit zweigeteilt. Einerseits sind laut Bericht weitere Wellen von Defaults möglich, weil die Nachzügler noch nicht vollständig in die Konsequenzen hineingezogen wurden. Andererseits könnte eine stärkere Transparenz bei Servicing, klarere Statuslogik und besseres Timing bei Kommunikation die Härte reduzieren, bevor Vollstreckung greift. Moody’s Analytics stellt Pfändungen in Aussicht; wenn sie tatsächlich anziehen, wird sich der Druck auf Haushaltsbudgets weiter erhöhen. Für Unternehmen im Ökosystem – etwa Kreditmanagement-Software, Compliance-Teams und Fintech-Dienstleister – liegt die Chance in besserer Datenintegration und in Workflows, die Betroffene frühzeitig abholen. Kurzfristig entscheidet die Programm-Logik darüber, ob ein „Schicksalsmoment“ wie bei Dreahn zur Regel wird oder zur Ausnahme.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Studentenkredite: Mehr als vier Millionen neue Defaults in einem Jahr – was für Betroffene droht" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Studentenkredite: Mehr als vier Millionen neue Defaults in einem Jahr – was für Betroffene droht" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Studentenkredite: Mehr als vier Millionen neue Defaults in einem Jahr – was für Betroffene droht« bei Google Deutschland suchen, bei Bing oder Google News!