


WASHINGTON, D.C. / LONDON (IT BOLTWISE) – Rund 9,5 Millionen Menschen sind in den USA mittlerweile im Rückstand mit ihren Bundesstudentenkrediten – das entspricht etwa 1 von 5 Inhabern. Der Sprung kommt, nachdem zeitlich befristete Schutzmechanismen aus der Pandemie ausliefen und Zahlungen wieder regulär fällig wurden. Besonders brisant: In offiziellen Daten sind nicht nur deutlich mehr Schuldner erfasst, sondern auch sehr große Summen im Ausfall. Parallel verschärft die Reform der einkommensabhängigen Rückzahlung den Druck auf viele Haushalte zusätzlich.
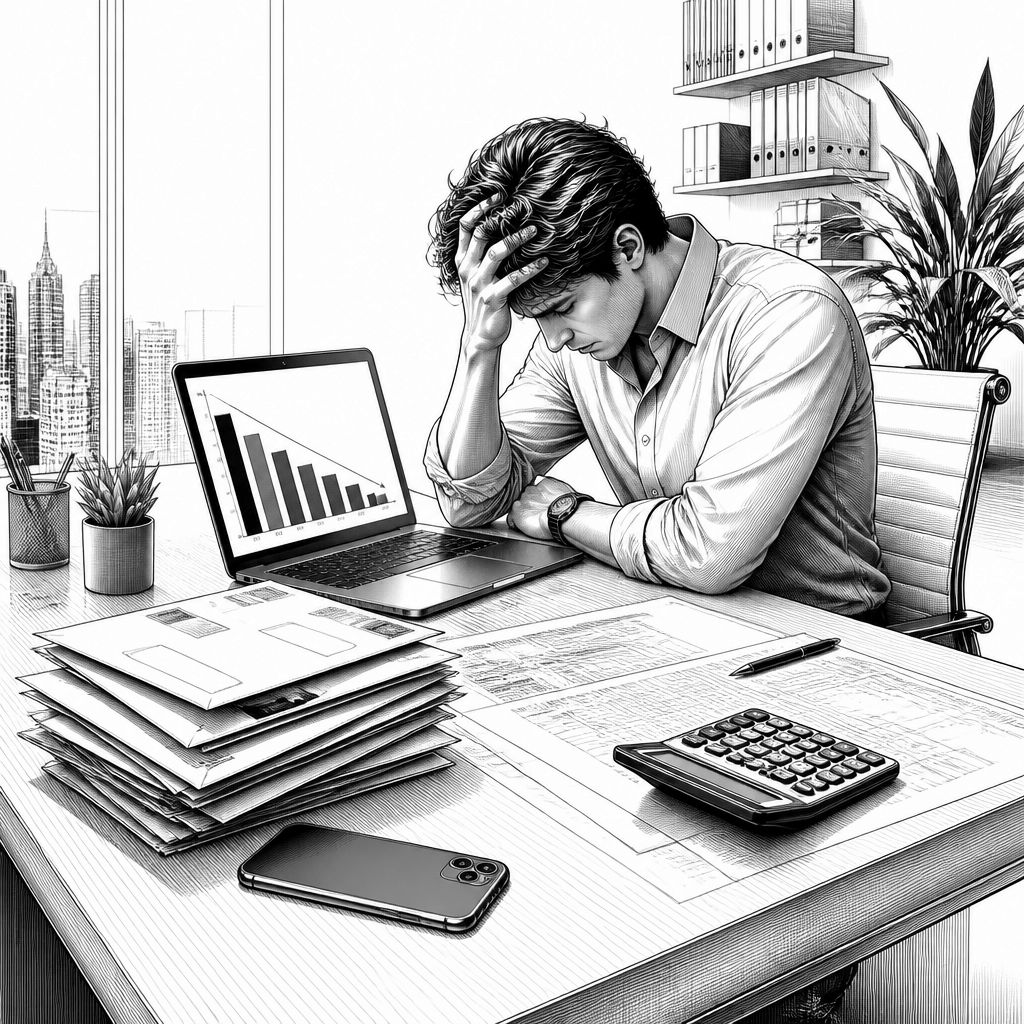
Mit dem Auslaufen der pandemiebedingten Schutzmaßnahmen kippt die Lage bei Bundesstudentenkrediten in den USA deutlich. Laut Daten des Office of Federal Student Aid befinden sich heute rund 9,5 Millionen Kreditnehmer im default – also mehr als neun Monate hinter der Zahlung. Das entspricht etwa einem Fünftel aller Bundesborrower. Die Entwicklung setzt nicht auf dem Papier ein, sondern trifft den Alltag vieler Haushalte: Wer länger im Rückstand ist, riskiert je nach Fall deutlich spürbarere Konsequenzen wie Lohnpfändungen oder auch Kürzungen bei Sozialversicherungsleistungen. Für Betroffene entsteht damit ein zweistufiger Stress: erst die steigende monatliche Rate, dann der Übergang in ein rechtlich härteres Inkassoregime.
Technisch betrachtet wirkt dieser Effekt wie ein „Kalender-Trigger“ im Zahlungsverkehr: Während der Pandemie waren Zahlungen für Bundesdarlehen ausgesetzt, und auch während der anschließenden Übergangsphase konnten Kredite nicht in den Default rutschen. Obwohl die Rückzahlungspflicht laut Zeitplan bereits 2023 wieder anläuft, setzte die Biden-Regierung zusätzlich eine einjährige Pufferperiode, die im Herbst 2024 endete. Erst ab dem Starttermin, der neun Monate nach Wiederaufnahme der fälligen Zahlungen lag, tauchten wieder Default-Fälle in nennenswertem Umfang auf. In dieser Logik erklärt sich auch die Geschwindigkeit der Welle: Die Zahl defaulteter Borrower stieg von etwa 5,3 Millionen auf ungefähr 9,5 Millionen. Parallel wächst der Anteil betroffener Kreditvolumina: Von 1,7 Billionen US-Dollar Bundesdarlehensvolumen befinden sich 233,3 Milliarden US-Dollar im Default.
Der Markt- und Politikkontext macht klar, warum der Druck nun nicht nur ein „Budgetproblem“, sondern auch ein Systemproblem ist. Der entscheidende Hebel ist die einkommensabhängige Rückzahlung: Die Trump-Administration hat das zuvor besonders großzügige Programm „Saving on a Valuable Education“ (SAVE) im Zuge einer grundlegenden Systemüberarbeitung gestrichen. Damit verliert eine große Gruppe von Borrowern den Schutz, dass die monatlichen Raten stärker an das Einkommen gekoppelt bleiben. Ab diesem Monat wählen neue Borrower stattdessen zwischen einem Standard-Repayment-Plan und einer einzigen einkommensgetriebenen Option, statt mehrerer Varianten. Die US-Bildungsbehörde beschreibt die Umstellung als Vereinfachung eines „fragmentierten und verwirrenden“ Systems. Für private Kreditgeber entsteht dadurch indirekter Wettbewerb um Liquidität: Wenn Bundesprogramme weniger dämpfen, rückt der Ausfallrisiko-Markt für Refinanzierung und alternative Schuldenstrukturen stärker in den Fokus.
Auch geografisch zeigt sich ein klares Muster, das nicht zufällig wirkt. Eine Auswertung mit besonders hohen Default-Quoten konzentriert sich in Teilen des Südens und in bestimmten Bundesstaaten, die in der sozialen Struktur häufig geringere Sicherheitsnetze haben. So weist Mississippi die höchste Default-Rate auf, mit 28,3%. Nahe an der Spitze folgen unter anderem Louisiana, Alabama, West Virginia, Oklahoma, Georgia, South Carolina und Texas. Weitere Bundesstaaten mit vergleichsweise hohen Quoten runden das Bild ab: Alaska, Arizona, Ohio, Indiana, Michigan, New Mexico und Nevada. Auffällig ist zudem die politische Dimension: New Mexico ist der einzige Bundesstaat in dieser Spitzengruppe, den Donald Trump 2024 nicht gewann. Branchennahe Einschätzungen ordnen solche Unterschiede vor allem als Zusammenspiel aus regionalen Lohnniveaus, Haushaltsbelastungen und Informationsdefiziten ein – nicht als „mangelnde Zahlungsbereitschaft“ an sich.
Darüber hinaus verschärft die Bildungslandschaft das Ausfallrisiko. Wer eine Hochschule im Bereich „for-profit“ besucht hat, steht im Rückzahlungsvergleich strukturell häufiger unter Druck: Nach Daten des Office of Federal Student Aid liegen 33% dieser Borrower mindestens 90 Tage im Rückstand. Das ist mehr als doppelt so hoch wie bei Kreditnehmern aus öffentlichen Einrichtungen. In den Schulen, die in der oberen Quartile der Nichtzahlungsraten liegen, stammen laut den veröffentlichten Zahlen 76% der Einrichtungen aus dem for-profit-Segment. Das Department argumentiert, eine hohe Nonpayment-Rate stelle ein ernstes Risiko dar, dass sich daraus ein dauerhaft hoher Default-Anteil entwickelt. Für IT- und Prozessverantwortliche in Bildungsträgern folgt daraus: Risikomodellierung und frühzeitiges Interventions-Scoring werden zu einer operativen Kernaufgabe – nicht zu einem optionalen Reporting.
Die eigentliche Auswirkung auf Unternehmen und Verbraucher entsteht jedoch erst im Zusammenspiel mehrerer nachgelagerter Mechanismen. Sobald Default formal erreicht ist, können Prozesse wie Inkasso, Lohnpfändung oder die Berücksichtigung bei Sozialzahlungen einsetzen. Diese Schritte hängen zwar vom konkreten Verfahren ab, sind aber grundsätzlich rechtlich und operativ standardisiert. Gleichzeitig tragen Kredit- und Auskunfteisysteme zur Folgephase bei: Schon früherer Zahlungsrückstand wirkt oft auf Kredit-Scores, während der Default die Wahrscheinlichkeit für teurere Finanzierung und schlechtere Kreditkonditionen erhöht. Aus Compliance-Sicht ist das auch deshalb sensibel, weil Daten über Zahlungsverhalten zwischen Behörden, Dienstleistern und Kreditbüros fließen. Für Institutionen gilt damit: Datenqualität, nachvollziehbare Kriterien und strikte Zugriffs- und Aufbewahrungslogik sind entscheidend, um Fehler bei Betroffenen zu vermeiden und regulatorische Vorgaben wie Rechte aus dem US-Kreditberichtsrecht einzuhalten.
Die kurzfristige Dynamik deutet auf weiteren Handlungsdruck hin. Ein Grund ist die zeitliche Kopplung: Wenn die Schutzphase endet und Puffer auslaufen, steigt die Default-Rate typischerweise nicht graduell, sondern in Wellen, die sich an Zahlungsfristen orientieren. Ein zweiter Grund ist die Reformlogik: Weniger Optionen im Rückzahlungsdesign können dazu führen, dass bestimmte Einkommensprofile schlechter gematcht werden. Das kann wiederum zu mehr Fällen führen, in denen Borrower trotz prinzipiell vorhandener Zahlungsabsicht nicht ausreichend Liquidität für die monatliche Rate aufbringen. Marktanalysten gehen daher davon aus, dass sich die Lage besonders in den Bundesstaaten mit bereits hohen Default-Quoten verstärken könnte, solange keine zusätzlichen Entlastungsmechanismen oder automatisierten Anpassungsprozesse greifen. Genau hier werden auch digitale Beratungskanäle und datengetriebene Early-Warning-Systeme zu einem Wettbewerbsvorteil für Bildungsträger, Beratungsstellen und auch private Refinanzierungsanbieter.
Für die Zukunft zeichnet sich ein Roadmap-Thema ab: weniger „große“ Programme, mehr kontinuierliche Steuerung. Wenn einkommensabhängige Rückzahlung vereinfacht wird, verlagert sich Komplexität in die technische Umsetzung – etwa in die Aktualisierung von Einkommensdaten, die Validierung von Anträgen und die pünktliche Fehlerbehandlung. Ebenso werden Anforderungen an die Interoperabilität zwischen Borrower-Services, Zahlungsverarbeitung und Entscheidungslogik steigen. Als nächste Entwicklung ist deshalb wahrscheinlich, dass mehr Systeme auf automatisierte Anstoßketten setzen: zum Beispiel Benachrichtigungen vor kritischen Stichtagen, vereinfachte Workflows bei Einkommensnachweisen und modernisierte Berechnungsroutinen für Rückzahlungsraten. Für Betroffene bedeutet das zwar nicht automatisch Entlastung, kann aber die Wahrscheinlichkeit senken, dass Rückstände „unnötig“ entstehen. Politisch wiederum wird der Fokus stärker darauf liegen, wie man Default-Wellen dämpft, ohne dabei die finanzielle Nachhaltigkeit des Systems zu gefährden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Studenten-Kreditausfälle in den USA steigen auf Rekordniveau nach Ende der Schutzpausen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Studenten-Kreditausfälle in den USA steigen auf Rekordniveau nach Ende der Schutzpausen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Studenten-Kreditausfälle in den USA steigen auf Rekordniveau nach Ende der Schutzpausen« bei Google Deutschland suchen, bei Bing oder Google News!