


NEW YORK / LONDON (IT BOLTWISE) – Samsung Electronics startet mit Barclays die erste gemeinsame Kreditkarte für den US-Markt. Die Samsung Galaxy Card wird von Barclays ausgegeben und läuft über das Visa-Netz, doch verwaltet werden kann alles in Samsung Wallet. Im Mittelpunkt stehen nahtlose Konto- und Ausgabenfunktionen sowie 5% Cashback auf Samsung-Käufe. Damit greift Samsung direkt die Zahlungsstrategie an, die in den USA bislang vor allem von Apple Pay geprägt wird.
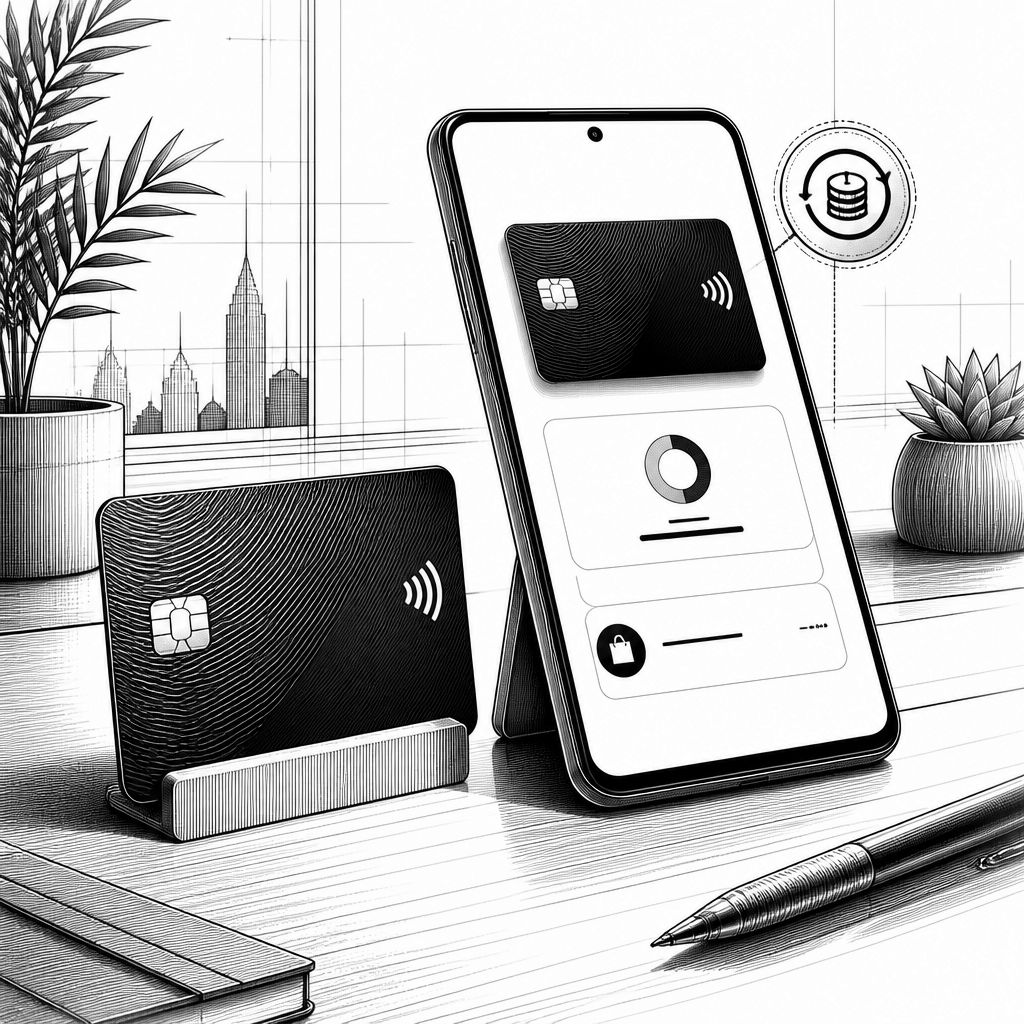
Mit der Einführung der Samsung Galaxy Card verlagert Samsung einen weiteren Teil seiner Finanz- und Lifestyle-Ökosysteme in Richtung mobilem Zahlungs- und Kontomanagement. Die Karte wird in den USA gemeinsam mit Barclays umgesetzt, im Hintergrund läuft sie über das Visa-Netz. Entscheidend ist dabei nicht nur die Ko-Branding-Komponente, sondern die klare Produktidee: Nutzer sollen Anträge stellen, Konten verwalten, Ausgaben nachverfolgen und Rewards einlösen – vollständig über Samsung Wallet. Für Unternehmen bedeutet das: Der Wallet-Front-End-Ansatz wird zum Zugangspunkt für Bankfunktionen, nicht nur für die reine Zahlungsabwicklung.
Technisch und prozessual setzt Samsung damit auf eine enge Kopplung zwischen Kartenfunktion und Wallet-Orchestrierung. Die Samsung Galaxy Card wird von Barclays ausgegeben, während die Nutzererfahrung in Samsung Wallet zusammenläuft. Laut den Angaben bietet die Karte 5% Cashback auf Samsung-Käufe und zusätzliche Rewards bei Nutzung von Samsung Pay sowie in weiteren Ausgabekategorien. Diese Rabattarchitektur ist im Kern ein typisches Beispiel für gebündelte Vorteilssysteme: Je stärker ein Hersteller seine eigenen Gerätekäufe und Zahlungsflüsse in einer Hand bündelt, desto eher lassen sich Kaufanreize in wiederkehrende Transaktionen übersetzen. Gleichzeitig wirkt der Ansatz wie ein Testfall dafür, wie weit sich Finanzlogik über eine Consumer-App hinweg integrieren lässt.
Marktseitig ist die Konkurrenzlage klar: Samsung stößt mit der Kartenlösung in ein Feld vor, in dem Apple Pay in den USA stark positioniert ist. Der Launch kommt zudem in einem Moment, in dem Technologieunternehmen und Banken ihre Zusammenarbeit vertiefen – mit dem Ziel, das Smartphone als primäres Gerät für Payments und Geldmanagement zu etablieren. Wer bisher nur die Zahlungsfunktion in eine Wallet gebracht hat, erweitert nun den Umfang bis hin zu Kontoaktivitäten und Rewards-Mechaniken. Dadurch verschiebt sich auch die Wettbewerbsdynamik in Richtung Nutzerbindung: Nicht die Karte allein, sondern die tägliche App-Nutzung und das integrierte Ausgabentracking werden zum Differenzierungsmerkmal.
Barclays bettet den Schritt in eine aktive Wachstumsstrategie im US-Consumer-Banking ein. Doug Villone, head of cards and partnerships bei Barclays US Consumer Bank, ordnete das Produkt als auf die Kundenerfahrung ausgerichtet ein: „The digital card was aimed at creating a more seamless payments experience for customers, who increasingly manage finances through mobile devices rather than physical wallets.“ Damit knüpft die Bank an die Erwartung an, dass Kunden ihre finanziellen Aktivitäten zunehmend am Bildschirm organisieren. Auch Samsung nennt konkrete Kennzahlen zum Geräte-Umfeld: Sih Lee, executive vice president, head of North America Fintech Business, sagt, dass 70% der US-Haushalte ein Samsung-Gerät besitzen und fast 30% drei oder mehr Produkte des Unternehmens nutzen. Diese Verteilung schafft Reichweite – und damit eine Ausgangsbasis für die gewünschte Erweiterung vom Hardware-Ökosystem in Richtung Finanzservices.
Gleichzeitig sendet Samsung Signale, dass es die Kartenfunktion nicht als isoliertes Produkt betrachtet. Lee spricht von einer langfristig angelegten Zusammenarbeit und davon, dass nicht alles sofort „all lined up“ sei, der Wille zur Kooperation aber klar bestehe: „So while we don’t have everything all lined up today, we do have intention to collaborate and explore all avenues of different products and different capabilities that we can actually make available as it makes sense to our customers, “ sagte er. Diese Formulierung ist für Strategen relevant: Sie deutet an, dass Samsung den Partner zwar für die Erstversion nutzt, aber weitere Produktkategorien – über reine Karten-Vorteile hinaus – innerhalb des Wallet-Flows prüft. Villone ergänzt zudem eine Expansionslogik, wenn Geschäftsbeziehungen wachsen: „When we do sign relationships, we naturally look at ways we can expand those over time if it makes sense to consumers, “ so Villone.
Für Barclays ist der Launch außerdem ein Baustein innerhalb des Card-Geschäfts. Bereits 2024 hatte die Bank das Kreditkarten-Geschäft von General Motors übernommen. Kunden können damit Punkte bei Käufen rund um Buick, Cadillac und andere GM-Fahrzeuge sammeln und einlösen, einschließlich Elektrofahrzeugen. Der praktische Nutzen solcher Partnerschaften liegt für Banken oft darin, dass Händler- und Markenökosysteme messbare Zahlungsvolumina liefern und Rewards-Programme planbar skalieren lassen. Im Vergleich dazu setzt Samsung stärker auf „Device-to-Transaction“: Einkäufe im Herstellerumfeld und die Nutzung eigener Payment-Services (wie Samsung Pay) lassen sich als Belohnungs- und Tracking-Kette designen. Welche dieser Varianten langfristig die bessere Nutzerbindung erzeugt, hängt dann besonders davon ab, wie nahtlos sich das Zusammenspiel aus Wallet, Kartenabrechnung und Reward-Logik im Alltag gestaltet.
Aus Sicht der Enterprise- und Produktverantwortlichen ist der Startschuss weniger eine reine Consumer-Nachricht, sondern ein Hinweis auf die nächste Stufe der Plattformisierung von Payments. Wallets werden damit zu Steuerzentren, in denen Datenflüsse aus Kartentransaktionen, Ausgabeverhalten und Incentives zusammenlaufen. Für IT-Teams bedeutet das: Integrationstiefe, Sicherheitsanforderungen und Abstimmung zwischen Bank-Backoffice, Kartenlaufzeit und Wallet-App werden zu einem wesentlichen Wettbewerbsfaktor. Wenn Samsung und Barclays künftig weitere „products and capabilities“ in diese Pipeline bringen, entscheidet sich der Erfolg nicht nur an der Cashback-Rate, sondern daran, wie stabil, revisionssicher und nutzerfreundlich die End-to-End-Prozesse im laufenden Betrieb funktionieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Samsung bringt die erste US-Kreditkarte mit Barclays an den Start – über Samsung Wallet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Samsung bringt die erste US-Kreditkarte mit Barclays an den Start – über Samsung Wallet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Samsung bringt die erste US-Kreditkarte mit Barclays an den Start – über Samsung Wallet« bei Google Deutschland suchen, bei Bing oder Google News!