


LONDON (IT BOLTWISE) – Nach starken Q2-Zahlen ist die Intuitive-Surgical-Aktie deutlich unter Druck geraten. Im Gespräch wird die Bewegung nicht als Strafe für vergangene Ergebnisse interpretiert, sondern als Neubewertung dessen, was in den USA als nächster Wachstumspfad gilt. Der Kern der Debatte: eine vorübergehende Bremse durch auslaufende ACA-Subventionen versus eine strukturelle Verlangsamung. Zusätzlich spielt ein Rückruf- und Wettbewerbsthema in die Erwartungshaltung der Investoren hinein.
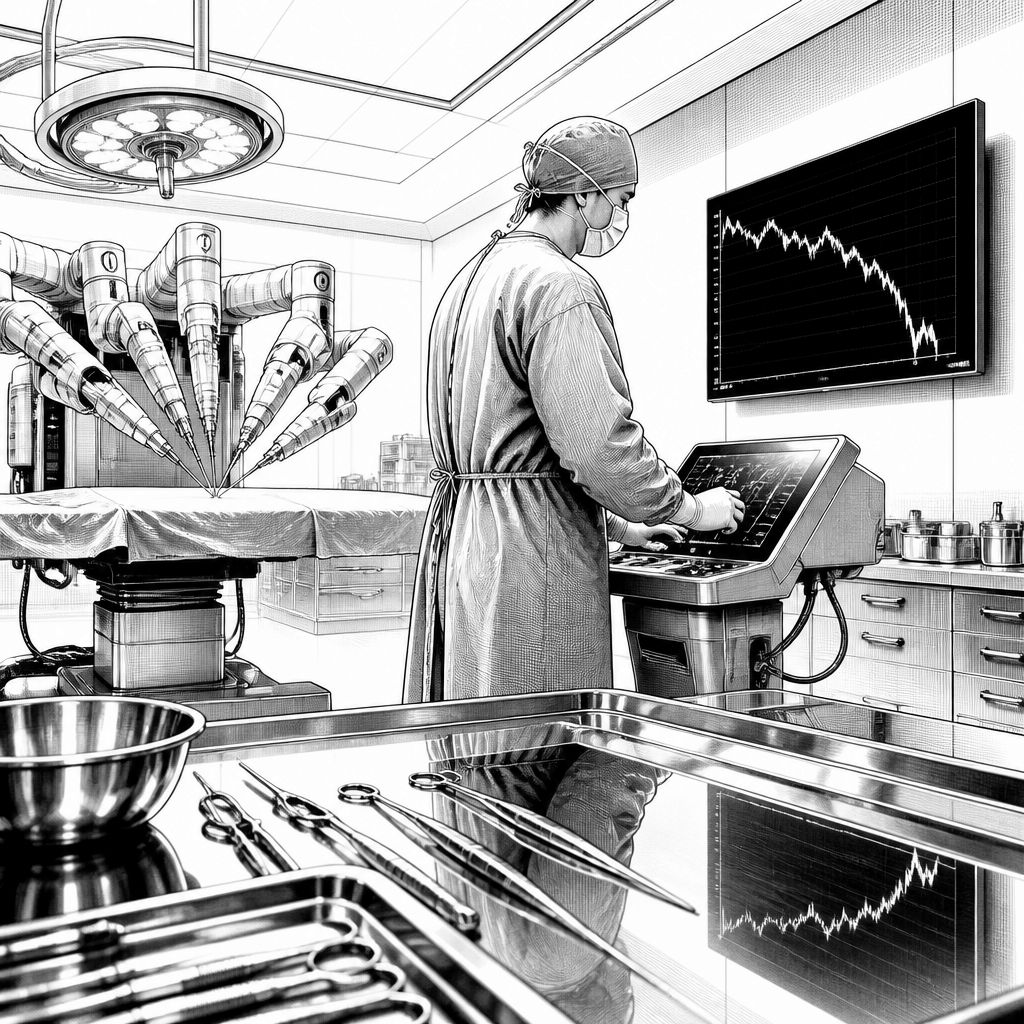
Der deutliche Kurseinbruch von Intuitive Surgical trotz klarer Quartalszahlen wirkt auf viele Anleger zunächst widersprüchlich: Umsatz und Ergebnis entwickeln sich gut, der Aktienkurs reagiert dennoch mit einem der stärksten Ausverkäufe der jüngeren Firmengeschichte. In der vorliegenden Marktdeutung liegt die Erklärung aber weniger in der Vergangenheit als in der Zukunft. Genauer gesagt wird die Reaktion als Anpassung einer Wachstumsannahme verstanden: Wenn US-Prozeduren nur noch mit rund 12 Prozent wachsen – und damit das langsamste Tempo seit der Pandemie erreicht wird – stellt sich für die Investoren die Frage, ob die zuvor eingepreiste Prämie im Kurs noch zur neuen Realität passt.
Dabei prallen zwei Lesarten aufeinander, die sich in der Bewertung fundamental unterschiedlich auswirken. Eine Interpretation lautet: Die US-Dynamik schwächelt lediglich vorübergehend, ausgelöst durch das Auslaufen von ACA-Subventionen. Die Gegenhypothese ist ernster: Die Wachstumsrate fällt dauerhaft, weil sich die strukturelle Nachfrage verschiebt oder Wettbewerber in genau den margenträchtigen Segmenten schneller werden. Der Analyst, der die Bewegung einordnet, argumentiert, der Markt habe beides „in einen Topf geworfen“ – also kurzfristigen Belastungsfaktor und strukturelle Verlangsamung gleichzeitig als Problem behandelt. Genau diese Vermischung erzeugt aus seiner Sicht eine Bewertungslücke, die eher übertrieben als gerechtfertigt sei.
Spannend wird das Thema auch deshalb, weil die Diskussion nicht bei der reinen Umsatzlogik stehen bleibt, sondern in harte Bewertungsparameter übergeht. Das Konsensziel mit einem Median von 484 Euro wird dabei als deutlich höher beschrieben als der aktuelle Kurs, während der Analyst betont, er wolle keinen „Wissensvorsprung“ über die Zukunft behaupten, sondern eine Wahrscheinlichkeit abbilden. Seine Begründung stützt sich auf langfristige Erfolgsindikatoren: Elf Jahre Track Record, über 11.000 installierte Systeme und einen Datenvorsprung über 25 Jahre. Solche Faktoren sind im Medizintechnikgeschäft besonders relevant, weil sie den Wechsel in ein reines Hardware-Lifecycle-Modell hinaus schieben und wiederkehrende Einnahmen über Instrumente und Service in den Vordergrund rücken.
Ein zweiter Strang der Neubewertung betrifft die operative Sicherheit und das Wettbewerbsumfeld. Konkret wird ein Rückruf von 454 da-Vinci-Einheiten wegen des E-Brake-Bauteils angesprochen. Der Analyst hält das Rückrufrisiko selbst für überschaubar und verweist darauf, dass es sich um eine Einstufung handelt, bei der Behörden typischerweise nicht das grundlegende Vertrauen in die Plattform infrage stellen. Kritischer sieht er jedoch die Symbolik im Timing: Der Rückruf lief offenbar bereits, als Zahlen kamen, und hat das Sentiment offenbar früher belastet. Unabhängig davon sei der eigentliche Wettbewerbshebel woanders zu finden, nämlich in Argumenten zu den Total-Cost-of-Ownership-Kosten: Wenn Alternativen niedrigere Betriebskosten von etwa 20 bis 30 Prozent versprechen, kann das bei knappen Budgets die Kalkulation in Kliniken stark in Richtung Preis- und Verhandlungsdruck kippen.
Damit rückt auch die Kernfrage zurück, die in der Diskussion als Abgrenzung dient: Geht es um ein Qualitätshaus oder um teures Momentum? Die Begründung lautet, dass ein einmal gekaufter da-Vinci-Roboter über Jahrzehnte im Ökosystem aus Instrumenten und Service bleibt. Daraus folgt laut Einordnung wiederkehrender Umsatz mit hoher Preissetzungsmacht – also ein Unterschied zu Geschäftsmodellen, die vor allem von kurzfristiger Storyline leben. Für die Bewertung bedeutet das: Ein Multiplikator im hohen Bereich ist nur dann plausibel, wenn die Wachstums- und Margeannahmen weiterhin tragfähig sind und die installierte Basis nicht nur „steht“, sondern wirtschaftlich Nutzen stiftet.
Genau an dieser Stelle legt der Analyst offen, was seine These bei einer negativen Entwicklung „falsifizieren“ würde. Sollte sich die US-Verlangsamung in den nächsten zwei bis drei Quartalen als strukturell statt als ACA-Einmaleffekt erweisen, würde seine Bewertungsrechnung deutlich kollabieren. Seine Argumentation ist stringent: Die Gesamtthese hängt daran, dass Nordamerika Wachstumsmotor bleibt, hohe Margen sichert und Investitionen in neue Plattformen wie da Vinci 5 ermöglicht. Wenn dagegen US-Prozedurwachstum dauerhaft in den einstelligen Bereich rutscht und Wettbewerber wie Hugo und Ottava Marktanteile gerade in den margenträchtigen Segmenten gewinnen, in denen Intuitive bisher besonders stark war, rechtfertigt die installierte Basis seiner Ansicht nach kein Kurs-Gewinn-Verhältnis im 30er-Bereich mehr. Dann würde er sein „faires Niveau“ nach unten korrigieren – Richtung des aktuellen Kurses oder darunter.
Für die nächsten Quartale formuliert er entsprechend kein Wunschkonzert, sondern ein Erwartungsbild mit klaren Triggern. Zutrauen würde er der Aktie eine Erholung der Bewertungsprämie, sobald sich zeigt, dass die US-Verlangsamung überwiegend auf den ACA-Effekt zurückgeht und keine strukturelle Bremse bedeutet. Operativ verweist er auf intakte Substanz: Margen, Marktposition und das Innovationstempo rund um da Vinci 5. Was er hingegen nicht erwartet, ist eine schnelle Rückkehr in jene Marktgelassenheit, die offenbar vor dem Quartal geherrscht hat. Die Konkurrenz sei real geworden, und die vorsichtigere Guidance des Managements sei ein Signal, das Investoren ernst nehmen sollten – selbst wenn man es nicht automatisch überinterpretieren müsse. Wer stattdessen einen Zeithorizont von vier bis sechs Quartalen ansetzt, bekommt aus seiner Sicht eher „Unternehmen für weniger Preis“ als der aktuelle Kurs gerade widerspiegelt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Intuitive Surgical: Kursrutsch trotz Umsatzschub – woran die Neubewertung der US-Dynamik hängt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Intuitive Surgical: Kursrutsch trotz Umsatzschub – woran die Neubewertung der US-Dynamik hängt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Intuitive Surgical: Kursrutsch trotz Umsatzschub – woran die Neubewertung der US-Dynamik hängt« bei Google Deutschland suchen, bei Bing oder Google News!