


LONDON (IT BOLTWISE) – Illumina meldet für 2023 einen Umsatz von rund 4,50 Milliarden US-Dollar, knapp unter dem Vorjahr, und die 2024er Erwartungen fallen vorsichtiger aus. Das drückt die Stimmung rund um Gewinnwachstum: Für 2024 nennt das Unternehmen eine bereinigte Spanne von 0,80 bis 1,00 US-Dollar je Aktie. Gleichzeitig bleibt die Investorenfrage, ob sich die Profitabilität bei nur niedrigem einstelligen Wachstum wieder stabilisiert. Im Kurs zeigt sich diese Abwägung deutlich, weil die Bewertung weiterhin stark an die technologische Relevanz der Genomsequenzierung gekoppelt ist.
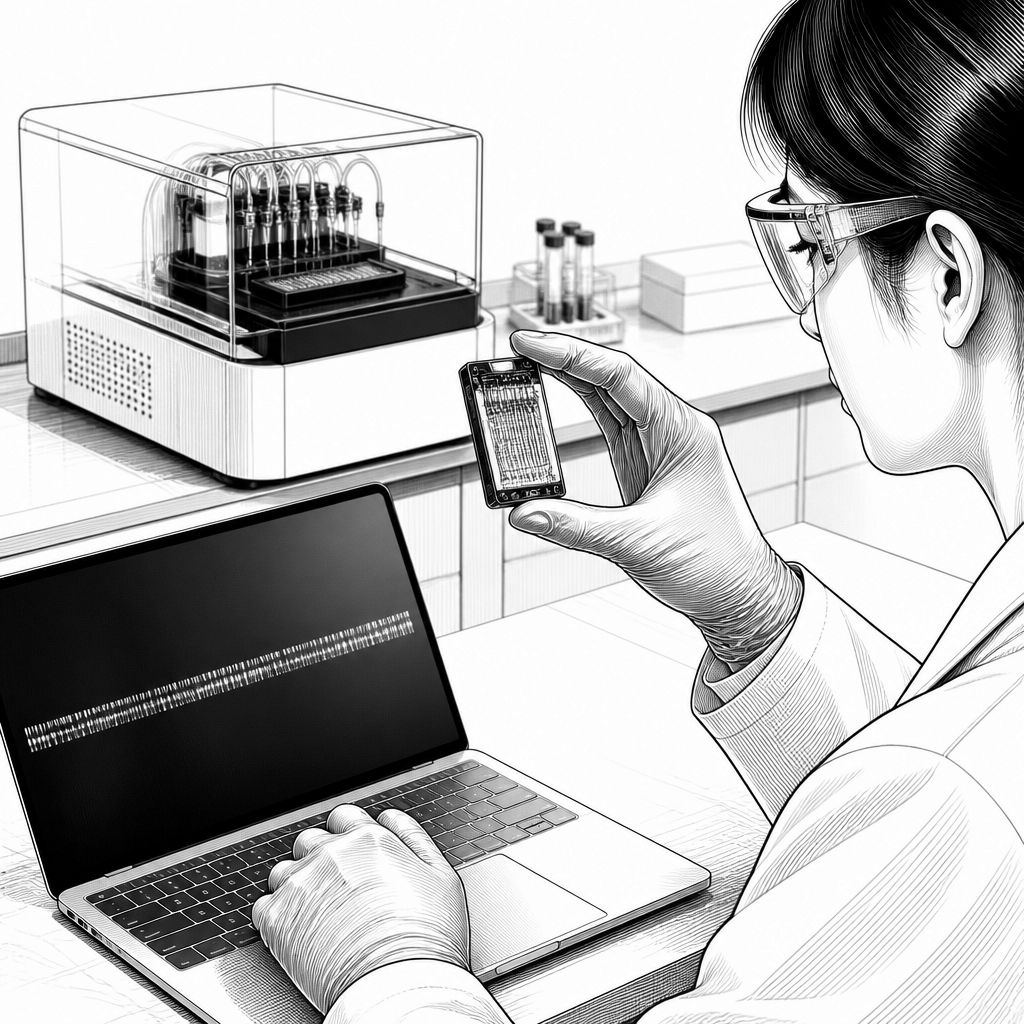
Illumina steht an einer klassischen Schnittstelle zwischen Technologie-Story und Finanzkennzahlen: Die Genomsequenzierung gilt als strukturell wichtig für personalisierte Medizin, doch die Aktie reagiert sensibel auf kurzfristige Dynamik. Für das Geschäftsjahr 2023 nennt das Unternehmen einen Umsatz von rund 4,50 Milliarden US-Dollar, während es im Vorjahr etwa 4,58 Milliarden US-Dollar waren. Das entspricht einem Rückgang von knapp 2 Prozent. Für viele Anleger ist das kein reines Detail am Rand, sondern ein Signal dafür, dass die Wachstumsraten im Kerngeschäft derzeit nicht an die Phasen anknüpfen, in denen Illumina zeitweise zweistellige Zuwächse liefern konnte.
Im Blick auf das jüngste Quartal wird der Befund noch greifbarer. Im dritten Quartal 2023 meldete Illumina einen Umsatz von rund 1,12 Milliarden US-Dollar nach etwa 1,11 Milliarden US-Dollar im Vorjahresquartal. Das bedeutet nur ein leichtes Plus, während die Wachstumsraten aus früheren Jahren offenbar nicht erreicht werden. Der zweite Hebel für die Kursreaktion ist die Gewinnentwicklung: Für 2023 gibt das Unternehmen eine bereinigte Spanne von Non-GAAP EPS zwischen 0,60 und 0,70 US-Dollar an, nachdem 2022 noch ein deutlich höherer bereinigter EPS-Wert von über 2 US-Dollar erreicht wurde. Genau diese Kombination aus stagnierendem Umsatz und stark reduziertem Gewinn pro Aktie erklärt, warum die Aktie zuletzt nicht entsprechend zulegen konnte.
Operativ deutet Illumina zudem an, dass der Druck nicht nur in der Erlösseite liegt, sondern auch bei den Kosten. Für 2023 verzeichnete das Unternehmen eine sinkende Marge; die bereinigte operative Marge lag deutlich unter den zweistelligen Prozentwerten früherer Jahre. Genannt werden eine höhere Kostenbasis für Forschung und Entwicklung sowie Belastungen im Zusammenhang mit Aktivitäten rund um neue Geschäftsfelder. Bei der bilanziellen Betrachtung unter GAAP fiel der Nettogewinn 2023 wegen zusätzlicher Abschreibungen ebenfalls deutlich niedriger aus und bewegte sich im niedrigen dreistelligen Millionenbereich, nachdem zuvor Werte im mittleren bis höheren dreistelligen Millionenbereich möglich waren. Für Investoren verschiebt sich dadurch der Fokus: Entscheidend ist nicht nur, ob der Umsatz moderat wächst, sondern ob Illumina die Profitabilität unter solchen Bedingungen wieder anheben kann.
Die 2024er Guidance macht die Lage noch konkreter, ohne sie zu dramatisieren. Illumina erwartet für 2024 einen Umsatzanstieg im niedrigen einstelligen Prozentbereich gegenüber dem Niveau von rund 4,50 Milliarden US-Dollar im Vorjahr. Beim bereinigten Gewinn je Aktie nennt das Unternehmen eine Spanne von etwa 0,80 bis 1,00 US-Dollar. Das ist erkennbar eine Konsolidierung gegenüber dem günstigeren Umfeld, in dem zuvor auch Werte deutlich über 1,50 US-Dollar möglich waren. Gleichzeitig signalisiert das Management damit ein Szenario, in dem sich die Nachfrage nach Sequenziergeräten und Reagenzien zwar stabilisiert, aber eben nicht in einem Tempo von zweistelligen Wachstumsraten. Für die Bewertung ist das zentral: Wenn das Wachstum nur wenige Prozentpunkte beträgt, müssen Effizienzsteigerungen und Margenverbesserungen stärker als bisher die Story tragen.
Am Markt lässt sich diese Spannung auch in der Multiplikator-Logik ablesen, die in solchen Phasen oft besonders sichtbar wird. Im Kursbereich von grob 120 bis 140 US-Dollar lag die Aktie zuletzt deutlich unter früheren Höchstständen, als Kurse über 300 US-Dollar erreichbar waren. Bei einem 2023er Umsatz von rund 4,50 Milliarden US-Dollar entspricht das einem Kurs-Umsatz-Verhältnis im mittleren einstelligen Bereich. Zugleich liegt die Marktkapitalisierung den Angaben zufolge im Bereich von etwa 19 bis 22 Milliarden US-Dollar. Das wirkt auf den ersten Blick weiterhin ambitioniert, lässt sich aber technologisch begründen: Illuminas Bewertung bleibt häufig höher als bei klassischen Medizintechnik-Anbietern, weil Genomsequenzierung einen strategischen Stellenwert in der Diagnostik und in der Forschung hat und die Investoren auf langfristige Skaleneffekte und ein stabiles Ergebnisprofil setzen.
Für die technische Einordnung hilft ein Blick auf das Geschäftsmodell, denn Sequenzierung ist in der Praxis eng mit wiederkehrenden Verbrauchsmaterialien gekoppelt. Illumina entwickelt und vertreibt Sequenzierplattformen sowie Reagenzien und Kits für die Analyse menschlicher und tierischer Genome. Dazu gehören Hochdurchsatz-Sequenzierer für große Forschungszentren und Kliniken ebenso wie kompakter ausgelegte Geräte für kleinere Labore und spezialisierte Anwendungen. Wirtschaftlich wichtig ist die Struktur: Die wiederkehrenden Erlöse aus Reagenzien und Kits treiben die Visibilität, während der Anteil aus Installation neuer Systeme und Serviceleistungen eher schwankt. Genau diese Mischung beeinflusst, wie schnell Gewinn je Aktie aus einer verbesserten Auslastung der installierten Basis entstehen kann. Bleibt das Umsatzwachstum im niedrigen einstelligen Bereich und gelingt bis zu 1,00 US-Dollar Non-GAAP EPS eine spürbare Verbesserung, kann die Aktie im Marktvergleich über technologische Positionierung und langfristige Chancen argumentieren. Dreht das Unternehmen dagegen wieder in Richtung zweistelliges Umsatz- und Gewinnwachstum, würde eine Neubewertung gegenüber spezialisierten Diagnostik- und Life-Science-Technologieunternehmen plausibler.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Illumina: Aktie unter Druck nach schwächeren Quartalszahlen und moderater 2024er Guidance" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Illumina: Aktie unter Druck nach schwächeren Quartalszahlen und moderater 2024er Guidance" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Illumina: Aktie unter Druck nach schwächeren Quartalszahlen und moderater 2024er Guidance« bei Google Deutschland suchen, bei Bing oder Google News!