


LONDON (IT BOLTWISE) – MedAvail hat den Übergang von einem stärker eigenbetriebenen Apothekenmodell hin zu einer asset-light Strategie umgesetzt. In den Geschäftsjahren 2022 und 2023 sanken die Umsätze von rund 48 Millionen auf knapp 40 Millionen US-Dollar, während die Verluste zwar kleiner wurden, aber negativ blieben. Zusätzlich veränderten Restrukturierungs- und Einmaleffekte das Bild, das Investoren aus den Legacy-Kennzahlen ableiten mussten. Mit dem Wegfall des MDVL-Tickers nach dem Nasdaq-Delisting verschob sich zudem die Art der Kurs- und Liquiditätsbewertung für das Unternehmen.
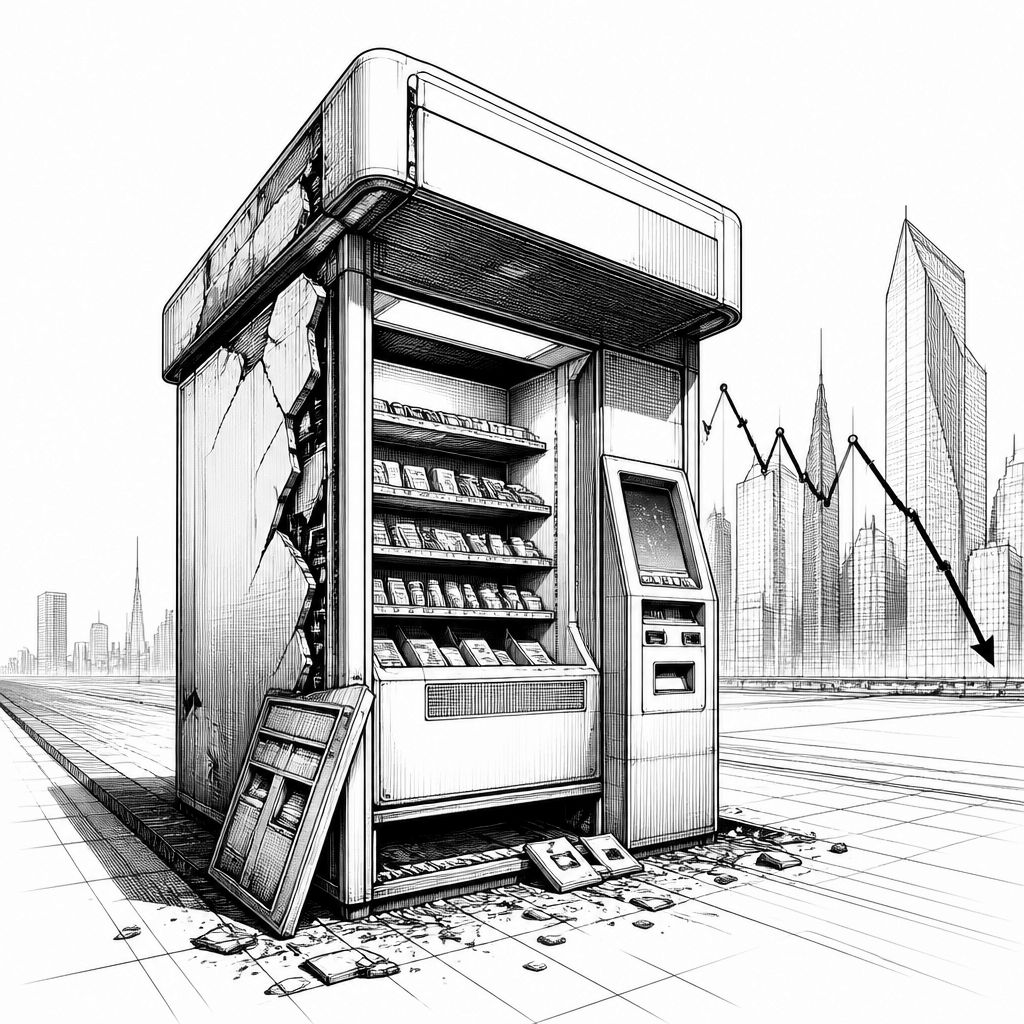
MedAvail Holdings Inc., deren Aktie historisch unter dem Kürzel MDVL an der Nasdaq gehandelt wurde, steht in den vorliegenden Berichten vor allem für eine klassische „Übergangsgeschichte“: Ein Geschäftsmodell mit hoher Kapitalbindung wollte über KI- und Automatisierungsversprechen im Healthcare-Sektor skalieren, stieß jedoch auf die harte Kollision von Fixkosten, regulatorischen Realitäten und Vertriebstakten. In den Jahren 2022 und 2023 zeigt sich diese Spannung besonders klar in der Unternehmensentwicklung und in den Kennzahlen, die Investoren damals nutzten, um den Wert der umstrukturierten Plattform gegenüber den operativen Risiken neu zu gewichten. Wer heute retrospektiv auf MDVL schaut, findet weniger ein einzelnes Ereignis als vielmehr ein Muster: Umsatzrückgang durch Portfoliobereinigung, Kostenstruktur-Anpassungen durch Restrukturierung und ein Cashflow-Profil, das noch nicht auf breiter Basis positiv wurde.
Der rote Faden beginnt bei den Einnahmen. Laut den öffentlich verfügbaren Angaben aus den Berichten lag der Umsatz im Geschäftsjahr 2023 bei knapp unter 40 Millionen US-Dollar, nach rund 48 Millionen US-Dollar im Jahr 2022. Das entspricht einem Rückgang von etwa 15% year on year. Die Begründung liegt im Geschäftsumbau: MedAvail reduzierte seine direkte Präsenz in Teilen des Apotheken- und Retail-Geschäfts und legte zugleich stärkeres Gewicht auf Kiosk-Technologie sowie Lizenz- und Service-Elemente statt auf voll integrierte, kliniknahe Standorte im eigenen Betrieb. Diese Veränderung ist für die Bewertung entscheidend, weil „weniger Umsatz“ nicht automatisch „weniger Kosten“ bedeutet, aber im konkreten Fall zumindest Teile der operativen Lasten verringert haben dürfte. Gleichzeitig bleibt der Abstand zur Profitabilität groß: In den Berichten wird beschrieben, dass die Gesellschaft im Jahr 2022 höhere Betriebskosten auswies, unter anderem im Bereich Selling, General and Administrative, die in den „tens of millions of dollars“ lagen. Im Jahr 2023 sanken die ausgewiesenen Betriebsausgaben im Vergleich zum Vorjahr, dennoch blieb ein operativer Verlust bestehen.
Auch das Verhältnis von Kosten zu Erlösen folgt einer nachvollziehbaren Logik. Die Berichte deuten darauf hin, dass die Bruttomarge nicht nur wegen Preissetzung, sondern auch wegen der Produkt- und Erlösstruktur unter Druck stand. Hardware- und Softwarekomponenten der Kioske sowie Kosten im Kontext der Abgabe von Medikamenten wirkten 2022 so, dass die Bruttomarge insgesamt dünn blieb. Für 2023 wird dagegen eine „modeste“ Verbesserung der Bruttomarge in Prozentpunkten beschrieben. Trotzdem war die absolute Marge geringer, weil der Gesamtumsatz zurückging. Genau diese Kombination – prozentual besser, absolut kleiner – ist für die Interpretation von MDVL besonders relevant: Investoren sehen gern Margenverbesserungen als Beleg für Effizienz. In restrukturierenden Übergängen kann das aber bedeuten, dass das Unternehmen zwar bessere Einheitenkosten erreicht, jedoch die Volumenbasis zu klein bleibt, um Fixkosten nachhaltig zu decken. Dass der operative Verlust trotz Kostensenkungen fortbestand, unterstreicht diese harte Grenze der Skalierung im Kiosk-spezifischen Umfeld.
Auf der Ergebnisebene wird die Veränderung noch deutlicher, wenn man Verluste, Sonderposten und „adjusted“ Perspektiven zusammenführt. Die Berichte nennen, dass die Nettoverluste in 2022 im Bereich von „tens of millions“ lagen. In 2023 fiel der ausgewiesene Nettoverlust geringer aus als im Vorjahr – ein Effekt, der mit Kostensenkungen und Restrukturierungsmaßnahmen zusammenhing. Entscheidend ist aber, dass der negative Charakter des Ergebnisses weiterhin blieb: Auch bei einer spürbaren Verbesserung gegenüber 2022 repräsentierte der Verlust im Verhältnis zur damaligen Umsatzbasis weiterhin eine erhebliche negative Kennzahl. Zudem tauchten Einmalbelastungen und Wertberichtigungen auf, darunter Restrukturierungsaufwendungen, Impairments sowie Hinweise auf Lease-Exit-Kosten, die in das Bild einer Konzentration auf eine „asset-light“ Ausrichtung eingeordnet wurden. Die in den Berichten dargestellten Adjusted-EBITDA-Werte sollten genau diese Einmaleffekte und nicht zahlungswirksame Posten ausblenden. Doch auch nach Anpassungen zeigte sich: Das operative Modell war 2023 nicht bei der Gewinnschwelle angekommen, sondern blieb negativ. Für Investoren, die MDVL damals beobachteten, war damit klar: Ein struktureller Umbau war im Gange, aber der Weg zur Profitabilität hing von weiterer Technologiedurchdringung, strengem Kostenmanagement und höheren Durchsatzraten pro Kiosk ab.
Noch stärker beeinflusst das Cashflow-Profil die Unternehmensstory. In den Berichten wird beschrieben, dass der operative Cashflow in beiden Jahren 2022 und 2023 negativ war, der „cash burn“ jedoch im Jahr 2023 geringer ausfiel. Die Richtung stimmt zwar – zugleich bleibt das Signal für eine Finanzierungslücke bestehen. Kapitalabflüsse entstanden unter anderem durch Capex für die Produktion und Bereitstellung der Kioske sowie durch Investitionen in Software. In einer Unternehmensphase, in der Verluste weiter laufen, macht die Kombination aus negativem operativem Cashflow und einem noch nicht neutralen Adjusted-Profil die Abhängigkeit von externer Finanzierung besonders sichtbar. Genau diese Abhängigkeit prägt auch die Kapitalmarkt-Rezeption rund um MDVL: In der Zeit vor und um das Nasdaq-Delisting herum wurde das Unternehmen damit nicht nur über seine GuV, sondern über die Finanzierungslogik bewertet. Wo die Cash-Generierung nicht mit der operativen Turnaround-Erzählung Schritt hielt, blieb die Risikoprämie für das Equity-Kapital hoch.
Das führt zum dritten großen Themenblock: Handel, Delisting und Marktmechanik. Die Aktie war in den relevanten Berichtsjahren auf der Nasdaq gelistet und bewegte sich dabei in einem Preisbereich, der in späteren Phasen häufig deutlich unter 5 US-Dollar pro Aktie lag. Exakte Tagesstände variieren zwischen Datenquellen, doch die Kernaussage bleibt: Der Markt preiste die anhaltenden Verluste, die Restrukturierung und die damit verbundenen Unsicherheiten ein. Dazu kamen typische Faktoren kleiner Werte, etwa das Risiko von Verwässerung, Reverse Splits und die Notwendigkeit, Listing-Standards einzuhalten. Gleichzeitig blieben die Umsätze im Handel eher moderat, was zur Kategorie „Micro Cap“ passt. Als es schließlich zum Delisting kam, wurde in den Unternehmensangaben begründet, dass vor allem Listing-Standard-Druck, Überlegungen zur Kapitalstruktur und die Bewertung strategischer Alternativen eine Rolle spielten. Für Investoren bedeutete das vor allem eines: Nach dem Delisting existierte keine tägliche Kursentdeckung auf einem großen US-Börsenplatz mehr, die Liquidität wurde eingeschränkt und die Beobachtbarkeit des Investments verschob sich in Richtung Dokumentations- und Reportinglogik der Unternehmensberichte.
Technisch und produktseitig lässt sich das Modell dahinter so verorten: MedAvail baute Kioske, die auf die Abgabe von verschreibungspflichtigen Medikamenten in lokalen Einrichtungen ausgerichtet sind. Die Kioske integrieren Hardware, Software und Konnektivität, sodass Patientinnen und Patienten Medikamente vor Ort abholen können, während der fachliche Teil über remote besetzte Abläufe abgebildet wird. In den Berichten wird außerdem beschrieben, dass der Workflow mit elektronischen Systemen und Klinikprozessen zusammengeführt werden soll, etwa indem Rezepte von Ärztinnen und Ärzten übermittelt und dann durch remote tätige Fachkräfte verifiziert werden. Für die Nutzerseite zielt das auf geringere Reibung ab: Wege in die Apotheke sollen entfallen oder verkürzt werden, was bei Chronikern potenziell die Adhärenz unterstützt. Aus Investorensicht ist genau hier die Chance-Risiko-Mischung sichtbar: Der Anspruch an bessere Versorgung und Prozessintegration ist plausibel, aber die Skalierung hängt an regulatorischen Details, an Erstattungslogiken und daran, wie schnell ein hoher Durchsatz pro Standort erreicht wird, damit Fixkosten für Installation und Betrieb wirtschaftlich werden. Die Restrukturierung und der strategische Pivot – weg von stärkerem Eigenbetrieb, hin zu Technologie, Services und Partnerbereitstellungen – lassen sich damit als Versuch lesen, die Kostenstruktur näher an wiederkehrende Technologieumsätze zu bringen. Im Rückblick erklären diese Bausteine, warum MDVL-Kennzahlen trotz einzelner Verbesserungen nicht sofort in nachhaltige Profitabilität umschlugen: Die absolute Umsatzbasis war zu klein, die Verluste blieben negativ und der Cashflow drehte noch nicht. Damit bietet die MDVL-Episode vor allem eine wiederverwendbare Lektion für Healthcare-Tech-Teams: Ein überzeugendes Produkt ist nicht automatisch ein skalierbares Unit-Economics-Modell, wenn Volumen, Finanzierung und Compliance-Umsetzung nicht in einem stabilen Takt zusammenlaufen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "MedAvail: MDVL wandelte sich nach der Restrukturierung – Investorensicht auf Verluste und Nasdaq-Delisting" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "MedAvail: MDVL wandelte sich nach der Restrukturierung – Investorensicht auf Verluste und Nasdaq-Delisting" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »MedAvail: MDVL wandelte sich nach der Restrukturierung – Investorensicht auf Verluste und Nasdaq-Delisting« bei Google Deutschland suchen, bei Bing oder Google News!