


LONDON (IT BOLTWISE) – Siemens Healthineers meldet für das Geschäftsjahr 2025 einen Umsatzanstieg auf rund 21,7 Milliarden Euro und hebt damit die Wachstumsstory im Kernsegment Bildgebung und Diagnostik deutlich an. Parallel wächst das bereinigte Ergebnis je Aktie von etwa 1,85 Euro auf rund 2,10 Euro. Entscheidend ist dabei weniger nur die Umsatzdynamik, sondern die Verbesserung der EBIT-Marge von knapp 15,2 Prozent auf etwa 15,7 Prozent. Für 2026 signalisiert das Unternehmen zudem eine Guidance mit weiterem Wachstum und einer höheren EPS-Spanne.
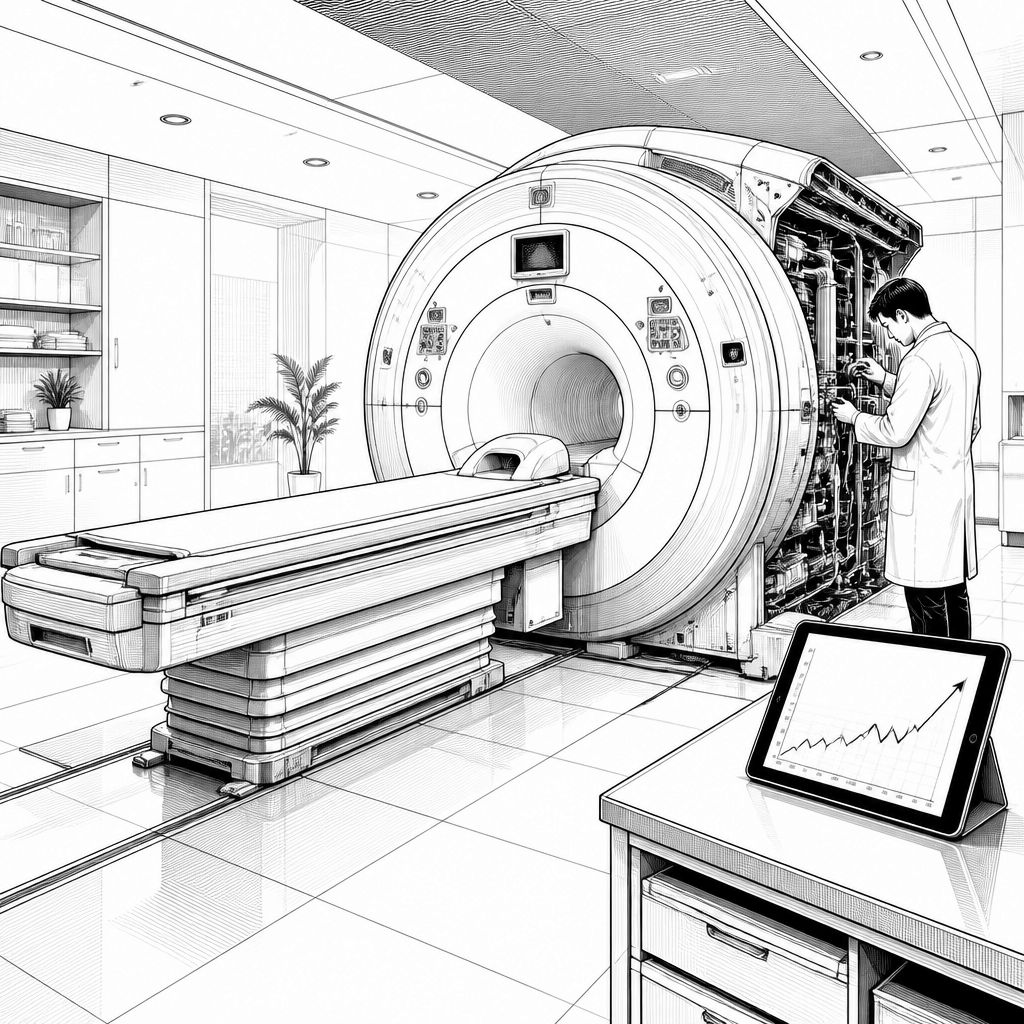
Die Siemens-Healthineers-Aktie steht nach den vorgelegten Zahlen zum Geschäftsjahr 2025 wieder stärker im Fokus, weil sich mehrere Faktoren gleichzeitig bewegen: Der Umsatz steigt von rund 19,8 Milliarden Euro (2024) auf etwa 21,7 Milliarden Euro, und das bereinigte Ergebnis je Aktie klettert von rund 1,85 Euro auf etwa 2,10 Euro. Für die Bewertung an der Börse ist diese Kombination aus Volumenwachstum und verbessertem Profitabilitätsniveau ein Signal, dass sich der operative Hebel nicht nur in der Spitze, sondern auch im laufenden Geschäft auswirkt. In den Segmenten wird besonders sichtbar, dass bildgebende Systeme schneller wachsen als der Konzernmittelwert.
Technisch betrachtet zeigt sich die Stärke vor allem dort, wo Medizintechnik-Setups nicht als reine Einmalumsätze gedacht sind. Für das Segment bildgebende Systeme nennt das Unternehmen für 2025 einen Umsatz von rund 11,5 Milliarden Euro nach etwa 10,4 Milliarden Euro im Vorjahr, also ein Plus von gut 10,6 Prozent. Diagnostik wächst ebenfalls, aber mit einem etwas anderen Profil: Knapp 7,0 Milliarden Euro Umsatz in 2025 nach etwa 6,4 Milliarden Euro 2024 bedeuten rund 9,4 Prozent Zuwachs. Auf Konzernebene steigt der operative Gewinn (EBIT) von ungefähr 3,0 Milliarden Euro auf rund 3,4 Milliarden Euro; entsprechend verbessert sich die EBIT-Marge von knapp 15,2 Prozent auf etwa 15,7 Prozent. Genau diese Margenbewegung dürfte für Anleger das entscheidende Kriterium sein, weil sie die Kosten- und Skalierungswirkung im Blick behält.
Ein weiterer Treiber ist die Kapitalflussseite, die in der Medizintechnik oft die Brücke zwischen Wachstum und finanzieller Stabilität schlägt. Siemens Healthineers weist für 2025 einen Free Cashflow von rund 2,0 Milliarden Euro aus, nach etwa 1,7 Milliarden Euro im Jahr davor. Damit gewinnt der Konzern rund 300 Millionen Euro hinzu und schafft zusätzliche Spielräume für Forschung und Entwicklung sowie Kapazitätsausbau, ohne die Bilanz übermäßig unter Druck zu setzen. Das passt in das Bild, das auch die Ausschüttungspolitik zeichnet: Die Dividende steigt für 2025 auf 0,95 Euro je Aktie nach 0,85 Euro im Vorjahr, während die Ausschüttungsquote mit etwa 45 Prozent des bereinigten Gewinns je Aktie moderat bleibt.
Bei der Marktinterpretation spielt außerdem die Guidance für 2026 eine zentrale Rolle, weil hier die Erwartungshaltung in der Aktie verdichtet wird. Das Unternehmen rechnet mit weiterem organischem Umsatzwachstum im mittleren einstelligen Prozentbereich; konkret wird ein Plus zwischen 5 und 7 Prozent gegenüber den 21,7 Milliarden Euro aus 2025 genannt. Rechenlogisch ergibt sich daraus eine Umsatzspanne von etwa 22,8 bis 23,2 Milliarden Euro. Beim bereinigten Ergebnis je Aktie wird eine Spanne von 2,20 bis 2,30 Euro angeführt, nach rund 2,10 Euro im Vorjahr. Entscheidend ist für den Kapitalmarkt dabei weniger die einzelne Zahl, sondern die Aussage zur Profitabilität: Siemens Healthineers will die Marge weiter steigern, ohne die Wachstumsgeschwindigkeit in den Kernbereichen zu gefährden.
Operativ verweist das Management auf eine Struktur, die im Laufe der Jahre stabiler werden kann: Längere Produktzyklen und ein wachsender Serviceanteil schaffen planbarere Cashflows. Im Segment bildgebende Systeme wird für 2025 ein Serviceanteil von rund 40 Prozent genannt; bezogen auf 11,5 Milliarden Euro entspricht das einem Servicevolumen von etwa 4,6 Milliarden Euro. Im Vorjahr lag der Anteil bei rund 38 Prozent, also etwa 3,95 Milliarden Euro bei 10,4 Milliarden Euro Umsatz. Diese Verschiebung ist für die Bewertung relevant, weil sie zeigt, dass nicht nur Geräte verkauft werden, sondern auch die wiederkehrende Einnahmebasis mitwächst. Für das Diagnosegeschäft gilt ein ähnliches Muster: Automatisierte Labordiagnostikplattformen sollen für 2025 Erlöse im hohen dreistelligen Millionenbereich beitragen (beispielhaft rund 800 Millionen Euro nach etwa 720 Millionen Euro), und die Zahl der installierten Plattformen wird mit über 3.000 Einheiten angegeben.
Dass die Aktie diese Story bereits anpreist, spiegelt sich in Kurs- und Bewertungsdaten wider. Zum Ende des Geschäftsjahres 2025 wird ein Kurs von rund 48,00 Euro je Aktie genannt, nach etwa 42,00 Euro zum Ende 2024. Daraus ergibt sich eine Jahresperformance von etwa 14,3 Prozent, während das 52-Wochen-Hoch bei ungefähr 49,50 Euro lag und das 52-Wochen-Tief bei rund 38,00 Euro. Auch die Marktkapitalisierung wird für 2025 mit rund 60 Milliarden Euro beziffert, nachdem es im Jahr davor bei etwa 52 Milliarden Euro lag. Die Verbindung zu den operativen Kennzahlen wirkt damit plausibel: Umsatzplus von 9,6 Prozent und EPS-Wachstum von über 13 Prozent korrelieren mit dem Kursanstieg. Ergänzend nennt das Unternehmen eine Nettoverschuldung von rund 7,0 Milliarden Euro (leicht niedriger als rund 7,3 Milliarden Euro im Vorjahr) sowie ein Eigenkapitalwachstum von etwa 16,0 Milliarden Euro auf rund 17,2 Milliarden Euro, was zusammen mit der EBIT-Marge die Bilanz als tragfähig erscheinen lässt.
In Summe entsteht damit ein Bild, das für Investoren besonders dann relevant wird, wenn Wachstumsaktien nicht nur Umsatz, sondern auch Qualität liefern sollen. Für Siemens Healthineers zeigt sich diese Qualität im Zusammenspiel aus schnellerem Wachstum in bildgebenden Systemen, steigender EBIT-Marge, verbessertem Free Cashflow und einer Dividendenentwicklung, die mit höheren Erträgen Schritt hält. Was ab 2026 entscheidet, ist die Frage, ob die avisierte Umsatzspanne bis etwa 23,2 Milliarden Euro und die EPS-Richtung 2,20 bis 2,30 Euro tatsächlich erreicht oder übertroffen werden. Gerade in einem Segment, das stark von Investitionszyklen in Kliniken, Serviceumsätzen und kontinuierlichen Produkt-Updates geprägt ist, wird der Markt genau auf diese Trendfortschreibung schauen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Siemens Healthineers: Umsatzplus und EPS-Wachstum treiben die Aktie 2025" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Siemens Healthineers: Umsatzplus und EPS-Wachstum treiben die Aktie 2025" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Siemens Healthineers: Umsatzplus und EPS-Wachstum treiben die Aktie 2025« bei Google Deutschland suchen, bei Bing oder Google News!