


SÃO PAULO / LONDON (IT BOLTWISE) – Grupo Mateus setzt im Geschäftsjahr 2023 auf Expansion im brasilianischen Nordosten und zeigt dabei steigende Erlöse sowie stabile Gewinnrelationen. Der Umsatz klettert von etwa 21,3 Milliarden BRL auf rund 25,6 Milliarden BRL, begleitet von einer höheren Verkaufsfläche und einem aktiveren Filialausbau. Entscheidend für Anleger ist, dass Nettoertrag und EBITDA-Marge nicht kippen, obwohl Logistik, Lager und Digitalisierung deutlich mehr Mittel binden. Damit rückt bei der Aktie vor allem die Frage in den Fokus, wie gut das Wachstum künftig in planbare Margen übersetzt wird.
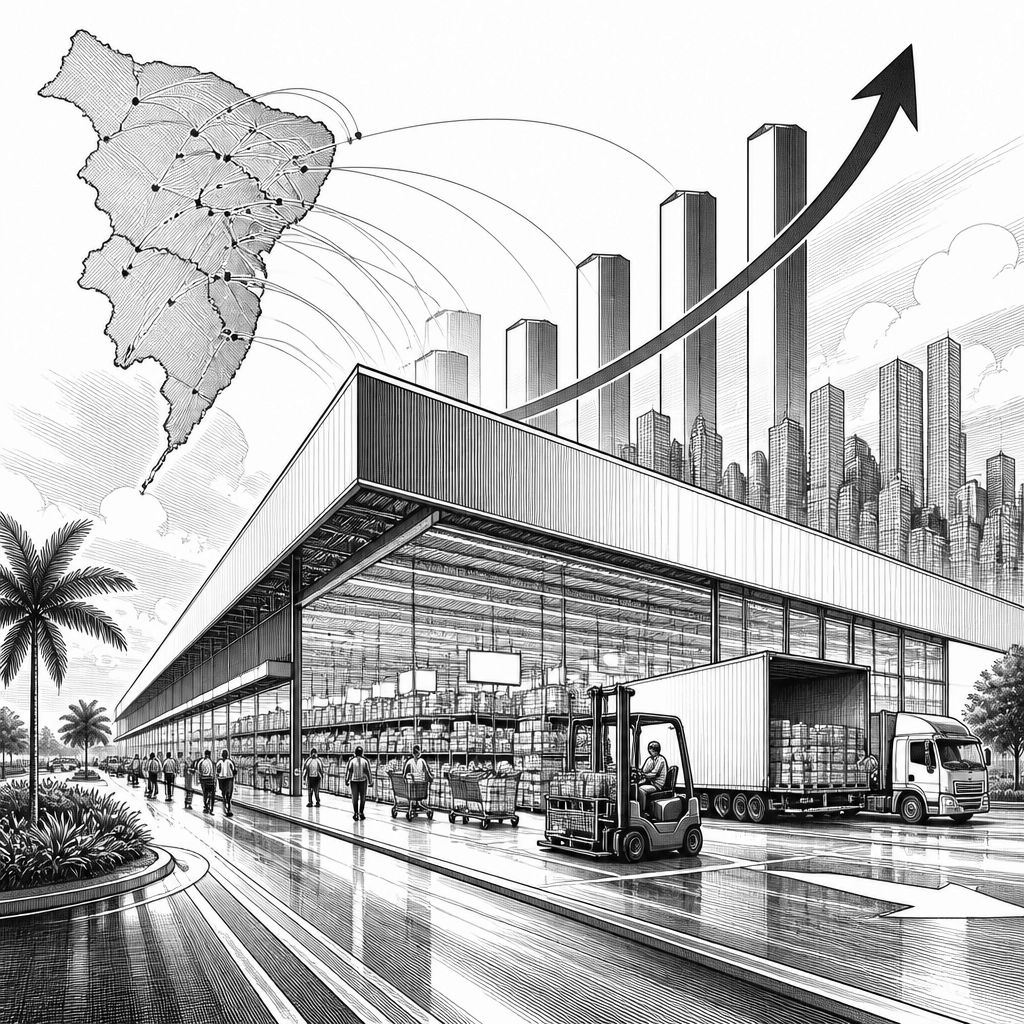
Grupo Mateus arbeitet sich in Brasilien weiter in Richtung Skalierung vor, und die Zahlen für 2023 geben dem Expansionskurs Rückenwind. Laut öffentlich zugänglichen Unternehmensangaben stieg der Konzernumsatz im Geschäftsjahr 2023 auf rund 25,6 Milliarden brasilianische Real (BRL) nach etwa 21,3 Milliarden BRL im Vorjahr. Das entspricht einem Zuwachs von grob 20 Prozent innerhalb eines Jahres und fällt damit in eine Phase, in der Einzelhändler gleichzeitig unter makroökonomischem Druck stehen können. Für die Bewertung der Grupo-Mateus-Aktie ist dabei weniger die reine Wachstumsrate relevant als die Frage, ob das operative Geschäft die zusätzlichen Kosten und Investitionen später in Ertragskraft übersetzt.
Operativ lässt sich der Anstieg vor allem über die Flächen- und Standortstrategie erklären. Das Unternehmen führt die Umsatzentwicklung sowohl auf die Eröffnung neuer Hypermärkte und Supermärkte als auch auf Wachstum bestehender Standorte zurück. Für 2023 nennt Grupo Mateus zudem eine deutlich steigende Gesamtverkaufsfläche, die im Vergleich zu 2022 um einen zweistelligen Prozentsatz gewachsen ist; die Größenordnung beziffert das Unternehmen in der Größenordnung von mehreren Hunderttausend Quadratmetern. In diesem Zeitraum kamen laut Angaben mehrere Dutzend neue Geschäfte hinzu, mit besonderem Fokus auf den Bundesstaat Maranhão und weitere Regionen des Nordostens. Damit wird Expansion nicht nur als Marketingstory gefahren, sondern als klarer Ausbaupfad in konkreten geografischen Clustern umgesetzt.
Dass die Rechnung zumindest teilweise aufgeht, zeigt sich am Ergebnisbild. Während der Umsatz gegenüber 2022 um rund 4,3 Milliarden BRL zulegte, stieg zugleich der operative Gewinn im Kerngeschäft. Öffentliche Finanzdaten zufolge erreichte das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) 2023 einen Wert im Milliarden-Bereich in BRL und lag im niedrigen zweistelligen Prozentbereich über dem Vorjahresniveau. Auch die EBITDA-Marge blieb laut Darstellung stabil oder verbesserte sich leicht. Genau diese Stabilität ist für einen kapitalintensiven Einzelhandel mit aggressivem Filialausbau ein wichtiger Indikator, weil höhere Investitionen in Lager- und Logistikstrukturen typischerweise kurzfristig Druck auf Kostenstellen ausüben.
Für Anleger zählt als Nächstes die Gewinnqualität, also wie stark Nettoertrag und Marge mitziehen. Grupo Mateus steigerte demnach den Nettoertrag 2023 im Vergleich zu 2022 deutlich, aber mit etwas moderaterem Tempo als beim Umsatz. Der Netto-Gewinn bewegte sich im dreistelligen Millionen-Bereich in BRL und lag um einen zweistelligen Prozentsatz über dem Vorjahr. Die Netto-Marge blieb zwar im einstelligen Bereich, was im Lebensmittel- und Non-Food-Einzelhandel als typisches Muster gilt; zugleich verschlechterte sich die Marge aber nicht, obwohl Personalkosten stiegen und zusätzliche Investitionen in die Infrastruktur liefen. Besonders interessant ist hier der Quartalsverlauf: In jedem der vier Quartale stiegen die Umsätze jeweils gegenüber dem entsprechenden Vorjahresquartal, wobei das vierte Quartal saisonbedingt besonders stark ausfiel. Im Jahresendquartal 2023 erhöhte sich der Umsatz laut Unternehmensangaben gegenüber dem vierten Quartal 2022 um einen signifikanten Betrag im hohen dreistelligen Millionen-BRL-Bereich, und auch die operative Ergebnisrelation blieb robust, sodass das Verhältnis von EBITDA zu Umsatz nicht unter die Vorjahreswerte rutschte.
Die zentrale operative Stellschraube hinter dem Wachstum liegt nach den verfügbaren Angaben in Logistik und digitaler Prozesssteuerung. Ein Teil der Expansion wird durch massive Investitionen in Logistik und Infrastruktur getragen: Grupo Mateus betreibt demnach mehrere regionale Distributionszentren im Nordosten Brasiliens, die 2023 weiter ausgebaut wurden. Die Investitionsausgaben lagen im Geschäftsjahr 2023 in einem Betrag im hohen dreistelligen Millionen-BRL-Bereich, und ein Großteil floss in neue Filialen, Lagerkapazitäten sowie in die Digitalisierung von Prozessen. Im Vergleich zu 2022 stiegen die Capex damit deutlich, was die langfristige Ausrichtung auf Wachstum und Marktanteilsgewinne unterstreicht. Parallel arbeitet das Unternehmen an der Optimierung der Lieferketten, insbesondere für frische Lebensmittel, Non-Food-Artikel und Eigenmarkenprodukte.
Technisch geht es dabei im Kern um bessere Bestandsplanung, geringere Verschwendung und weniger Fehlbestände. Laut Unternehmensangaben verbesserten moderne IT-Systeme die Auslastung der Lagerhallen und die Häufigkeit der Warentransporte. Im Ergebnis soll die Bruttomarge stabilisiert werden, weil weniger Ware verloren geht und die Sortimentsverfügbarkeit verlässlicher wird. Für die kommenden Jahre signalisiert Grupo Mateus außerdem, dass die Effizienz weiter steigen und der Anteil automatisierter Lagerprozesse zunehmen soll. In der Praxis ist das für einen Händler mit großem Lebensmittelanteil besonders relevant: Verderb und Schwund wirken direkt auf Deckungsbeiträge, während eine präzisere Bedarfsermittlung die Lagerreichweite besser steuert. Wer das Wachstum über Fläche und Standorte ergänzt, muss gleichzeitig sicherstellen, dass die Nachschubkette die Margen nicht mit ausdehnt.
Auch die Finanzstruktur bleibt in diesem Bild ein Bestandteil der Story, denn Expansion kostet Kapital, und in Brasilien spielen Zinssätze regelmäßig eine große Rolle. Bilanzseitig weist Grupo Mateus den Angaben zufolge eine solide Kapitalstruktur aus: Das Eigenkapital lag zum Ende des Geschäftsjahres 2023 im Milliardenbereich in BRL und stieg gegenüber 2022 um einen signifikanten Betrag im hohen dreistelligen Millionen-BRL-Bereich. Die Eigenkapitalquote blieb im mittleren zweistelligen Prozentbereich und wird im kapitalintensiven Einzelhandel als komfortabel eingeordnet. Gleichzeitig berichtet das Unternehmen eine kontrollierte Netto-Verschuldung, die laut öffentlich zugänglichen Daten in Relation zum EBITDA ein mehrfaches, aber moderates Verhältnis bildet. Die Verschuldung wird zu einem erheblichen Teil über langfristige Kreditlinien und Anleihen getragen, überwiegend in brasilianischer Währung denominiert. Für 2023 nennt der Datensatz eine Netto-Verschuldung-zu-EBITDA-Relation von rund dem einfachen bis maximal zweifachen Jahres-EBITDA; das lässt im Prinzip Spielraum für weitere Investitionen, auch wenn die durchschnittlichen Finanzierungskosten wegen des höheren Zinsniveaus gegenüber früheren Jahren gestiegen sind.
Am Kapitalmarkt wird die Entwicklung der Grupo-Mateus-Aktie entsprechend als Kombination aus Skalierung und Zukunftssicherheit gelesen. Die Aktie ist an der brasilianischen Börse B3 in São Paulo gelistet und trägt die ISIN BRGMATACNOR3 sowie den Ticker GMAT3. Zum 31.12.2023 wird ein Kurs von 5,00 BRL genannt, bei einer Marktkapitalisierung von 10.000.000.000 BRL. In der Bewertung spiegeln sich demnach nicht nur die Ergebnisse des laufenden Ausbaus, sondern auch die Erwartung, dass die zusätzliche Fläche künftig weiter in planbare Erträge übersetzt wird. Für das nächste Momentum ist das ebenfalls relevant: Als nächster Termin wird das Earnings-Datum 30.08.2024 ausgewiesen. Unterm Strich deutet das Zahlenwerk darauf hin, dass Grupo Mateus das Wachstum 2023 zwar mit Investitionsdruck erkauft hat, die Ertragskennzahlen jedoch nicht „weggebrochen“ sind – ein Qualitätsmerkmal, das in margenschwachen Einzelhandelsmodellen oft den Unterschied macht zwischen nachhaltiger Expansion und nur kurzfristigem Umsatzhunger.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Grupo Mateus: Umsatz und Ergebnis wachsen 2023 trotz Investitionen und Zinsen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Grupo Mateus: Umsatz und Ergebnis wachsen 2023 trotz Investitionen und Zinsen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Grupo Mateus: Umsatz und Ergebnis wachsen 2023 trotz Investitionen und Zinsen« bei Google Deutschland suchen, bei Bing oder Google News!