


BERLIN / LONDON (IT BOLTWISE) – Die Bundesregierung bringt einen Gesetzentwurf zur Frühstartrente auf den Weg: Für jedes Kind sollen künftig zehn Euro monatlich in ein individuelles, kapitalgedecktes Altersvorsorgedepot fließen. Das Angebot beginnt rückwirkend ab dem 1. Januar 2026 für den Geburtsjahrgang 2020 und soll später schrittweise auf jüngere Jahrgänge ausgeweitet werden. Eltern können zusätzlich einzahlen, wodurch im Ministerium große Depotwerte bis zum 65. Lebensjahr gerechnet werden. Zentral ist dabei die Idee, dass der Start in die Altersvorsorge nicht länger nur von Einkommen und Vermögen der Eltern abhängt.
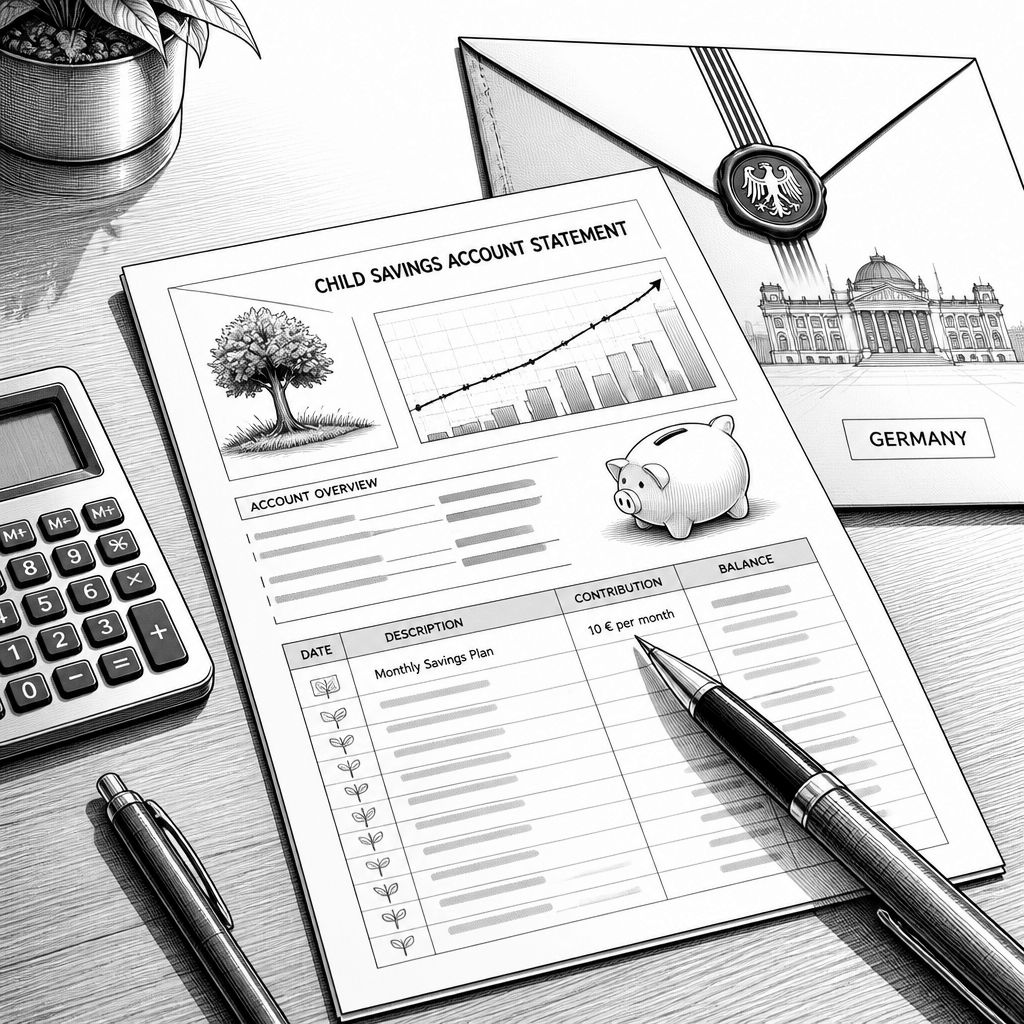
Die Frühstartrente zielt auf ein Versprechen, das in der deutschen Altersvorsorge seit Jahren unter Druck steht: Wer früh spart, ist später im Vorteil. Bisher hängt die Qualität dieser frühen Vorsorge aber häufig an den finanziellen Möglichkeiten der Eltern. Genau an dieser Stelle setzt der aktuelle Gesetzentwurf an, den der Bundesfinanzminister in die Ressortabstimmung der Regierung gegeben hat. Monatlich sollen für jedes Kind künftig zehn Euro vom Staat in ein individuelles kapitalgedecktes Depot fließen, damit sich mit der Zeit Vermögen aufbauen lässt, das nicht erst im Erwachsenenalter beginnt.
Im Kern geht es um ein zweistufiges Modell: Eine staatliche Grundförderung läuft vom sechsten bis zum 18. Lebensjahr, also genau in der Lebensphase, in der Bildungs- und Familienbudgets besonders stark unter Druck stehen können. Laut Gesetzentwurf soll der Bund in dieser Zeit zehn Euro pro Monat zahlen, zusammengefasst in ein individuelles Altersvorsorgedepot. Dieses Depot ist als kapitalgedeckte Anlage ausgestaltet; entscheidend ist außerdem, dass die Erträge erst ab dem Auszahlungsbeginn nach Vollendung des 65. Lebensjahrs steuerlich wirksam werden sollen und bis dahin steuerfrei bleiben. Zusätzlich sind Elternzuzahlungen vorgesehen, die im Jahr bis zu 6.840 Euro möglich sein sollen.
Damit das Konzept nicht nur auf dem Papier funktioniert, beschreibt der Entwurf auch den Ablauf der Depotführung. Das Depot soll von den Eltern bei einem Anbieter nach Wahl eröffnet werden können; alternativ nennt der Entwurf eine öffentliche Kapitalanlage als zweite Option. Diese Konstruktion ist für die Praxis relevant, weil sie zwei typischen Hürden begegnet: Erstens muss die Teilnahme organisatorisch leicht sein, damit keine „Papierhürde“ entsteht. Zweitens stellt sich bei kapitalgedeckter Vorsorge immer die Frage, wie transparent die Wertentwicklung nachvollziehbar wird. Im Gesetzentwurf heißt es deshalb, Anbieter und öffentliche Stellen sollen regelmäßig verständlich und transparent informieren, damit Eltern und Kinder die Vermögensentwicklung und die Rolle von Kapitalmarktmechanismen in der privaten Altersvorsorge unmittelbar mitverfolgen können.
Operativ wird die Frühstartrente als Stufenmodell gestartet. Beginnen soll das System mit dem Geburtsjahrgang 2020, und zwar rückwirkend zum 1. Januar 2026. Für die Folgejahre sieht der Entwurf vor, dass ab kommendem Jahr jeweils der Jahrgang der dann Sechsjährigen hinzukommt. Wichtig ist auch: Für frühere Geburtsjahrgänge unterhalb dieser Altersgrenze sollen zwar Verträge geschlossen werden können, aber ohne staatliche Zuwendungen. Ein Antrag soll nach den Angaben im Entwurf grundsätzlich nicht erforderlich sein, was für die Akzeptanz entscheidend ist, weil gerade bei Familien mit wechselnden Einkommenslagen zusätzliche Verwaltungsschritte schnell zur Teilnahmebremse werden.
Der politische Kern liegt jedoch nicht nur in der Mechanik des Depots, sondern in der Verteilungswirkung. Bundesfinanzminister Lars Klingbeil begründet das Vorhaben mit mehr Chancengleichheit: Die frühe Altersvorsorge hänge heute oft von der Einkommens- oder Vermögenshöhe der Eltern ab, und diese Ungleichheit setze sich dann häufig bis ins Alter fort. Die Frühstartrente soll genau diese Dynamik unterbrechen, indem ein staatlicher Beitrag unabhängig von der finanziellen Ausgangslage eine Basis schafft. Ergänzend wird das Projekt als „Weiterbildung“ im Sinne von Finanzkompetenz beschrieben: Die Wertentwicklung soll für junge Menschen in ihren persönlichen Depots unmittelbar erlebbar werden – nicht als abstrakte Renditekennziffer, sondern als sichtbare Entwicklung über Jahre. Aus Sicht des Finanzministers geht es damit auch um eine bessere Einordnung späterer Entscheidungen, etwa wenn im Erwachsenenalter die Vorsorge mit eigenen Beiträgen fortgeführt werden soll.
Für die ökonomische Erwartung werden im Entwurf rechnerische Beispiele genannt, die vor allem den Hebel von Zinseffekten und Elternzuzahlungen illustrieren sollen. Wenn Eltern monatlich zusätzlich 10 Euro beitragen, steigt der Depotwert bis zum 18. Lebensjahr auf rund 4.400 Euro; mit 65 Jahren läge er demnach bei etwa 107.000 Euro. Bei einer monatlichen Zuzahlung von 50 Euro, also einer deutlich höheren Eigenleistung, kommt das Ministerium auf ein Depot in Höhe von rund 320.000 Euro bis zum 65. Lebensjahr. Falls Eltern nichts hinzuzahlen, nennt der Entwurf als Vergleichswerte etwa 2.200 Euro bis zum 18. Lebensjahr und rund 53.000 Euro mit 65 Jahren. Solche Projektionen sind naturgemäß abhängig von Annahmen zur Wertentwicklung, vermitteln aber vor allem eine Botschaft: Selbst im Minimum-Fall bleibt die staatliche Startphase nicht „klein“, sondern wird über die lange Laufzeit zu einem relevanten Vermögensbaustein.
Die Frühstartrente wird zugleich in einen größeren Reformkontext eingeordnet. Laut Entwurf will die schwarz-rote Koalition auch die Finanzkompetenz stärken; gleichzeitig steht die Reform der Altersvorsorge insgesamt unter Bewegung. Im Umfeld der Bundesregierung wird eine große Rentenreform vorbereitet, für die eine Expertenkommission bereits umfangreiche Vorschläge vorgelegt hatte. Außerdem hatte Schwarz-Rot bereits Schritte zur privaten Vorsorge gestartet, mit dem Ziel, sie günstiger, einfacher und unbürokratischer zu machen. Ein konkreter Bezugspunkt ist die wenig beliebte Riester-Rente: Sie sollte Sicherheit schaffen, falls die gesetzliche Rente perspektivisch nicht reicht, wurde aber offenbar unattraktiv, weil viele nicht weiter einzahlen oder Verträge kündigten. Genannt werden im Text vor allem die Kombination aus Null-Risiko-Ansätzen beim Anlegen und hohen Abschluss- sowie Verwaltungskosten. In dieser Logik soll ein Altersvorsorgedepot eingeführt werden, das auch hohe Renditen am Kapitalmarkt ermöglichen kann; gleichzeitig ist von einem nahtlosen Übergang aus der Frühstartrente in die steuerlich geförderte private Altersvorsorge ab Volljährigkeit die Rede.
Finanziell beziffert der Entwurf die staatliche Förderung zunächst mit 198 Millionen Euro im Jahr und einem Anstieg bis auf 411 Millionen Euro bis 2030. Politisch bedeutet das: Die Frühstartrente wird nicht als kurzfristige Einmalmaßnahme gedacht, sondern als schrittweise aufgebauter Vorsorgebaustein, der erst mit wachsender Zahl teilnehmender Jahrgänge skaliert. Für die Praxis bei Familien und Anbietern verschiebt sich damit der Fokus von einzelnen, oft schwer verständlichen Vorsorgeprodukten hin zu einem klar umrissenen, früh startenden Depotmodell. Entscheidend wird nun, wie der Gesetzestext die Auswahl der Anbieter, die Transparenzpflichten sowie die Schnittstelle zur späteren privaten geförderten Vorsorge ausgestaltet – denn gerade bei kapitalgedeckten Lösungen entscheidet die konkrete Umsetzung darüber, ob die versprochene Chancengleichheit im Alltag tatsächlich spürbar wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Frühstartrente: Zehn Euro im Monat für Kinder und ein kapitalgedecktes Depot ab 2026" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Frühstartrente: Zehn Euro im Monat für Kinder und ein kapitalgedecktes Depot ab 2026" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Frühstartrente: Zehn Euro im Monat für Kinder und ein kapitalgedecktes Depot ab 2026« bei Google Deutschland suchen, bei Bing oder Google News!