


SÃO PAULO / LONDON (IT BOLTWISE) – Die Banrisul-Aktie wird vor allem dann interessant, wenn Kreditwachstum nicht nur skaliert, sondern auch sauber in Zinsmargen und Ertragskraft übersetzt wird. Entscheidend sind dabei Entwicklung von Nettozinsertrag und Provisionen sowie die Frage, ob die Bank die Kreditqualität trotz stärkerer Ausleihungen stabil hält. Ergänzend liefert die Eigenkapitalrendite (ROE) Hinweise, ob das eingesetzte Kapital effizient arbeitet. Für Anleger bleibt damit weniger die Schlagzeile im Vordergrund, sondern die Logik aus Volumen, Preis und Risiko im Jahres- und Quartalsbericht.
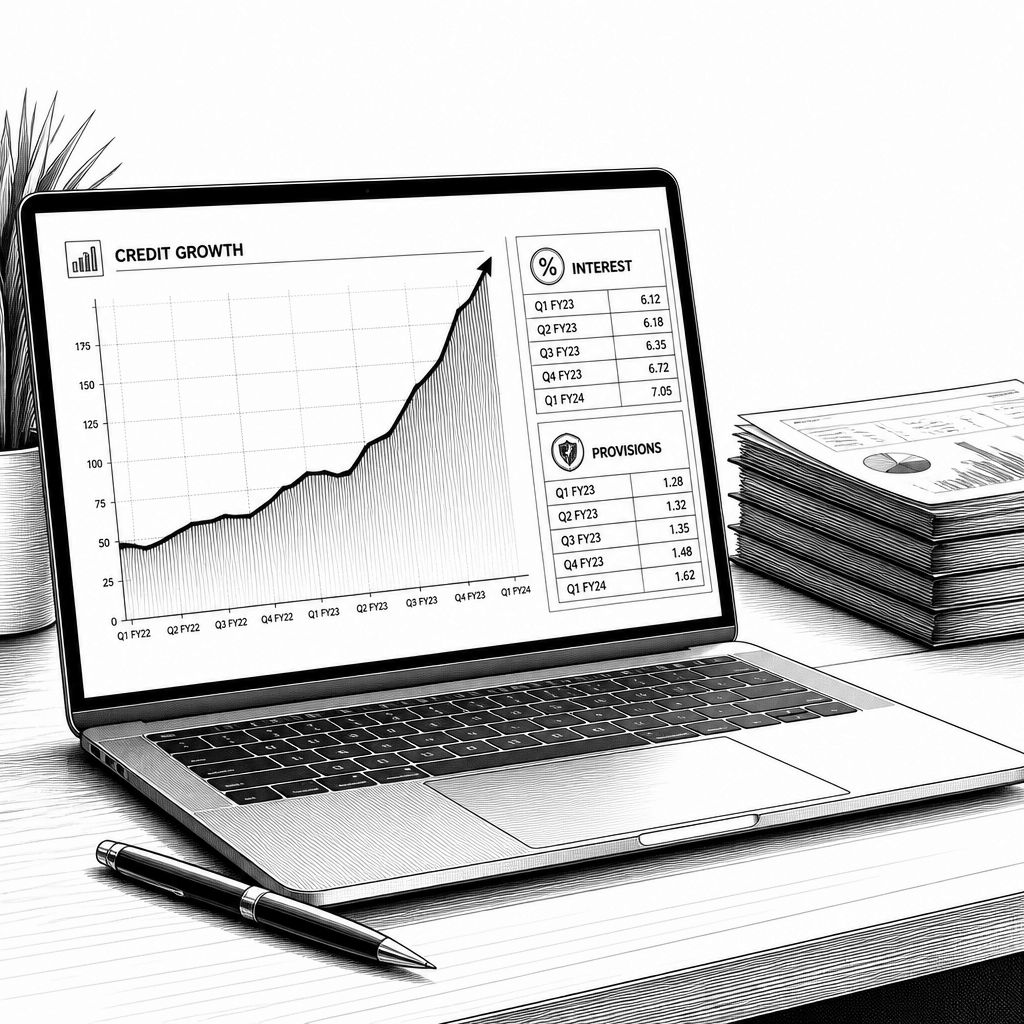
Die Banrisul-Aktie steht stellvertretend für eine Regionalbank, die im brasilianischen Bundesstaat Rio Grande do Sul vor allem Privat- und Firmenkunden bedient. Für die Bewertung der Aktie ist dabei weniger entscheidend, ob die Bank überhaupt Kredite vergibt, sondern wie sich das Kreditgeschäft in die typischen Erfolgsbausteine einer Bank übersetzt: Nettozinsertrag, Provisionsüberschüsse, operative Ergebnisse und letztlich das Verhältnis zwischen Gewinn und eingesetztem Eigenkapital. Genau deshalb schauen Anleger bei Banrisul besonders auf die jüngsten Geschäftsberichte und die dort ausgewiesenen Kennzahlen rund um Kreditvolumen, Zinsmargen und Ergebnisentwicklung.
Im Geschäftsjahr 2023 weist Banrisul laut den öffentlich zugänglichen Finanzinformationen einen Zins- und Provisionsüberschuss im Milliardenbereich in brasilianischer Währung aus. Dieses Detail ist wichtig, weil es die grundlegende Mechanik des Retail- und Geschäftskundengeschäfts offenlegt: Ein großer Teil der Ertragskraft entsteht aus dem Zusammenspiel von Kreditpreis und Refinanzierung. In Bankenberichten wird in der Regel nicht nur das absolute Ergebnis betrachtet, sondern die Entwicklung im Vergleich zum Vorjahr. Für Banrisul lässt sich aus dem beschriebenen Fokus auf Retailbanking und regionale Firmenkunden ableiten, dass die Ertragsbasis dann stabil bleibt, wenn die Kreditzinsen, die Qualität des Kreditportfolios und die Risikovorsorgen für notleidende Kredite (Non-Performing Loans, NPLs) in einem tragfähigen Rahmen zusammenlaufen.
Technisch lässt sich die Anlegerlogik hinter der Banrisul-Aktie so zusammenfassen: Kreditvolumen und Einlagen bestimmen die Wachstumsgeschwindigkeit, Zinsmarge entscheidet über die Marge pro Geschäftseinheit, und NPLs beziehungsweise Risikovorsorgen begrenzen die „Teuerung“ des Wachstums. Ein höheres Kreditvolumen gegenüber dem Vorjahr, häufig in zweistelligen Raten, kann ein Hinweis sein, dass die Bank ihre Marktposition ausbaut und zusätzliche Zinseinnahmen generiert. Nachhaltig wird dieser Effekt aber erst, wenn die Kreditqualität nicht im selben Takt kippt. Genau hier wird die NPL-Quote im Kontext zur Gesamtsumme zum Prüfstein: Steigen Ausfallraten schneller als die Erträge, frisst die Risikokostenlogik einen Teil des Wachstums wieder auf.
Ergänzend kommt die Eigenkapitalrendite ins Spiel, also die Kennzahl Return on Equity (ROE). Sie setzt den Gewinn ins Verhältnis zum eingesetzten Eigenkapital und ist für die Kapitalmarkt-Interpretation deshalb so präsent, weil sie die Effizienz der Kapitalnutzung sichtbar macht. Wenn der ROE gegenüber dem Vorjahr steigt, kann das bedeuten, dass die Profitabilität des Kreditgeschäfts zulegt oder dass die Bank ihre Kostenbasis effizienter steuert. Umgekehrt signalisiert ein rückläufiger ROE oft, dass entweder die Ertragsseite unter Druck gerät oder dass der Ausbau zu teuer erkauft wird. In beiden Fällen muss man anschließend genauer hinsehen, ob die Ursache in der Zinsentwicklung, in der Kostenstruktur oder im Risikoapparat liegt.
Daneben ist das Einlagenwachstum ein zentraler Hebel, weil es die Refinanzierung beeinflusst. Laut der in den Berichten beschriebenen Analyseperspektive erweitert ein Anstieg der Kundeneinlagen gegenüber dem Vorjahr den Spielraum für die Kreditvergabe, ohne stärker am Kapitalmarkt refinanzieren zu müssen. Das kann tendenziell den durchschnittlichen Refinanzierungssatz senken und so die Nettozinsmarge stützen. Für die fundamentale Bewertung bedeutet das: Kreditwachstum ist nicht automatisch positiv, solange man die Einlagenlogik ignoriert. Erst wenn sich Einlagen und Ausleihungen in einer Richtung bewegen, die die Marge schützt, wird aus Wachstum ein Ergebnishebel statt ein Risikohebel.
Das Geschäftsmodell hinter Banrisul lässt sich dabei recht klar aus den typischen Produktkategorien ableiten. Dazu gehören Girokonten, Sparkonten, Konsumentenkredite und Kreditkarten für Privatkunden sowie Betriebsmittelkredite und Investitionsfinanzierungen für Unternehmen. Diese Mischung sorgt für Erträge sowohl aus dem Zinsgeschäft als auch aus Gebühren und Zahlungsverkehrsleistungen. Entscheidend ist zudem die operative Umsetzung: Modernisierte IT-Systeme und digitale Kanäle über Online- und Mobile-Banking helfen dabei, die Kosten pro Transaktion zu senken und das Dienstleistungsangebot effizient zu skalieren. Gerade im Retail-Umfeld ist das relevant, weil die Stückkosten bei steigender Nutzerzahl spürbar werden; ohne digitale Effizienzgewinne würde sich ein aggressiver Ausbau oft schneller in höheren Kosten niederschlagen.
Im Marktvergleich wird der regionale Fokus zur doppelten Kante. Banrisul wird an der Heimatbörse in Brasilien gehandelt und ist dort Teil des Finanzsektors, in dem sowohl große nationale Banken als auch spezialisierte Institute aktiv sind. Gegenüber landesweit tätigen Großbanken bringt die Regionalität Chancen über bessere lokale Kenntnisse und gewachsene Kundenbeziehungen. Gleichzeitig entsteht das Risiko einer Konzentration auf bestimmte Branchen oder wirtschaftliche Strukturen im Bundesstaat. Wenn regionale Krisen auftreten, können Kreditausfälle bei einer engeren Kunden- und Sektorbasis schneller sichtbar werden. Deshalb reicht es für Anleger nicht, nur aggregierte Kennzahlen wie Umsatz und Gewinn zu betrachten; die Struktur des Kreditportfolios, die Verteilung der Einlagen und die Risikovorsorge werden zu den entscheidenden Kontextvariablen.
Auch der Handelskontext an der B3 in São Paulo spielt in die Bewertung hinein, weil Marktbewertungen Erwartungen bündeln. Die Marktkapitalisierung spiegelt dabei die Einschätzung des Kapitalmarktes zur zukünftigen Ertragskraft, zur Risikostruktur und zu den Wachstumschancen wider. Praktisch bedeutet das: Kursbewegungen lassen sich häufig zeitlich mit Quartalsberichten oder anderen relevanten Ereignissen im Unternehmensumfeld verknüpfen, etwa wenn sich Ergebniskennzahlen, Führungsthemen oder regulatorische Anpassungen auf die Erwartungshaltung auswirken. Für die eigene Analyse ist zudem hilfreich, Bewertungskennzahlen wie Kurs-Gewinn-Verhältnis oder Kurs-Buchwert-Verhältnis in den Branchenrahmen zu setzen, statt sie isoliert zu betrachten. So entsteht ein belastbareres Bild, ob die Banrisul-Aktie relativ zu anderen brasilianischen Banktiteln eher konservativ oder eher optimistisch eingepreist ist.
Für den konkreten Faktencheck zur Aktie sind folgende Eckdaten im Hintergrund relevant: Banco do Estado do Rio Grande do Sul S.A., ISIN BRBRSRACNPB4, Ticker BRSR6, Handelsplatz B3 in São Paulo sowie der Sektor Finanzdienstleistungen beziehungsweise die Einordnung als Regionalbank. Ein nächstes Earnings-Datum ist in den vorliegenden Angaben nicht offiziell terminiert. Wichtig bleibt für Privatanleger wie auch für professionelle Marktteilnehmer: Solide Entscheidungen stützen sich auf die Kombination aus Volumenwachstum, Marzenentwicklung, Einlagenstruktur und Risikokennzahlen rund um NPLs. Und selbst wenn die Ausgangslage durch Kreditwachstum im Heimatmarkt positiv wirkt, entscheidet am Ende die Frage, wie stark die Bank diese Dynamik in nachhaltig wiederholbare Erträge überführt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Banrisul-Aktie: Kreditwachstum und Zinsmarge als Kern für die Bewertung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Banrisul-Aktie: Kreditwachstum und Zinsmarge als Kern für die Bewertung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Banrisul-Aktie: Kreditwachstum und Zinsmarge als Kern für die Bewertung« bei Google Deutschland suchen, bei Bing oder Google News!