


NEW YORK / LONDON (IT BOLTWISE) – Jefferies hält an der Einstufung für SAP als „Buy“ fest und nennt ein Kursziel von 210 Euro. Ausschlaggebend ist, dass der Bestand an Cloud-Abonnementverträgen (CCB) höher ausgefallen ist als erwartet. Die Analyse knüpft daran die Lesart, dass im zweiten Quartal ein stärkerer Auftragsfluss stattgefunden habe. Damit könnte sich die Aktie kurzfristig vom niedrigen Bewertungsniveau unterstützen lassen.
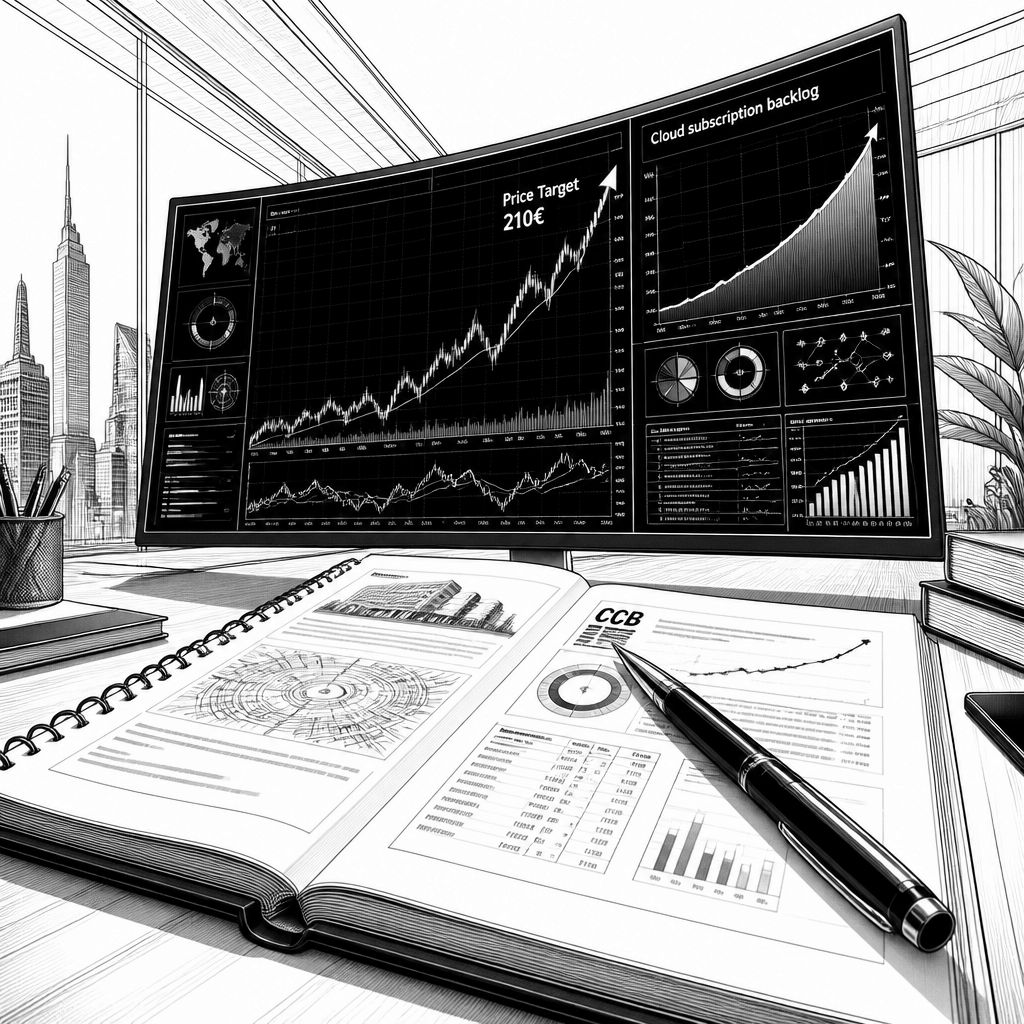
Dass ein Analystenhaus seine Kaufempfehlung für einen Konzern wie SAP trotz eines bereits stark beobachteten Marktes nicht ändert, wirkt auf den ersten Blick unspektakulär. Im Kern geht es jedoch um eine konkrete Messgröße aus dem Cloud-Geschäft: Jefferies hat die Einstufung auf „Buy“ belassen und das Kursziel auf 210 Euro gesetzt. Laut der Studie, die am 23.07.2026 vorlag, fiel der Bestand an Cloud-Abonnementverträgen (CCB) höher aus als sowohl von dem Haus als auch vom Markt erwartet. Für den Kapitalmarkt ist diese Art von Überraschung selten nur eine Randnotiz, weil sie Rückschlüsse darauf zulässt, wie stabil und planbar ein Teil der zukünftigen Erlöse tatsächlich ist.
Technisch betrachtet ist der CCB für SAPs Investor-Story mehr als eine reine Kennzahl. In der Praxis steht er für die wiederkehrenden Verpflichtungen aus dem Cloud-Geschäft und damit für die Visibilität des Umsatzstroms über mehrere Quartale hinweg. Wenn der CCB besser ausfällt, als Analysten im Vorfeld antizipieren, deutet das häufig auf einen höheren Vertragsabschluss oder eine schnellere Expansion bei bestehenden Kunden hin. Jefferies verknüpft genau diese Logik mit dem zweiten Quartal: Der Bericht spricht davon, dass dies auf eine starke Auftragsentwicklung hindeute. Für Unternehmen, die SAP-Systeme betreiben und erweitern, bedeutet das indirekt, dass die Nachfrage nach Cloud-Funktionalitäten nicht nur angekündigt, sondern in den harten Zahlen sichtbar wird.
Für den Markt ist der Zeitpunkt der Veröffentlichung besonders relevant. SAP ist als „Enterprise-Software“-Anbieter bekannt dafür, dass Erwartungen an Cloud-Abonnements oft sehr dicht getaktet in den Kurs eingepreist werden. Wenn eine Kennzahl wie der CCB über den Konsens hinauskommt, kann das kurzfristig einen Bewertungshebel auslösen: Der Grund ist weniger das „Warum“ einer operativen Stärke, sondern zunächst das „So“ der Informationsverarbeitung. Jefferies argumentiert in seiner Einordnung, dass angesichts der niedrigen Bewertung kurzfristig ein Schub möglich sei. Diese Aussage lässt sich als typische Reaktion auf Unterbewertungen verstehen: Solide Ergebnisse liefern neue Bestätigung, während eine günstige Multiplikator-Basis Raum für eine schnelle Neubewertung bietet.
Historisch betrachtet hat sich die Debatte um SAPs Cloud-Transformation mehrfach verschoben. In den frühen Phasen standen häufig Umstellungskosten, Migrationspfade und die Frage im Vordergrund, wie schnell On-Prem-Installationen durch Cloud-Nutzung ersetzt werden. Später verlagerte sich der Fokus stärker auf wiederkehrende Ströme und die Qualität dieser Umsätze. Kennzahlen wie CCB sind deshalb in Analysen so prominent, weil sie das Risiko mindern sollen, dass Cloud-Wachstum nur aus kurzfristigen Buchungs-Effekten entsteht. Für CFOs und IT-Leiter ist das ein praktischer Punkt: Wenn die Cloud-Basis verlässlich wächst, wird die Finanzplanung für Lizenzen, Integrationsaufwände und Betriebsmodelle in der Regel stabiler. Auch sicherheitstechnisch ändert sich dadurch etwas, denn Cloud-Betrieb bedeutet meist fortlaufende Aktualisierungen von Plattformkomponenten und Abhängigkeiten.
Gleichzeitig ist eine Kaufempfehlung immer nur so belastbar wie die Annahmen, die dahinterliegen. Jefferies hebt zwar die CCB-Überraschung hervor, doch das Ziel „210 Euro“ ist letztlich eine Gesamtbewertung aus Wachstumspfaden, Margenlogik und Risikoprämien. Gerade bei großen Enterprise-Software-Akteuren hängt die weitere Kursentwicklung davon ab, ob der erste positive Impuls auch in den kommenden Quartalen sichtbar bleibt. Der Hinweis auf eine starke Auftragsentwicklung im zweiten Quartal ist dabei ein Startpunkt, aber noch kein Beweis für eine anhaltende Dynamik über den gesamten Forecast-Horizont. Für Anleger heißt das: Sie sollten den nächsten Ergebniszyklus nicht nur als „erneut gut“ lesen, sondern prüfen, ob sich CCB und vergleichbare Indikatoren konsistent entwickeln.
In den typischen Unternehmensentscheidungen rund um SAP-Ökosysteme spielt die Cloud-Nachfrage eine doppelte Rolle. Einerseits beeinflusst sie die Budgets für laufende Abonnements, andererseits bestimmt sie, wie schnell neue Funktionen in bestehenden Landschaften ausgerollt werden können. Moderne Architekturen setzen dabei zunehmend auf standardisierte Integrationspunkte, Automatisierung bei Deployment-Pipelines und klare Zugriffskonzepte für Administrations- und Betriebsrollen. Wenn Analysten wie Jefferies aus Cloud-Abonnementbeständen auf eine stärkere Auftragslage schließen, berührt das damit nicht nur die Umsatzseite, sondern auch die Planbarkeit von Veränderungsprozessen in der IT. Gerade in größeren Konzernen ist die Fähigkeit, neue Releases kontrolliert und sicher zu integrieren, häufig der Engpass – nicht die Nachfrage nach neuen Features an sich.
Für den weiteren Verlauf bleibt entscheidend, wie der Markt die Kombination aus Erwartungsübertreffung und Bewertungsniveau einpreist. Jefferies stellt die Brücke explizit über die niedrige Bewertung und den kurzfristig möglichen Impuls. Anders ausgedrückt: Wenn das operative Bild überzeugt und die Aktie relativ günstig gehandelt wird, können bereits kleine Informationsvorteile im Kurs Wirkung entfalten. Das heißt nicht, dass es keinen Gegenwind gibt; Enterprise-Software steht auch unter dem Druck, Kosten diszipliniert zu managen und gleichzeitig Cloud-Investitionen zu finanzieren. Trotzdem sorgt die klare Kennzahl-Logik – CCB höher als erwartet, daraus ein stärkerer Auftragsfluss im zweiten Quartal – für eine nachvollziehbare Argumentationslinie, die bei Investoren gut „andocken“ kann.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Jefferies bestätigt SAP „Buy“: 210-Euro-Ziel trotz wechselnder Cloud-Erwartungen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Jefferies bestätigt SAP „Buy“: 210-Euro-Ziel trotz wechselnder Cloud-Erwartungen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Jefferies bestätigt SAP „Buy“: 210-Euro-Ziel trotz wechselnder Cloud-Erwartungen« bei Google Deutschland suchen, bei Bing oder Google News!