


LONDON (IT BOLTWISE) – Zum 1. Januar 2027 soll das neue Altersvorsorgedepot starten und damit für viele Riester-Sparer eine konkrete Entscheidung anstoßen: umschichten oder Bestandsschutz nutzen. Mit der Reform winken staatliche Zulagen von bis zu 540 Euro Grundzulage, dazu Kinderzulage und ein Berufseinsteigerbonus. Entscheidend ist dabei, wie das bestehende Riester-Guthaben übertragen wird und unter welchen Bedingungen Zulagen beim Wechsel erhalten bleiben. Gleichzeitig laufen bei Banken und Brokern bereits operative Vorbereitungen – offen bleibt aber, wie die abschließenden Produktkonditionen am Ende aussehen.
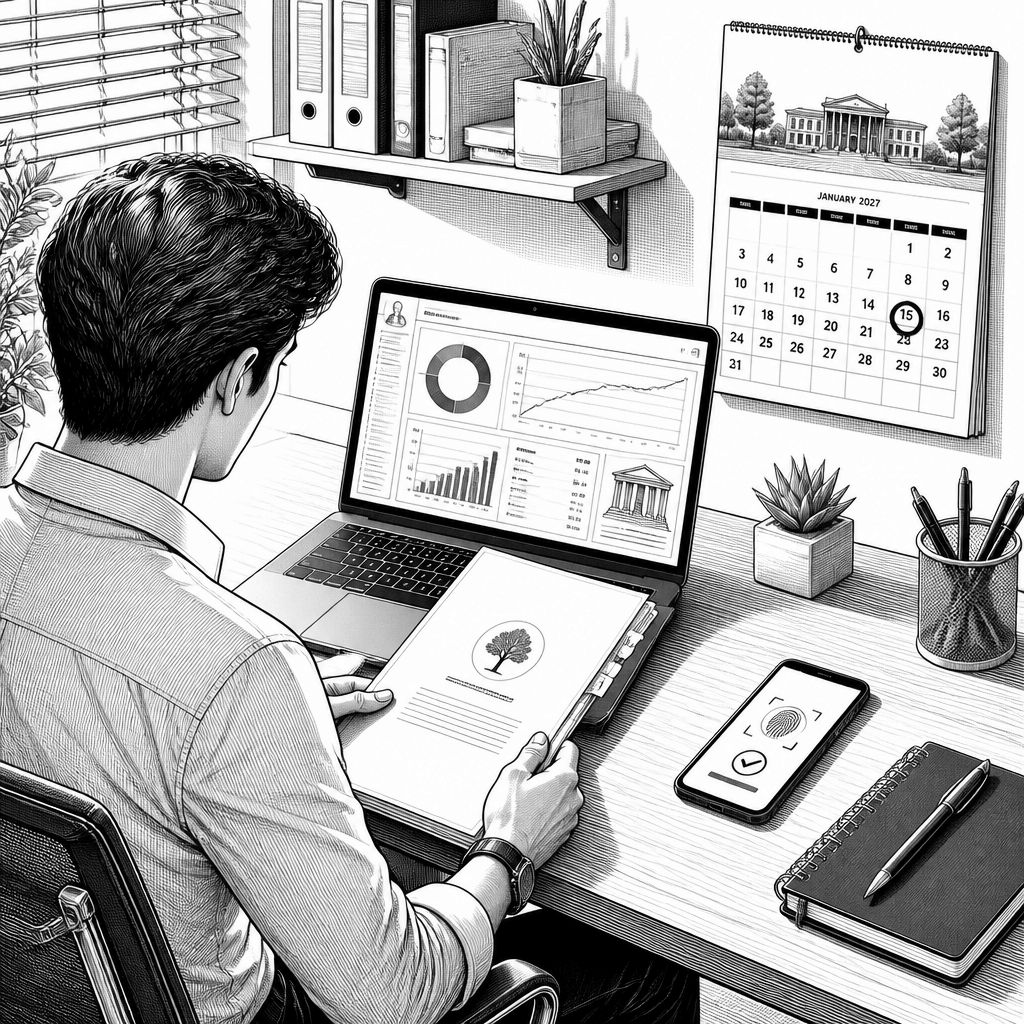
Der Starttermin steht fest: Mit dem geplanten Systemwechsel zum 1. Januar 2027 rückt das neue Altersvorsorgedepot für Sparer stärker in den Fokus. Wer heute über eine private Altersvorsorge nachdenkt, steht damit weniger vor einer abstrakten Reform-Debatte, sondern vor einer praktischen Frage nach dem „Wie“ der Umstellung. Denn die staatlichen Zulagen und die mögliche Aktienkomponente im depotbasierten Ansatz können sich über mehrere Jahre spürbar auf die Ertragschancen auswirken – vorausgesetzt, die Umschichtung wird rechtzeitig und korrekt umgesetzt.
Rechtlich beruht die Neuausrichtung auf dem Altersvorsorgereformgesetz, das laut Vorlage bereits am 27. März 2026 vom Bundestag beschlossen wurde. Für die Vollendung fehlt aktuell noch die Zustimmung des Bundesrates. Genau diese zeitliche Lücke prägt die Planbarkeit: Bestandsschutz ist zwar vorgesehen, aber die endgültige Ausgestaltung hängt am weiteren Gesetzgebungsprozess und an den späteren Produktangeboten der Anbieter. Für Inhaber laufender Riester-Verträge bedeutet der Bestandsschutz vor allem eines: Es gibt keinen Zwang zum Wechsel. Die bisherigen Verträge können unter den alten Bedingungen weiterlaufen, sofern der Sparer nicht aktiv umstellt.
Wird hingegen ein Wechsel ins neue Altersvorsorgedepot angestrebt, setzt die Reform auf eine zentrale Weichenstellung in der Praxis: Das vorhandene Riester-Guthaben soll in das neue System übertragen werden können. Der wichtigste Vorteil, der in der Regel im Vordergrund steht, ist dabei der Erhalt bereits gewährter staatlicher Zulagen. Anders als bei manchen historischen Anpassungen, bei denen Förderelemente beim Wechsel teilweise zurückgefordert wurden, soll der Übertrag die bisher erhaltenen Zulagen unberührt lassen. Damit verschiebt sich die Entscheidungslogik stärker weg vom reinen „Förderverlust-Risiko“ hin zu einer nüchternen Betrachtung von Laufzeit, Kostenstrukturen und dem tatsächlichen Anlagekonzept.
Finanziell setzt das neue Altersvorsorgedepot auf klar kommunizierte Förderhöhen: In der vorgesehenen Auslegung ist eine Grundzulage von bis zu 540 Euro vorgesehen, zusätzlich kann eine Kinderzulage von bis zu 300 Euro hinzukommen. Für junge Sparer wird zudem ein einmaliger Berufseinsteigerbonus in Höhe von 200 Euro genannt. Die bloße Maximalsumme hilft allerdings nur bedingt, weil sich Zulagen in der Realität an Einkommens- und Förderlogiken knüpfen. Branchenbeobachter betonen deshalb vor allem den Zusammenhang zwischen individueller Situation und wirtschaftlicher Sinnhaftigkeit: Wer noch lange bis zum Renteneintritt Zeit hat, kann von einem depotbasierten Modell mit potenziell höherem Aktienanteil eher profitieren als Sparer mit kurzer Restlaufzeit.
Während die Politik den Rahmen finalisiert, arbeiten Anbieter bereits an der Umsetzung. So wird berichtet, dass einzelne Kreditinstitute eine Warteliste für das neue Altersvorsorgedepot führen, um Kunden den Einstieg zum Jahresbeginn 2027 zu erleichtern. Operativ ist dabei vor allem die Identitätsprüfung ein Engpass: Wer ohnehin schon ein Wertpapierdepot eröffnet oder den Legitimationsprozess vorbereitet hat, kann die vertragliche Abwicklung für das Altersvorsorgedepot möglicherweise vorziehen. Gleichzeitig wird ausdrücklich differenziert: Ein normales Depot erfüllt nicht automatisch die spezifischen regulatorischen Anforderungen eines Altersvorsorgedepots, weil je nach Kontenstruktur und Produktlogik zusätzliche Vorgaben greifen. Für Sparer heißt das praktisch, dass sie nicht nur „bereit im Konto“ sein müssen, sondern auch die passenden Depot- und Vertragsparameter rechtzeitig anstoßen sollten.
Trotz der fortgeschrittenen Gesetzeslage mahnen Verbraucherschützer zur Vorsicht. Ein Vertreter der Verbraucherzentrale NRW hebt hervor, dass zum jetzigen Zeitpunkt noch viele Detailfragen offen sind und eine abschließende Bewertung der Rentabilität erst dann möglich wird, wenn das Gesetz final verabschiedet ist und konkrete Produktangebote vorliegen. Gerade hier entsteht häufig die Erwartungslücke: Zulagen und Umstiegsregeln sind wichtig, aber sie ersetzen nicht den Vergleich der tatsächlichen Anlage- und Kostenmechanik. Denn im neuen Modell müsse die Anlageentscheidung eigenständiger erfolgen als bei vielen klassischen Rentenversicherungsprodukten, was den Beratungs- und Abstimmungsbedarf erhöht. In Fachkreisen wird deshalb darauf verwiesen, dass Sparer ihre Risikobereitschaft und die vorgesehenen Anlagestrategien bewusst prüfen sollten, statt die Umstellung als rein formale Handlung zu betrachten.
Für die nächsten Monate ergibt sich daraus ein klarer Handlungsrahmen: Wer bereits heute Riester-Verträge besitzt, sollte die Vertragsdaten systematisch aufbereiten und die nächsten Schritte vorbereiten, sobald die konkreten Produktkonditionen verfügbar sind. Insbesondere die Prüfung der Restlaufzeit, die Berücksichtigung von Familienkomponenten und die Frage, wie sich eine Umschichtung im neuen Depotmodell tatsächlich abbilden lässt, stehen im Vordergrund. Der Übergang bis Anfang 2027 ist dabei weniger ein Moment „kurz vor knapp“ als ein Planungsprozess: Identität, Kontenstruktur, Vertragsunterlagen und die Auswahl einer passenden Anlagestrategie greifen am Ende ineinander. Bis die finale Produktlandschaft vollständig sichtbar ist, bleibt Geduld jedoch ein rationaler Bestandteil der Entscheidung – denn erst dann lässt sich die Förderlogik in ein belastbares Szenario übersetzen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Riester-Wechsel 2027: Bis zu 540 Euro Grundzulage im neuen Altersvorsorgedepot" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Riester-Wechsel 2027: Bis zu 540 Euro Grundzulage im neuen Altersvorsorgedepot" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Riester-Wechsel 2027: Bis zu 540 Euro Grundzulage im neuen Altersvorsorgedepot« bei Google Deutschland suchen, bei Bing oder Google News!