


LONDON (IT BOLTWISE) – Novartis hat im Zwischenbericht für das erste Halbjahr 2026 die Erwartungen für das Gesamtjahr nach oben angepasst. Gleichzeitig berichtet der Konzern über währungsbereinigtes Umsatzwachstum im mittleren einstelligen Bereich und ein zweistellig steigendes bereinigtes operatives Ergebnis. Für das zweite Halbjahr und darüber hinaus stehen vor allem die höheren Beiträge margestarker Kernprodukte im Fokus. Im Kursbild spiegelt sich die Neubewertung bereits deutlich wider: Die Aktie bewegt sich nahe ihrem 52-Wochen-Hoch.
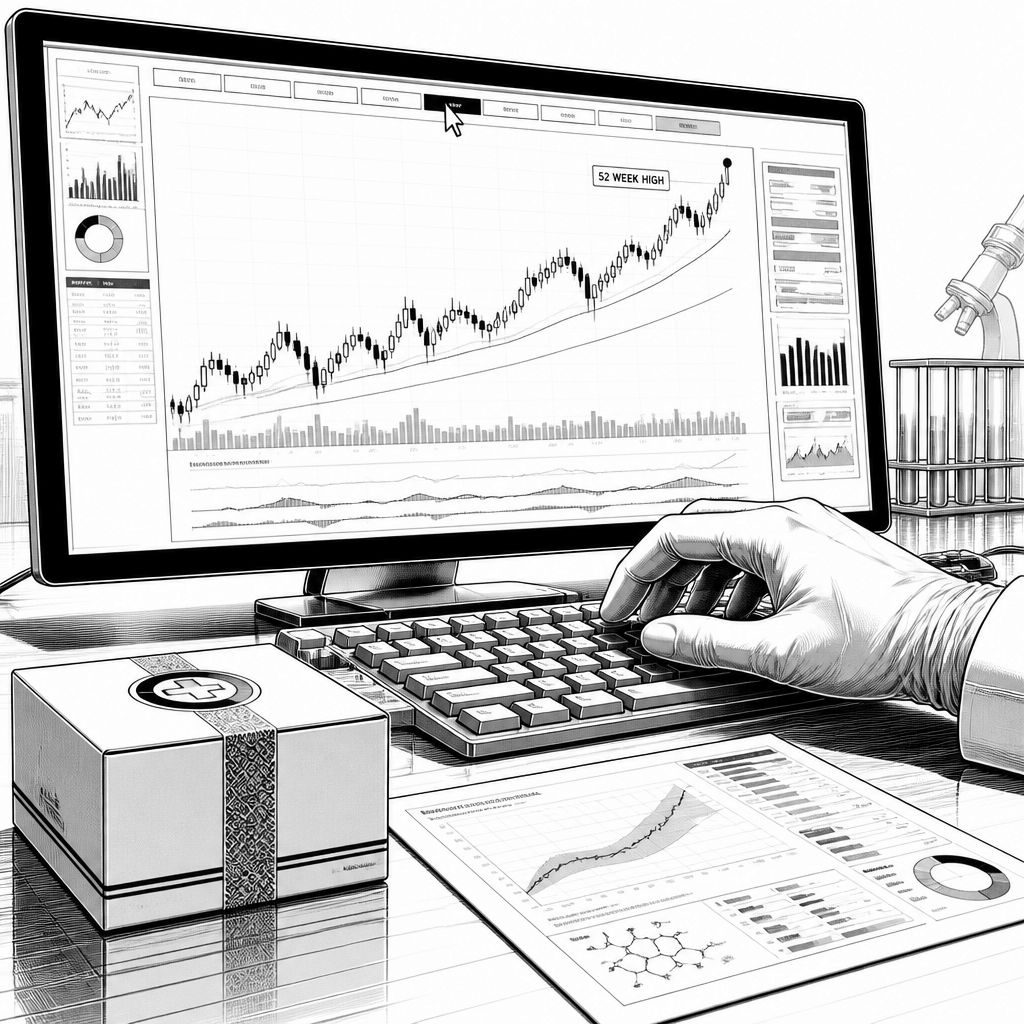
Die jüngste Kursstärke von Novartis wirkt auf den ersten Blick wie ein klassischer „Good-News“-Reflex des Marktes. Beim näheren Hinsehen hängt die Dynamik aber weniger an einer einzelnen Schlagzeile als an der Kombination aus angehobener Guidance und dem, was dahinterliegt: Umsatzwachstum bei gleichzeitig sichtbarer Verbesserung des bereinigten operativen Ergebnisses. Der Zwischenbericht zum ersten Halbjahr 2026 nennt dabei währungsbereinigte Umsätze, die im Vergleich zur Vorjahresperiode im mittleren einstelligen Prozentbereich zulegen, während das bereinigte Ergebnis zweistellig wächst. Für den Aktienmarkt ist das vor allem dann relevant, wenn Wachstum nicht über Preissenkungen oder kurzfristige Sondereffekte erkauft wird, sondern über einen verbesserten Produktmix und eine konsequente Portfolioausrichtung.
Technisch betrachtet ist das Zusammenspiel aus Umsatz und Marge in der Pharmaindustrie selten „automatisch“, weil es mehrere Hebel gleichzeitig bedienen muss: Volumenentwicklung, Preis-/Mix-Effekte, Verfügbarkeit in Lieferketten sowie die Fähigkeit, patentgeschützte Therapien gegen Nachahmer und Generika zu verteidigen. Novartis legt in den vorliegenden Angaben die Betonung auf höhermargige innovative Therapien, die zunehmend zum Umsatz beitragen. Dass das bereinigte operative Ergebnis stärker wächst als der Umsatz, deutet auf eine Entkopplung hin: Die Kostenbasis scheint nicht im gleichen Tempo mitzuwachsen, und Effizienzprogramme wirken nicht nur auf dem Papier, sondern schlagen sich in den Kennzahlen nieder. In der Praxis schauen Investoren darauf, wie „bereinigte“ Kennzahlen von Jahr zu Jahr vergleichbar sind, und ob sich der Trend im Halbjahresrhythmus fortsetzt; genau diese Kontinuität versucht das Unternehmen mit der aktualisierten Jahresprognose zu untermauern.
Auf dieser Datenbasis konkretisiert Novartis die Prognose für 2026: Die Spanne für Umsatzwachstum und Ergebnisentwicklung wird nach oben angepasst, das Management rechnet nun mit einem deutlich höheren bereinigten Gewinn als im Vorjahr. Die Guidance nennt ein Wachstum im unteren zweistelligen Prozentbereich für die Ergebnisentwicklung. Für den Markt bedeutet das in der Regel zweierlei: Erstens wird eine insgesamt höhere Planbarkeit signalisiert, zweitens sinkt der Abstand zwischen dem Erwartungswert der Analysten und dem Zielkorridor des Unternehmens nicht selten spürbar. Dass die angehobene Erwartung zudem im Rahmen des Konsenses liegt, ist für Kursreaktionen oft entscheidend, weil das Risiko „zu optimistisch“ damit geringer wird. Gerade im defensiven Gesundheitssektor achten Investoren besonders darauf, ob sich die operative Performance über mehrere Perioden stabilisiert.
Im Kursbild spiegelt sich genau diese Neubewertung wider. Novartis wird an der SIX Swiss Exchange gehandelt, und die Aktie bewegt sich nach den im Text genannten Marktdaten bis zum letzten Handelstag vor dem 26.07.2026 nahe am 52-Wochen-Hoch. Der Kurs liegt in einem hohen zweistelligen Schweizer-Franken-Bereich und damit spürbar über dem Niveau vom Jahresanfang 2026; daraus ergibt sich eine solide zweistellige prozentuale Jahresperformance. Entscheidender als der absolute Kurs ist für viele Marktteilnehmer jedoch die Relationen: Das 52-Wochen-Tief lag deutlich niedriger im mittleren zweistelligen Frankenbereich, während das Hoch ein klares Plus im zweistelligen Prozentbereich markiert. Dieses Muster legt nahe, dass der Markt die Entwicklung aus Halbjahreszahlen und Guidance nicht nur kurzfristig einpreist, sondern als Trend in die mittelfristige Bewertung übernimmt.
Auch die Analystenseite zeichnet ein Bild, das die unternehmensseitige Stoßrichtung stützt. Laut den im Text genannten Konsensdaten wird für 2026 ein bereinigter Gewinn je Aktie im mittleren einstelligen Schweizer-Franken-Bereich erwartet, verbunden mit einem Zuwachs im niedrigen zweistelligen Prozentbereich. Darüber hinaus wird ein freier Cashflow erwartet, der deutlich über dem früherer Perioden liegen soll, mit einer zweistelligen prozentualen Verbesserung gegenüber der Vorjahresperiode. Für den Finanzkontext ist das mehr als eine „Nebenkennzahl“: Bei Pharmawerten entscheidet der freie Cashflow darüber, wie gut Dividenden, Aktienrückkäufe und selektive Investitionen aufrechterhalten oder ausgebaut werden können, ohne die finanzielle Substanz zu belasten. Ergänzend wird eine EBIT-Marge im hohen Zwanzig-Prozent-Bereich in Aussicht gestellt, also ein Niveau, das im europäischen Vergleich über dem vieler Wettbewerber liegen dürfte. Diese Marge ist typischerweise ein Ergebnis aus Portfolioqualität, Kostendisziplin und der Fähigkeit, den Nutzen innovativer Therapien in stabile Erlösströme zu übersetzen.
Der operative Kern der Entwicklung liegt nach den vorliegenden Angaben im strategischen Fokus auf innovative, patentgeschützte Medikamente in Schlüsselindikationen. Novartis hat in den vergangenen Jahren das Portfolio gestrafft und nicht zum Kerngeschäft gehörende Sparten veräußert beziehungsweise in eigenständige Einheiten überführt. Dadurch konzentrieren sich Umsatz und Ergebnis zunehmend auf wenige, umsatzstarke Therapien, die einen hohen medizinischen Bedarf adressieren und entsprechend hochpreisig positioniert sind. Für Anleger ist diese Logik deshalb so wichtig, weil sie die Schwankungsanfälligkeit reduziert: Wenn ein signifikanter Teil der Erlöse an Produkte mit robustem Differenzierungsprofil gebunden ist, sinkt die Abhängigkeit von kurzfristigen Marktzyklen. In den aktuellen Berichtsunterlagen hebt Novartis zudem mehrere Kernmedikamente hervor, deren Absatz im Vergleich zur Vorjahresperiode im zweistelligen Prozentbereich wächst und damit das Gesamtwachstum trägt.
In der Pipeline zeigt Novartis laut Angaben mehrere fortgeschrittene Entwicklungsprojekte in späten klinischen Stadien; zudem wird eine zweistellige Anzahl von Projekten in Phase III genannt. Diese Breite ist kein Selbstzweck. Phase-III-Programme sind in der Entwicklung zwar kapitalintensiv und mit typischen klinischen Risiken verbunden, aber sie liefern gerade bei erfolgreichem Abschluss den Übergang zu margestarken Umsatzträgern. Als Beispiel für die Stoßrichtung nennt der Text ein innovatives Medikament aus dem Bereich der Immunologie, das zuletzt ein zweistelliges Umsatzwachstum im Vergleich zum Vorjahresquartal erzielte und in vielen Märkten als Standardbehandlung gilt. Ergänzend wird beschrieben, dass die F&E-Ausgaben im Berichtsjahr am Umsatz im niedrigen zweistelligen Prozentbereich liegen. Diese Größenordnung ist für die Einordnung zentral: Sie signalisiert, dass Novartis Innovation als Wettbewerbsvorteil aktiv pflegt, statt die Entwicklungsbudgets zugunsten kurzfristiger Ergebnisziele zu kürzen.
Unterm Strich kommt der Kursanstieg nicht überraschend: Novartis steht im aktuellen Marktbild als Qualitätswert mit defensiven Eigenschaften da, weil stabile Nachfrageprofile in der Gesundheitsversorgung die Abhängigkeit von konjunkturellen Schwankungen typischerweise reduzieren. Hinzu kommt, dass die angehobene Prognose, das zweistellige Wachstum einzelner Kernprodukte und die solide Erwartungslage beim Ergebnis zusammenwirken. Vor dem 26.07.2026 notiert die Aktie an der SIX im Bereich eines hohen zweistelligen Schweizer-Franken-Betrags und damit nahe dem oberen Ende ihrer 52-Wochen-Spanne. Für Anleger bleibt damit vor allem die Frage bestehen, ob die erhoffte Fortsetzung der verbesserten Marge und der Pipeline-Übergänge auch im zweiten Halbjahr in gleicher Qualität geliefert wird. Solange die Finanzkennzahlen diese Konsistenz zeigen, dürfte die Aktie ihre Rolle als relativ ruhiger Wert im Pharma-Sektor weiter behaupten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Novartis: Umsatzprognose angehoben, Pipeline bleibt solide – Aktie kommt nahe ans 52-Wochen-Hoch" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Novartis: Umsatzprognose angehoben, Pipeline bleibt solide – Aktie kommt nahe ans 52-Wochen-Hoch" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Novartis: Umsatzprognose angehoben, Pipeline bleibt solide – Aktie kommt nahe ans 52-Wochen-Hoch« bei Google Deutschland suchen, bei Bing oder Google News!