


LONDON (IT BOLTWISE) – Seit mehr als sieben Millionen 530A-Konten eröffnet wurden, rückt eine neue Kinder-Sparform in den Fokus: Sie startet mit staatlichem Seed Money in Höhe von 1.000 US-Dollar für bestimmte Jahrgänge. Gleichzeitig bleibt die Frage offen, ob das Modell wirklich zur Familienstrategie passt – vor allem, wenn 529-College-Pläne bereits viele Optionen für Bildung, Ausbildung und sogar bestimmte Ausgaben bieten. Der folgende Vergleich zeigt, wie sich Laufzeit, Steuervorteile, Auszahlungsregeln und praktische Hürden im Alltag unterscheiden. Dabei wird klar, warum „sofortiger Ertrag“ durch die Anfangszahlung verlockend ist, aber Flexibilität bei 529 häufig den Ausschlag gibt.
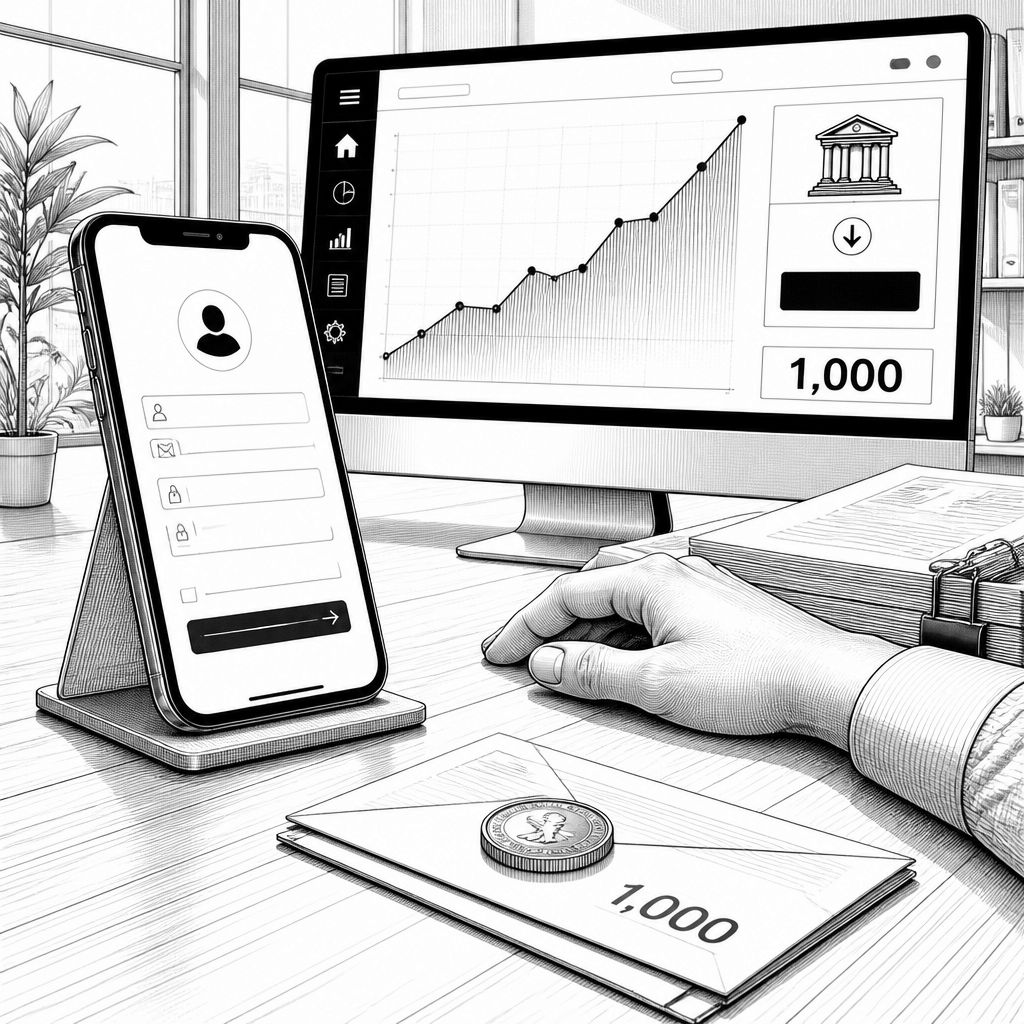
Mehr als sieben Millionen 530A-Konten wurden bereits eröffnet, und Eltern von Neugeborenen sollen sich künftig noch schneller einklinken können – im Idealfall noch vor der Entlassung aus dem Krankenhaus. Das Programm ist in der Logik ungewöhnlich: Es ist weniger ein klassischer Sparplan mit „erst mal selbst einzahlen“, sondern eher eine Pipeline, die sehr früh Geld in den Vermögensaufbau schickt. Für Kinder, die zwischen 2025 und 2028 geboren werden, plant der Bund einen Startbetrag von 1.000 US-Dollar; außerdem stockt ein privater Wohltäter laut den Bedingungen den Betrag für die ersten 25 Millionen Teilnehmenden um weitere 250 US-Dollar auf. Damit ähnelt der Mechanismus dem Prinzip eines Arbeitgeber-Matches bei einem 401(k): Ein Teil der Rendite kommt nicht aus Marktbewegungen, sondern aus der Anfangsbeeinflussung durch Dritte.
Technisch betrachtet ist das Konto jedoch kein „einfacher Warenkorb“, der beliebig umgeschichtet werden kann. 530A ist vor allem als rentennahes Vehikel für den späteren Lebensabschnitt konzipiert: Eltern, Vormünder und andere berechtigte Personen können das Konto für Kinder unter 18 eröffnen, und als Beitragsgrenze für Einzelzahler werden 5.000 US-Dollar pro Jahr genannt. Entscheidend ist die Steuerlogik: Beiträge aus nachgelagert versteuerten Mitteln werden bei späteren Auszahlungen anders behandelt als Einzahlungen, die der Staat, Arbeitgeber oder andere Organisationen leisten. Genau diese Trennschärfe kann den scheinbar einfachen „Free Money“-Vorteil in der Praxis komplizierter machen, sobald Auszahlungen geplant sind. Denn während ein Teil der Entnahmen möglicherweise steuerfrei möglich bleibt, können andere Komponenten als normales Einkommen besteuert werden.
Im Marktvergleich wirkt 530A trotzdem attraktiv, weil es eine sofortige Kapitalbasis liefert – viele Familien würden erst Monate später mit eigenen Beiträgen starten. Gleichzeitig zeigt der Vergleich mit 529-College-Savings, warum beide Modelle nicht austauschbar sind. 529 wird nach Steuern gespeist; das Geld wächst danach steuerbegünstigt und wird für zulässige Ausgaben steuerfrei ausgezahlt. Besonders relevant ist, dass diese Liste in den letzten Jahren erweitert wurde: Neben Hochschule und Trade School zählen auch K-12-Ausgaben für private Schulen, Apprenticeships und sogar bestimmte Zahlungen für Student Loans. Dazu kommt ein Bonus-Mechanismus, über den sich bis zu 35.000 US-Dollar im Lauf der Zeit auf eine Roth-IRA übertragen lassen können. Diese Kombination aus Flexibilität bei den Einsatzfällen und dem Potenzial, die Vermögensstruktur Richtung Roth zu verschieben, macht 529 für viele Familien zu einem planbareren Werkzeug.
Wer hingegen auf 530A setzt, muss den Zeitfaktor akzeptieren. Das Geld ist während der Wachstumsphase weitgehend gebunden. Erst wenn das Kind 18 Jahre alt wird, wechselt das Konto in eine traditionelle IRA-Struktur, die dann vom Jugendlichen kontrolliert wird. Für Familien, die sich einen Notfallzugriff wünschen – etwa bei unerwarteten Kosten, einer kurzfristigen Umschichtung oder einer veränderten Ausbildungsspur – ist diese Eigenschaft ein echtes Entscheidungskriterium. Genau deshalb empfiehlt sich die strategische Trennung: Startet man mit 530A, kann das wie ein „Starter-Betrag“ funktionieren, aber bei Engpässen oder flexiblen Bildungswegen bleiben gewöhnlich andere Kontenformen relevanter.
Auch die Wechselwirkung mit staatlicher Studienfinanzierung ist ein Punkt, der in der Praxis über „Papier-Vorteile“ entscheidet. Das Konto gilt als Rentenasset, was zunächst nicht automatisch die Berechtigung für Bundesförderungen verschlechtert. Allerdings können Entnahmen die Berechnungen beeinflussen, weil Geld, das entnommen wird, für die Zeit in den Einkommensrahmen des Folgejahres-Logikpfads rutscht. Die Konsequenz für Eltern lautet deshalb: Timing zählt. Wenn Auszahlungen spät oder gezielt erfolgen, lassen sich Effekte auf den Free Application for Federal Student Aid (FAFSA) besser steuern. Unabhängig davon bleibt die zentrale technische Wahrheit: Steuer- und Förderregeln greifen nicht erst beim „Investitionsmoment“, sondern beim Zeitpunkt der Liquidität.
Ein weiterer, oft unterschätzter Faktor ist die Umsetzungsebene – nicht nur die Finanzlogik, sondern die Produkt- und Integrationskette. Die Anmeldung wird über eine mobile App gesteuert, existiert aber auch als Website. Laut Beschreibung beginnt der Prozess mit Basisdaten und führt dann zu einer Umleitung zur IRS-Seite, um das Identitätsverfahren zu durchlaufen, einschließlich eines ID.me-Accounts. Nach der Aktivierung folgen Dokumente und Offenlegungen; zudem wird im Bericht sichtbar, dass eine etablierte Brokerage-Infrastruktur die Konten verwaltet. Für Eltern, die Wert auf die „Sicherheits- und Vertrauensfrage“ legen, ist das nicht nur Branding, sondern Systemauslegung: Die Schnittstellen zum Bankkonto nutzen offenbar auch einen Integrationsdienst (Plaid), und bevor investiert wird, müssen Einzahlungen verarbeitet werden. Selbst die Frage, wie lange Überweisungen und Invest-Transfers dauern, wird im Ablauf als eigener Engpass sichtbar.
Selbst die Angebotsseite für die Anlagestruktur wirkt bewusst restriktiv. Beim Investment ist vorerst nur ein einzelner Fonds vorgesehen, der als kostengünstiger Indexfonds konstruiert ist und den breiten US-Markt abbildet. Das senkt Komplexität, passt aber auch zu einem Kinderkonto-Ansatz: weniger Portfolio-Risiko durch Auswahlfehler, mehr Fokus auf langfristige Wertentwicklung. Gleichzeitig bleibt dadurch die Anpassbarkeit an individuelle Ziele begrenzt. Der Text deutet jedoch an, dass später Möglichkeiten zum Roll-Over zu weiteren geprüften Anbietern folgen sollen und dass aus dem Treasury Hinweise in den kommenden Monaten erwartet werden.
Die Debatte verschiebt sich damit von der „Geldfrage“ zur „Zielgruppenfrage“. Policy-seitig gibt es zwar breite Zustimmung zu Konten für Kinder, aber Kritiker sehen in der 530A-Struktur keinen Ausgleich, sondern potenziell einen Verstärker bestehender Unterschiede. Das liegt weniger am Startgeld allein, sondern daran, wie stark wohlhabendere Haushalte weitere Beiträge und Matching-Strukturen mitnehmen können. Rechenbeispiele aus dem Kontext zeigen Spannweiten: Bei vollständiger jährlicher Einzahlung ab Geburt könnten am Ende der Laufzeit deutlich höhere Endwerte entstehen als bei einer rein ergänzenden, nur teilweise gefüllten Strategie. Unabhängig von jeder Zahlendetailtreue bleibt die Aussage robust: Das Modell belohnt nicht gleichmäßig, sondern skaliert mit zusätzlicher Kapitalzufuhr. Für Familien bedeutet das, 530A nicht als Ersatz für 529 zu betrachten, sondern als zusätzlichen Hebel – vorausgesetzt, die Bindung über 18 Jahre und die Steuer-/Förderlogik passen zur eigenen Planung.
Wie sollten Eltern also entscheiden? In der beschriebenen Systemlogik macht es Sinn, 530A als „Erstbefüllung“ zu behandeln, wenn die Teilnahme ohne großen Aufwand gelingt und die Voraussetzungen erfüllt sind. Gleichzeitig sollte man 529 priorisieren, wenn das Ziel frühzeitig eine klar adressierbare Bildungsfinanzierung mit hoher Einsatzflexibilität ist und ein steuerlich optimierter Auszahlungsmechanismus benötigt wird. Der praktische Ansatz wirkt am wenigsten riskant: erst Basissparen mit dem passenden Instrument, danach gezielt zusätzliche Bausteine. Genau deshalb wird 530A in der Erzählung auch als Gesprächsstarter genutzt, um Kindern die Wirkung von langfristigem Sparen, Zinseszins und Aktienmarktpartizipation zu erklären. Für Unternehmen und Technik-affine Entscheider ist das außerdem ein Lehrstück darüber, wie stark bei Finanzprodukten die Schnittstellen, Identitätsprüfung und Prozess-Latenzen den Gesamtnutzen prägen – nicht nur die Renditeversprechen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "530A-Konten für Kinder: „Free Money“ statt 529? Der Technik- und Steuervergleich" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "530A-Konten für Kinder: „Free Money“ statt 529? Der Technik- und Steuervergleich" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »530A-Konten für Kinder: „Free Money“ statt 529? Der Technik- und Steuervergleich« bei Google Deutschland suchen, bei Bing oder Google News!