


LONDON (IT BOLTWISE) – Edwards Lifesciences bleibt im Medizintechniksektor vor allem über das Transkatheter-Herzklappengeschäft wachstumsfähig. Im zuletzt gemeldeten Quartal stützten ein zweistelliges Umsatzwachstum und eine Profitabilität im mittleren bis oberen zweistelligen Prozentbereich die Einschätzung. Für Anleger rücken damit Guidance zu Umsatz und operativer Marge sowie der Konsens beim EPS und bei freien Cashflows in den Fokus. Entscheidend ist, ob die Skaleneffekte im Kerngeschäft auch in den kommenden Quartalen den Margenausbau tragen.
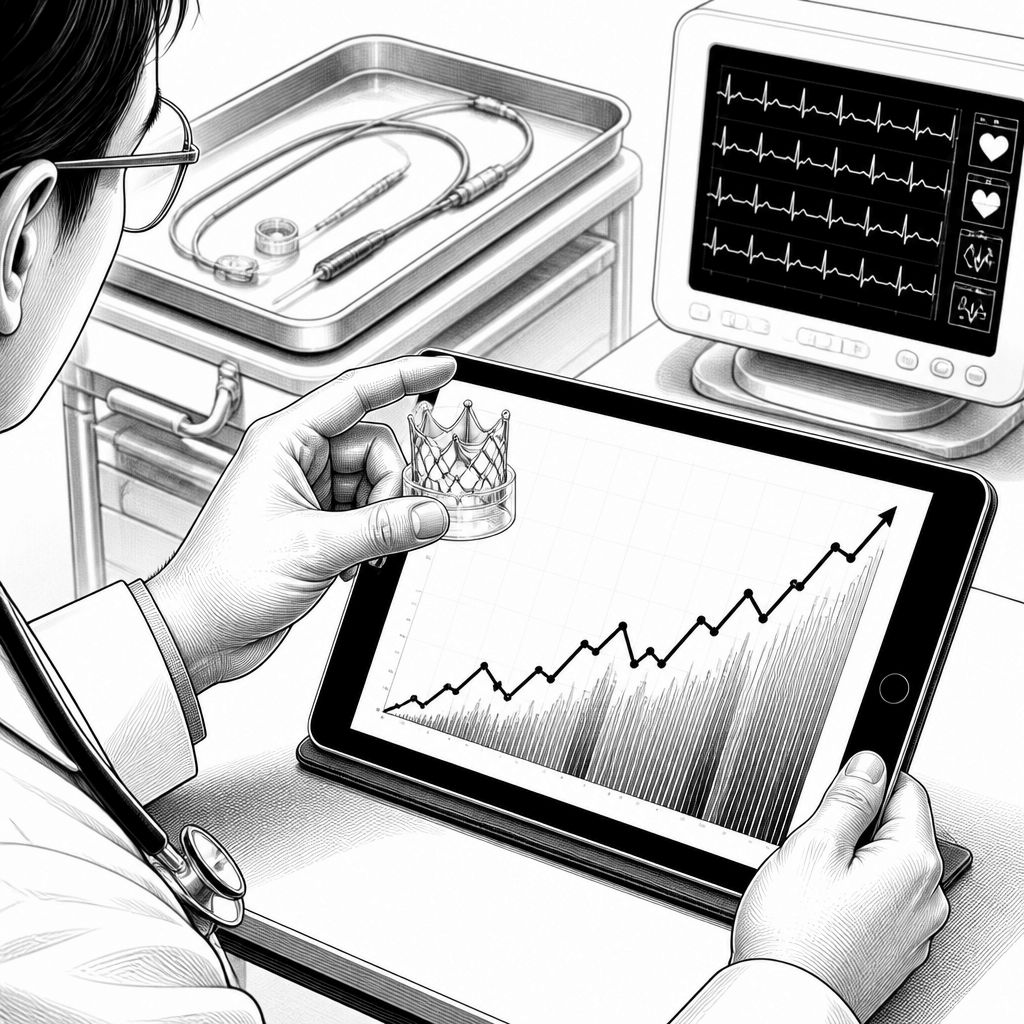
Edwards Lifesciences wird an der Börse in erster Linie als Medizintechnik-Spezialist für strukturelle Herzerkrankungen wahrgenommen. Der Grund ist das Produktportfolio: Transkatheter-Herzklappen (TAVR/TAVI) adressieren typischerweise die Aortenklappenstenose und profitieren von der Verschiebung weg von offenen Eingriffen. Parallel liefert der Konzern mit chirurgischen Herzklappen sowie Systemen für kritische Pflege und hämodynamische Überwachung eine zweite Säule, die das Geschäftsmodell breiter macht, auch wenn sie nicht die gleiche Wachstumsdynamik wie das interventionelle Kerngeschäft entfaltet. Genau diese Mischung ist im aktuellen Kursbild relevant, weil Anleger den Bewertungsrahmen häufig an der Frage ausrichten, ob Skaleneffekte die Profitabilität weiter stabilisieren oder sogar verbessern.
Im zuletzt gemeldeten Quartal lag der Umsatz im Medizintechnikbereich im Milliardenbereich, wobei insbesondere das Segment der Transkatheter-Herzklappen den größten Impuls lieferte. Daneben trugen Bereiche für chirurgische Herzklappen und kritische Pflegeprodukte solide bei; damit blieb der Konzern nicht ausschließlich von einem einzigen Treiber abhängig. Operativ wird das Thema Marge bei solchen Modellen jedoch immer doppelt betrachtet: Einerseits verbessern steigende Volumina die Kostenverteilung, andererseits wirken laufende Investitionen in Forschung und Entwicklung sowie regulatorisch getriebene Aufwendungen dämpfend. Laut Darstellung lag die operative Profitabilität im mittleren bis oberen zweistelligen Prozentbereich, also in einem Bereich, der für ein wachstumsorientiertes Medizintechnikunternehmen klar nach „reifem Betrieb“ aussieht, nicht nach einer reinen Frühphasenstory.
Beim Blick auf die Veränderung zum Vorjahresquartal wird die Richtung noch deutlicher. Edwards Lifesciences meldete ein zweistelliges Umsatzwachstum, getragen von der Ausweitung von Indikationen und einer zunehmenden Akzeptanz minimal-invasiver Verfahren. Gleichzeitig wird der Wachstumspfad im Text über einen historischen Vergleich eingeordnet: Der Umsatz im Geschäftsjahr 2023 lag deutlich niedriger als im aktuellen Berichtszeitraum. Für die Bewertung ist das deshalb wichtig, weil es die Wahrscheinlichkeit erhöht, dass es sich nicht nur um einen kurzfristigen Ausschlag handelt, sondern um eine über mehrere Jahre anhaltende Dynamik im Kerngeschäft. Ergänzend nennt der Bericht eine aktuelle Quartalsbasis mit einem Umsatzplus im hohen einstelligen bis niedrigen zweistelligen Prozentbereich gegenüber dem Vorjahresquartal; das entspricht grob einer „fortgesetzten Verbesserung“, nicht einer Trendwende.
Neben Umsatzkennzahlen steht bei der Edwards-Lifesciences-Aktie das Ergebnis je Aktie (EPS) im Mittelpunkt. Im aktuellen Quartal bewegte sich das bereinigte EPS laut Angaben in einem Korridor von einigen Dutzend US-Cent bis über einem US-Dollar je Aktie und damit über dem Vorjahreswert. Diese Differenz lässt sich im Kern über Skaleneffekte erklären: Mit steigenden Volumina im Transkatheter-Geschäft verteilen sich Fixkosten besser, während Kostenblöcke wie Forschungsausgaben und regulatorische Aufwendungen zwar weiter existieren, aber relativ gesehen nicht im gleichen Tempo steigen. Für Anleger ist das typisch für Medizintechnik-Unternehmen in der Übergangsphase von „Wachstum durch Rollout“ zu „Wachstum mit Margenausbau“: Umsatz wächst weiter, und die Gewinnentwicklung zieht nach, weil die Kostenbasis effizienter wird.
Den Erwartungskorridor für die kommenden Quartale setzt anschließend die Guidance. Edwards Lifesciences kommuniziert für das laufende Geschäftsjahr einen Umsatz in der Größenordnung mehrerer Milliarden US-Dollar und ein Wachstumsziel im hohen einstelligen bis niedrigen zweistelligen Prozentbereich gegenüber dem Vorjahr. Parallel wird auch zur Profitabilität ein Ausblick gegeben: Die operative Marge soll im laufenden Jahr im mittleren bis hohen zweistelligen Prozentbereich liegen, wobei Investitionen in klinische Studien und Zulassungsverfahren weiterhin einen spürbaren Kostenblock darstellen. Der Bericht ordnet zudem eine erwartete Verbesserung der operativen Marge im Vergleich zu 2023 ein, getragen durch Effizienzmaßnahmen und einen Mix hin zu höhermargigen Transkatheter-Produkten. Für die Bewertung ist das ein zentraler Hebel, denn genau an dieser Stelle entscheiden sich oft Bewertungsmultiplikatoren wie P/S und P/E: Sie preisen sowohl Umsatzwachstum als auch die Wahrscheinlichkeit ein, dass das Ergebnis schneller wächst als der Umsatz.
Auch der Analystenkonsens greift diese Logik auf, indem er Annahmen zu Umsatz, EPS und freien Cashflows in die nächsten Quartale und Jahre übersetzt. Laut Text wird im aktuellen Konsens ein erwartetes Umsatzwachstum im Bereich eines hohen einstelligen Prozentsatzes unterstellt, während beim EPS eine Steigerung im zweistelligen Bereich gegenüber dem historischen Geschäftsjahr 2023 erwartet wird. Diese Kombination ist für Anleger nicht nur „schön“; sie impliziert, dass Margen voraussichtlich weiter ausgebaut werden. Ergänzend wird hervorgehoben, dass der Konsens davon ausgeht, Edwards Lifesciences könne seine führende Position im Markt für Transkatheter-Herzklappen halten und weiter ausbauen. Das ist wiederum eng gekoppelt an eine realistische Produkt- und Studienpipeline, denn ohne zusätzliche Indikationsflächen oder erfolgreiche Studien würden sich Wachstumsannahmen schwerer rechtfertigen lassen.
Im Bewertungskontext nennt der Text zudem typische Marktdaten: Notierung in US-Dollar an einer US-Börse, eine 52-Wochen-Spanne zwischen einem zweistelligen US-Dollarbetrag als Tief und einem höheren zweistelligen oder niedrigen dreistelligen Betrag als Hoch sowie eine Marktkapitalisierung im zweistelligen Milliardenbereich. Entscheidend für das „Warum“ hinter der Bewertung ist weniger die exakte Zahl am Stichtag als der Zusammenhang zwischen Kursniveau und Ergebnis-/Umsatzbasis. In der Darstellung wird das über Price-to-Sales und Price-to-Earnings eingeordnet: Bei einem Jahresumsatz im Milliardenbereich und einer deutlich darüberliegenden Marktkapitalisierung bewegt sich das P/S typischerweise in einem hohen einstelligen bis niedrigen zweistelligen Bereich; P/E fällt dagegen in der Regel niedriger aus, weil die Margenstruktur sowie der Kapitalisierungsgrad des zukünftigen Wachstums reflektiert werden. Dazu kommt ein weiterer Praxisfaktor: Das Handelsvolumen im Bereich von mehreren hunderttausend bis einigen Millionen Aktien an einem Tag sorgt für Liquidität, damit Kursreaktionen auf neue klinische Daten oder regulatorische Entwicklungen zeitnah eingepreist werden können.
Operativ lässt sich die Story am besten über die Segmenttreiber festmachen. Der wesentliche Anteil der Erlöse kommt aus Transkatheter-Herzklappen (TAVR/TAVI), die durch Katheterimplantation eingesetzt werden und vor allem bei der Aortenklappenstenose zum Einsatz kommen. Der Text betont, dass dieses Segment seit Jahren überdurchschnittlich wächst, weil weniger invasive Eingriffe und kürzere Krankenhausaufenthalte zunehmend als Vorteil gelten. Ergänzend liefert der Bereich chirurgische Herzklappen weiterhin Umsatz, allerdings mit langsamerer Dynamik, weil sich Patientenmixe durch minimal-invasive Verfahren verschieben. Der dritte Baustein – kritische Pflege und hämodynamische Überwachung – wächst typischerweise moderater und hängt stärker von der Investitionsbereitschaft der Kliniken und der allgemeinen Auslastung ab; im jüngsten Quartal blieb der Anteil zwar kleiner, trug aber zur Diversifizierung bei. Für die Edwards-Lifesciences-Aktie bedeutet das: Die Guidance-Wirkung hängt wesentlich daran, dass die Transkatheter-Skalierung nicht nur die Umsatzseite zieht, sondern auch über Produktmix und Effizienzmaßnahmen die Marge trägt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Edwards Lifesciences: Herzklappen treiben Umsatz und Margen – was Anleger jetzt prüfen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Edwards Lifesciences: Herzklappen treiben Umsatz und Margen – was Anleger jetzt prüfen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Edwards Lifesciences: Herzklappen treiben Umsatz und Margen – was Anleger jetzt prüfen« bei Google Deutschland suchen, bei Bing oder Google News!