


LONDON (IT BOLTWISE) – Truist Financial hat PayPal von „Sell“ auf „Hold“ hochgestuft und das Kursziel auf 57 US-Dollar angehoben. Gleichzeitig bleibt die Lage an der Börse stark von einem möglichen Übernahmeangebot geprägt, das mit 60,50 US-Dollar pro Aktie bewertet wird. Trotz eingepreister Prämie sehen Analysten weiterhin einen verbleibenden Spread. Parallel stärken operative Kennzahlen das Anlegervertrauen – bis zur nächsten Quartalsveröffentlichung.
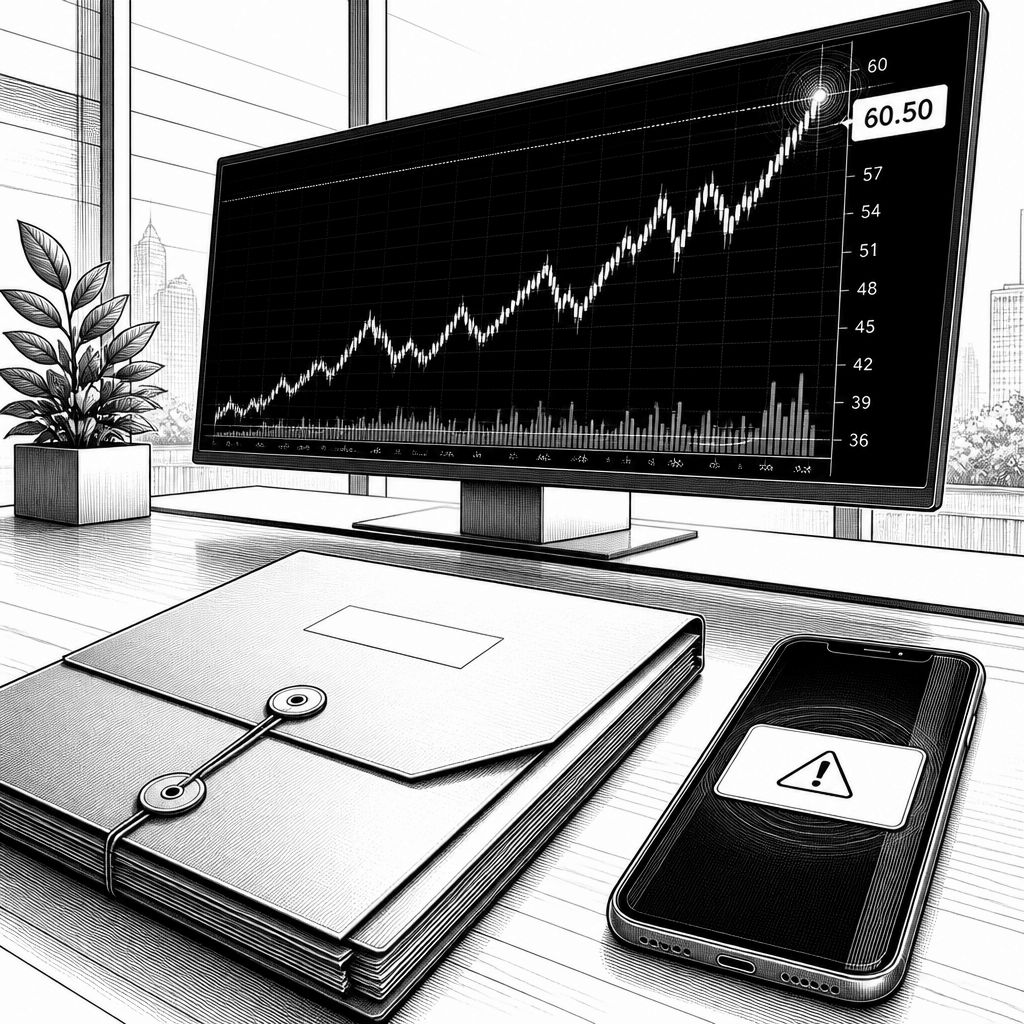
Die PayPal-Aktie steht Ende Juli 2026 unter einem doppelten Eindruck: Auf der einen Seite treiben operative Fortschritte die Fantasie, auf der anderen Seite dominiert die Frage, ob sich strategische Optionen in eine konkrete Übernahmebewegung übersetzen. Den unmittelbaren Startpunkt liefert das Upgrade von Truist Financial: Das Finanzhaus hob die Einstufung von „Sell“ auf „Hold“ an und korrigierte das Kursziel von 44 US-Dollar auf 57 US-Dollar nach oben. Am 24. Juli 2026 schloss das NASDAQ-Papier bei 56,15 US-Dollar. Damit summierte sich die Performance seit dem 14. Juli 2026 auf +18,5 %, während im Wochenvergleich ein Rückgang von 0,7 % zu sehen war.
Der Kurstreiber lässt sich dabei relativ klar zuordnen. Im Raum steht ein Übernahmeangebot von Stripe und Advent in Höhe von 60,50 US-Dollar je Aktie, finanziert durch 50 Milliarden US-Dollar. Für die Bewertung entscheidend ist weniger die Schlagzeile als der Aufschlag gegenüber dem zuletzt gehandelten Kurs: Trotz eines bereits eingepreisten Anteils von rund 66,9 % der Übernahmeprämie bleibt rechnerisch noch ein Spread von 4,35 US-Dollar beziehungsweise 7,7 %. Dass der Vorstand die Offerte bisher als unzureichend einschätzt, wirkt wie ein kleines, aber nicht zu unterschätzendes Asymmetrie-Signal an die Kursfindung – gerade dann, wenn der Markt auf mögliche Verbesserungen spekuliert.
Auch jenseits des M& A-Teils rückt die Ergebnislogik in den Vordergrund. PayPal hat unter CEO Enrique Lores eine tiefgreifende Umstrukturierung eingeleitet und das Unternehmen in drei eigenständige Divisionen aufgeteilt. Für Anleger zählt dabei vor allem, dass das Management Kosteneinsparungen von 1,5 Milliarden US-Dollar anstrebt, um die Profitabilität in einem wettbewerbsintensiven Zahlungsmarkt zu stabilisieren. Solche Maßnahmen sind in der Praxis häufig eng an eine bessere Ausrichtung der Kostenbasis gekoppelt: Prozesse werden konsolidiert, Verantwortlichkeiten klarer gezogen und Budgets entlang von Ergebnistreibern gesteuert. Entscheidend ist, ob die Einsparziele in den nächsten Quartalen sichtbar werden, ohne dass Wachstumsinitiativen ausgebremst werden.
Operativ lief das erste Quartal 2026 in dieser Logik offenbar besser als erwartet. PayPal meldete einen Gewinn pro Aktie (EPS) von 1,34 US-Dollar gegenüber 1,27 US-Dollar, die Analysten zuvor in Aussicht gestellt hatten. Beim Umsatz zeigte sich ebenfalls ein Vorteil: 8,35 Milliarden US-Dollar nach 7,2 % Wachstum im Vorjahresvergleich, während die Konsenserwartung bei 8,05 Milliarden US-Dollar lag. Noch stärker ist das Bild beim Zahlungsvolumen: Das TPV (Total Payment Volume) erreichte 464 Milliarden US-Dollar und stieg damit währungsbereinigt um 8 %. Innerhalb der Treiber sticht besonders der Bereich Branded Checkout mit +2 % hervor, während die Transaktionsmargen um 3 % zulegten. Genau diese Kombination – mehr Volumen bei gleichzeitig verbesserten Margen – ist für Bewertungsmodelle meist überzeugender als ein isolierter Umsatz- oder Wachstumseffekt.
Im Analystenkonsens bleibt das Bild jedoch gespalten, was auch den relativ moderaten Charakter des Upgrades erklärt. Trotz des Schritts von „Sell“ zu „Hold“ zeigt der Gesamtmix: 9 Kaufempfehlungen, 34 Bewertungen auf „Halten“ und 4 Verkaufsbewertungen. Das durchschnittliche Kursziel der beobachtenden Experten liegt bei 54,96 US-Dollar. Das wirkt zunächst kontraintuitiv, weil das Papier über diesem Durchschnitt notiert. Gleichzeitig deutet es darauf hin, dass viele Marktteilnehmer wahrscheinlich zwei Dinge gegeneinander abwägen: Einerseits die Wahrscheinlichkeit oder Aussicht auf eine bessere M& A-Lösung, andererseits die Risiko-/Ertragsrechnung einer Ergebnisentwicklung, die weiterhin gegen starke Wettbewerber bestehen muss. Genau deshalb richten sich die Fragen häufig auf Wachstum des Zahlungsvolumens und auf die Margenentwicklung relativ zur Konkurrenz.
Für Investoren spielt außerdem das Timing rund um den nächsten Berichtstermin. Der Markt richtet den Fokus auf die Veröffentlichung der Ergebnisse für das zweite Quartal. Die vorläufige Gewinnschätzung liegt bei einem EPS von 1,28 US-Dollar. Die Telefonkonferenz soll am 28. Juli 2026 um 8:00 Uhr ET stattfinden, und aus dem aktuellen Optionsmarkt wird eine erwartete Schwankungsbreite von rund 8,8 % um den Zeitpunkt der Gewinnverkündung abgeleitet. Solche impliziten Bewegungsannahmen sind praktisch deshalb relevant, weil sie zeigen, wie stark der Markt kurzfristige Überraschungen einpreist – positiv wie negativ. Zudem fällt zuletzt die Dividendenausschüttung auf: Am 25. Juni 2026 zahlte PayPal eine Quartalsdividende von 0,14 US-Dollar, was zwar die Gesamtstory selten dominiert, aber das Signal einer strukturierten Aktionärsausrichtung unterstreicht.
Schließlich lohnt ein Blick auf die Eigentümerstruktur und das Sentiment. Die institutionelle Eigentümerquote liegt weiterhin hoch bei 68,32 %. Dem stehen Insideraktivitäten gegenüber: In den letzten 90 Tagen wurden 20.612 Aktien im Gesamtwert von 966.623 US-Dollar verkauft. Diese Größen sind für sich genommen selten ein alleiniger Entscheidungsgrund, aber sie werden oft als Bestandteil eines breiteren Stimmungsbildes betrachtet. Auffällig ist auch der Vergleich mit den gemeldeten Short-Positionen im Bankensektor: Im Schnitt wurden 0,61 % ausgewiesen; in erneuerbaren Energien lag der Wert bei 0,42 %, im Gesundheitswesen bei 0,57 %. Dass PayPal in einem Umfeld mit insgesamt begrenztem Short-Anteil gehandelt wird, passt zu einer Aktie, die kurzfristig stark von Ereignissen (etwa M& A) und weniger von einem grundsätzlich stark negativen „Left-tail“-Szenario getrieben sein kann. Am Ende bleibt die nächste Ergebnisrunde ein Prüfstein: Sie entscheidet darüber, ob die operative Verbesserung die Übernahmefantasie ergänzt – oder ob Anleger ihre Bewertungslogik wieder stärker auf Erwartungen statt auf Kennzahlen stützen müssen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "PayPal-Aktie: Truist erhöht Kursziel auf 57 US-Dollar – Übernahmegedanken bleiben im Raum" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "PayPal-Aktie: Truist erhöht Kursziel auf 57 US-Dollar – Übernahmegedanken bleiben im Raum" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »PayPal-Aktie: Truist erhöht Kursziel auf 57 US-Dollar – Übernahmegedanken bleiben im Raum« bei Google Deutschland suchen, bei Bing oder Google News!