


LONDON (IT BOLTWISE) – Babcock & Wilcox Enterprises will seine vorrangigen Schuldverschreibungen mit 6,50 Prozent Zins vollständig tilgen und dafür 61,4 Millionen US-Dollar einsetzen. Gleichzeitig hat der Vorstand ein Aktienrückkaufprogramm bis zu 50 Millionen US-Dollar autorisiert, um das von dem Management vermutete Bewertungsgefälle zu adressieren. Operativ wächst das Unternehmen spürbar, doch Rechtsstreitigkeiten und mögliche Transparenzvorwürfe rund um einen Großauftrag sorgen weiter für Druck auf die Aktie. Anleger schauen nun besonders auf die Zielspanne für das Verhältnis von Nettoverschuldung zu bereinigtem EBITDA im Jahr 2026.
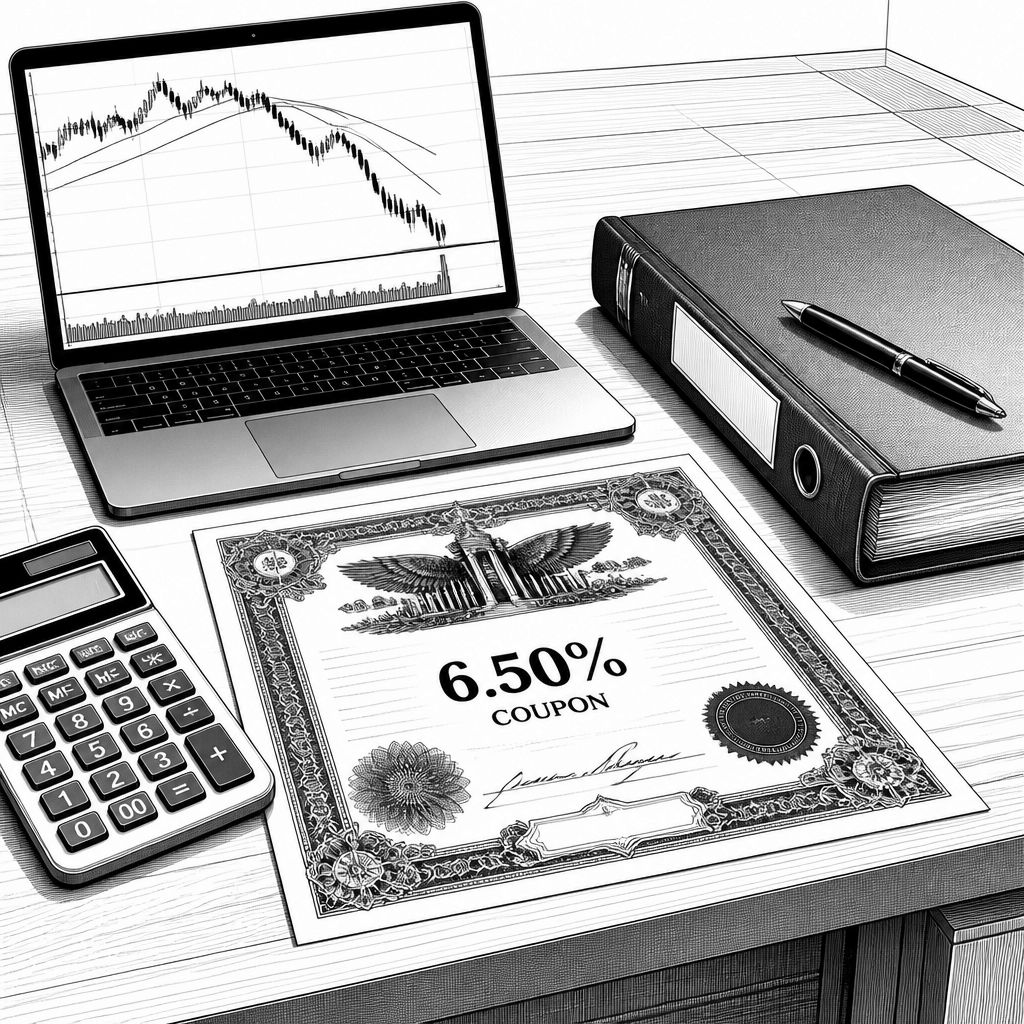
Die Kapitalstruktur von Babcock & Wilcox gerät wieder stärker in den Fokus, nachdem das Management zwei finanzielle Hebel gleichzeitig anstößt. Der Energiekonzern aus den USA kündigte die vollständige Tilgung seiner vorrangigen Schuldverschreibungen (Senior Notes) an, die mit 6,50 Prozent verzinst sind und im Jahr 2026 fällig werden. Das Gesamtvolumen der Entschuldungsmaßnahme liegt bei 61,4 Millionen US-Dollar. Parallel dazu genehmigte der Vorstand ein Aktienrückkaufprogramm im Wert von bis zu 50 Millionen US-Dollar, das laut Unternehmenssicht gegen eine aus ihrer Perspektive bestehende Unterbewertung wirken soll.
Die geplante Entlastung ist mehr als ein reines Signal: Nach Umsetzung der Schuldentilgung erwartet das Unternehmen pro forma Nettoverbindlichkeiten von schätzungsweise 113,2 Millionen US-Dollar. Für 2026 nennt das Management ein Zielkorridor beim Verhältnis von Nettoverschuldung zu bereinigtem EBITDA von 0,8 bis 1,6. Diese Kennzahl ist für Investoren deshalb so relevant, weil sie die Fähigkeit eines Unternehmens abbildet, Schulden über das operative Ergebnis zu tragen, ohne die Finanzierungsstruktur zu überdehnen. Der Hintergrund ist auch bilanzieller Nerv: Der Kurs stand zuletzt unter Druck, nachdem die Aktie innerhalb von 30 Tagen deutlich nachgegeben hatte.
Damit verknüpft sich die Frage, ob die Bewertung der operativen Entwicklung bereits folgt. Laut im Markt verbreiteten Bewertungsmodellen liegt der erwartete faire Wert für die Aktie teils deutlich über dem aktuellen Niveau. Während der Marktkonsens bei einer Einstufung als „Halten“ und einem Kursziel von 14,25 US-Dollar bleibt, werden in einzelnen Modellrechnungen Werte bis zu 24,67 US-Dollar genannt. Untermauert wird diese Sicht durch eine Projektpipeline mit einem Volumen von 10 bis 12 Milliarden US-Dollar; der Auftragsbestand wurde zuletzt mit 2,7 Milliarden US-Dollar beziffert. In Kombination mit der geplanten Entschuldung soll das Unternehmen offenbar eine Grundlage schaffen, um künftig stärker auf Wachstum statt auf Finanzierungsrisiken zu setzen.
Auf der operativen Seite lieferte Babcock & Wilcox im ersten Quartal 2026 einen Bericht, der zunächst nach Gegenwind aussieht, aber auch belastbare Ergebnisse zeigt: Der Umsatz stieg gegenüber dem Vorjahreszeitraum um 44 Prozent auf 214,41 Millionen US-Dollar und übertraf damit die Erwartungen von knapp 150 Millionen US-Dollar. Das bereinigte EBITDA verbesserte sich um 300 Prozent. Gleichzeitig blieb das Ergebnis je Aktie (EPS) mit einem Verlust von 0,60 US-Dollar hinter der Konsensschätzung von minus 0,03 US-Dollar zurück, was auf unterschiedliche Wirkungskanäle zwischen operativer Kennzahl und Ergebnisgröße hindeutet. Für die finanzielle Robustheit spricht zudem ein Barbestand von 89,5 Millionen US-Dollar zum Ende von 2025, nach 23,4 Millionen US-Dollar im Vorjahr.
Während die Zahlen auf Wachstum und Ergebnishebel verweisen, zeichnet sich in der Umsatzstruktur eine klare regionale Gewichtung ab. Im Geschäftsjahr 2025 entfielen rund 71,13 Prozent des Gesamtumsatzes von 418 Millionen US-Dollar auf die USA, weitere 15,42 Prozent (90,61 Millionen US-Dollar) kamen aus Kanada. Weitere Beiträge stammten aus Indonesien, dem Vereinigten Königreich und den Philippinen. Genau an solchen regionalen Schwerpunkten entscheidet sich für viele Auftragnehmer, wie stabil Cashflows sind, weil Projektabwicklung, Zahlungspläne und Risiken je Land unterschiedlich ausfallen können. Dennoch überschattet ein anderer Themenkomplex das operative Bild: rechtliche Auseinandersetzungen und Vorwürfe von Shortsellern.
Besonders im März stand ein Großauftrag über 2,4 Milliarden US-Dollar im Mittelpunkt von Kritik, die unter anderem Intransparenz im Zusammenhang mit dem Vertragspartner geltend machte. In der Folge wurden Sammelklagen von Investoren eingereicht, die dem Unternehmen irreführende Angaben im Zusammenhang mit diesem Vertrag vorwerfen. Zusätzlich wirkten Kapitalmaßnahmen wie eine Kapitalerhöhung im Volumen von 200 Millionen US-Dollar sowie Registrierungen für Mitarbeiteraktienprogramme belastend auf den Kurs, weil Verwässerungseffekte typischerweise kurzfristig auf die Bewertung durchschlagen. Auch die Börsenentwicklung bleibt damit volatil: Die Aktie notierte am Montag bei 8,21 Euro und lag damit um 7,02 Prozent unter dem letzten Schlusskurs. Vom 52-Wochen-Hoch bei 19,65 Euro ist sie aktuell 58,22 Prozent entfernt, während zugleich Anzeichen für institutionelles Interesse sichtbar werden, etwa durch den Erwerb von über einer Million Aktien durch Cooper Creek Partners im ersten Quartal zu rund 15,2 Millionen US-Dollar, was einen Anteil von 0,76 Prozent entspricht.
Für die nächsten Schritte wird entscheidend sein, wie konsequent das Unternehmen die angekündigten Maßnahmen über die Kapitalstruktur in eine belastbare Ergebnis- und Cashflow-Story übersetzt. Entschuldung und Rückkauf können eine schwächere Kursphase stabilisieren, aber sie ersetzen nicht die Vertrauensbasis, die bei Rechtsfragen und Marktkommunikation leicht erodiert. Gerade weil das Management für 2026 eine Kennzahlspanne bei der Nettoverschuldung adressiert, werden Investoren darauf achten, ob die Projektpipeline in umsetzbare Margen und planbare Zahlungen überführt wird. Für den Markt bleibt damit ein zweigleisiges Bild: operativer Fortschritt ist messbar, doch rechtliche Unsicherheiten und Kapitalmaßnahmen setzen weiterhin einen Bewertungsabschlag.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Babcock & Wilcox plant Schuldentilgung über 61,4 Mio. US-Dollar und Aktienrückkauf" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Babcock & Wilcox plant Schuldentilgung über 61,4 Mio. US-Dollar und Aktienrückkauf" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Babcock & Wilcox plant Schuldentilgung über 61,4 Mio. US-Dollar und Aktienrückkauf« bei Google Deutschland suchen, bei Bing oder Google News!